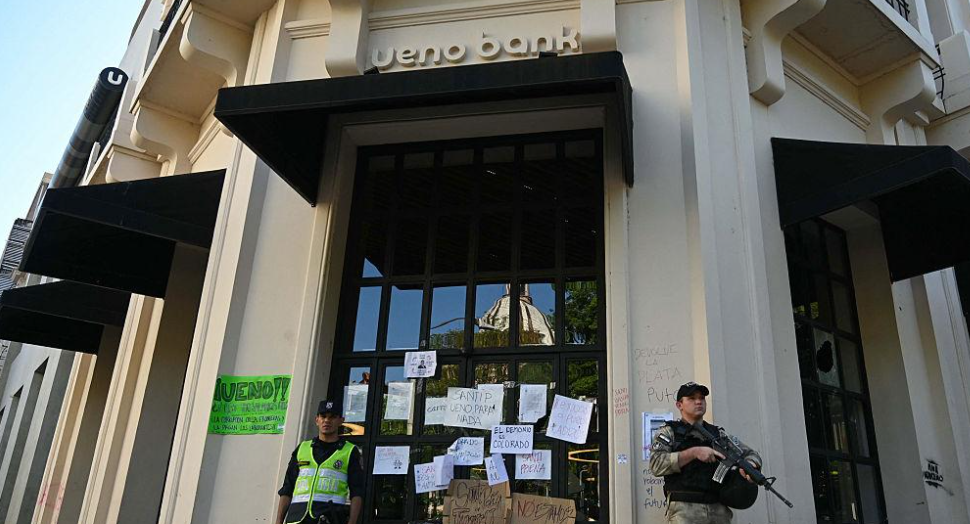
La caída del banco digital ha provocado una crisis política sin precedentes recientes en Paraguay, precipitado la salida de Santiago Peña y puesto bajo sospecha la supervisión bancaria y la gestión de los fondos públicos. Aunque el Banco Central ha devuelto anticipos a casi 1,8 millones de ahorradores, alrededor de 2.445 millones de dólares en depósitos siguen pendientes de restitución. El gran interrogante no es únicamente dónde está el dinero, sino cómo pudo crecer una entidad tan expuesta a los recursos del Estado sin que sus problemas de solvencia desencadenaran una intervención más temprana.
El colapso de Ueno Bank ha dejado de ser un problema exclusivamente financiero para convertirse en una crisis que alcanza al corazón del sistema político paraguayo.
En apenas unos días, la intervención de una entidad que había construido su expansión sobre la banca digital y la captación masiva de clientes provocó el bloqueo de depósitos, una movilización de emergencia del Fondo de Garantía de Depósitos, investigaciones penales y la caída del presidente Santiago Peña.
La dimensión del escándalo resulta difícil de reducir a una sola cifra. Ueno acumulaba aproximadamente 2.800 millones de dólares en depósitos. Hasta el cierre del martes 10 de noviembre, las autoridades habían desembolsado anticipos equivalentes a unos 355 millones de dólares.
Eso significa que cerca del 87 % del importe inicialmente depositado todavía no había sido restituido a sus titulares.
Pero sería incorrecto concluir que todo ese dinero ha desaparecido o ha sido sustraído. Los depósitos bancarios se transforman normalmente en préstamos, inversiones y otros activos. La cuestión decisiva es determinar cuánto valen realmente esos activos, cuáles pueden recuperarse y si existieron operaciones fraudulentas.
Esta distinción es fundamental para comprender la verdadera naturaleza de la crisis.
De promesa de modernización a símbolo de desconfianza
Ueno Bank obtuvo su condición de banco en 2023 y protagonizó una rápida expansión mediante servicios digitales, cuentas de fácil acceso y una estrategia comercial orientada a captar clientes en un mercado tradicionalmente dominado por entidades convencionales.
La compañía llegó a presentar una base superior a tres millones de usuarios, una cifra extraordinaria para un país de unos 6,5 millones de habitantes.
Sin embargo, las investigaciones posteriores revelaron que numerosas cuentas estaban vacías o no representaban depositantes efectivos.
El Banco Central terminó identificando alrededor de 1,82 millones de cuentas relevantes para el proceso inicial de devolución.
La diferencia entre usuarios registrados, cuentas activas y depositantes con saldo positivo pone de relieve una debilidad frecuente en la evaluación de las plataformas financieras digitales: el crecimiento comercial no equivale necesariamente a solidez patrimonial.
La intervención se desencadenó cuando el Banco Central constató que el índice de solvencia de Ueno había caído por debajo del 50 % del mínimo regulatorio, después de ajustes realizados a sus estados financieros.
Este dato plantea una pregunta incómoda para el supervisor: ¿por qué una entidad con semejante volumen de depósitos llegó a una situación tan crítica antes de que se activaran los mecanismos de resolución?
No existe todavía una respuesta pública concluyente. Determinar si hubo errores de supervisión, información financiera deficiente o posibles interferencias políticas corresponde a las investigaciones en curso.
El 97 % de los beneficiarios no significa el 97 % del dinero recuperado
Uno de los aspectos más importantes del caso es la diferencia entre el número de personas que han recibido pagos y el volumen total de recursos devueltos.
Según el Banco Central, al 10 de noviembre se habían abonado anticipos a 1.782.360 personas, equivalentes al 97,66 % del universo previsto para esa fase.
La cifra puede transmitir una impresión de normalización, pero requiere una lectura más cuidadosa.
Los desembolsos acumulados rondaban los 355 millones de dólares, frente a depósitos totales estimados en 2.800 millones.
En otras palabras, la gran mayoría de los beneficiarios identificados ha recibido algún pago, pero la mayor parte del dinero continúa pendiente.
La explicación reside en la estructura de los depósitos: una proporción elevada de clientes posee saldos relativamente pequeños, mientras que una parte considerable de los recursos está concentrada en grandes depositantes, empresas y organismos públicos.
El Fondo de Garantía de Depósitos protege hasta 75 salarios mínimos por depositante y entidad, equivalentes actualmente a 228,3 millones de guaraníes, unos 37.000 a 39.000 dólares según el tipo de cambio utilizado.
Una legislación de emergencia permitió acelerar los anticipos, sin resolver automáticamente la situación de los saldos superiores al límite garantizado.
La cobertura prevista por el fondo ronda los 740 millones de dólares, aproximadamente el 26,4 % de los depósitos originales.
La recuperación de los importes restantes dependerá del proceso de resolución, de la venta o transferencia de activos y de las acciones judiciales que correspondan.
El dinero de los jubilados: el núcleo social del escándalo
La crisis adquiere una gravedad especial por la exposición de los fondos previsionales.
El Instituto de Previsión Social (IPS), responsable de prestaciones de jubilación y servicios sanitarios para más de 1,5 millones de personas, presentó una denuncia penal para esclarecer el destino de aproximadamente 516,4 millones de dólares depositados en Ueno Bank.
De ese total, unos 358,7 millones correspondían a colocaciones vinculadas a fondos de jubilaciones, pensiones y contingencias, mientras que alrededor de 157,7 millones procedían de cuentas operativas destinadas a salud y prestaciones previsionales.
El problema no es únicamente contable.
Los recursos previsionales representan obligaciones presentes y futuras del Estado con trabajadores, pensionistas y beneficiarios del sistema sanitario.
Su inmovilización puede obligar a buscar fuentes alternativas de liquidez y aumentar la presión sobre las finanzas públicas, incluso si posteriormente se recupera una parte sustancial de los depósitos.
La exposición del IPS plantea además un problema de concentración del riesgo.
¿Por qué una institución encargada de proteger recursos sociales esenciales mantenía una suma tan elevada en una sola entidad bancaria? ¿Qué criterios de rentabilidad, diversificación y seguridad respaldaron esas decisiones?
No basta con determinar si las inversiones cumplían formalmente la normativa. También debe evaluarse si fueron compatibles con una gestión prudente de los recursos previsionales.
El nuevo presidente paraguayo, Pedro Alliana, ha prometido dar prioridad a la recuperación del dinero de los jubilados y aportantes.
Sin embargo, esa prioridad política no equivale por sí sola a una garantía jurídica de restitución íntegra.
Santiago Peña y la frontera entre negocios privados y poder público
El hundimiento de Ueno Bank precipitó la salida del presidente Santiago Peña, cuya relación empresarial anterior con el grupo propietario de la entidad había generado cuestionamientos políticos.
Peña sostuvo que vendió su participación en el Grupo Vázquez en marzo de 2025 y negó haber intervenido indebidamente en favor del banco.
Sus adversarios, en cambio, lo acusaron de conflictos de intereses y de haber contribuido a proteger a la entidad frente al escrutinio regulatorio.
La crisis terminó por fracturar los apoyos del mandatario dentro del Partido Colorado y desembocó en su salida del poder, seguida de actuaciones judiciales y su detención preventiva.
La Fiscalía también investiga decisiones de antiguos responsables económicos y del Banco Central relacionadas con la colocación de fondos públicos y la supervisión bancaria.
La responsabilidad penal de cada implicado deberá determinarse mediante pruebas y resoluciones judiciales. La existencia de relaciones empresariales previas, por sí sola, no demuestra la comisión de delitos.
Pero el problema político es más amplio.
Cuando una entidad financiera mantiene vínculos históricos con personas situadas en la cúspide del poder y recibe depósitos públicos de gran magnitud, resulta indispensable garantizar una separación efectiva entre intereses privados, decisiones gubernamentales y supervisión bancaria.
La ausencia de esa separación, o incluso la percepción fundada de que podría no existir, erosiona la confianza en las instituciones.
¿Dónde está el dinero? Tres hipótesis que deben investigarse
La investigación sobre el destino de los fondos exige distinguir tres escenarios que pueden coexistir.
El primero es el deterioro de los activos bancarios. Si una parte de los préstamos o inversiones de Ueno vale menos de lo declarado, la entidad puede carecer de patrimonio suficiente para atender todas sus obligaciones.
El segundo es la falta de liquidez. Incluso cuando existen activos recuperables, estos no siempre pueden convertirse rápidamente en efectivo sin asumir pérdidas importantes.
El tercero, de naturaleza penal, es la posibilidad de operaciones irregulares, transferencias indebidas o desvíos de recursos hacia beneficiarios vinculados a la entidad.
La Fiscalía paraguaya ha abierto varias investigaciones y ha solicitado cooperación internacional para localizar y asegurar posibles activos en el extranjero.
Las diligencias mencionan jurisdicciones como Luxemburgo, Argentina y Estados Unidos, además de pesquisas relacionadas con criptoactivos y documentación financiera.
Sin embargo, todavía no se ha publicado una reconstrucción completa y auditada que permita establecer cuánto dinero fue invertido legítimamente, cuánto podría recuperarse mediante la resolución bancaria y qué cantidades, si las hubiera, fueron desviadas de forma ilícita.
Por eso, hablar de un robo de 2.800 millones de dólares sería, en este momento, una conclusión no demostrada.
La cifra corresponde a depósitos y obligaciones de la entidad, no a pérdidas definitivas acreditadas.
El coste económico de una crisis de confianza
El impacto del caso ha trascendido a los ahorradores de Ueno.
La crisis provocó tensiones sobre el guaraní y los activos financieros paraguayos, mientras los inversores comenzaron a evaluar el riesgo de una supervisión insuficiente y de posibles responsabilidades estatales.
Según Reuters, la moneda paraguaya llegó a depreciarse cerca de un 5 % en una jornada especialmente turbulenta.
Para una economía que había construido parte de su atractivo internacional sobre la estabilidad macroeconómica, el daño reputacional puede convertirse en un problema duradero.
La caída de un banco no implica necesariamente la fragilidad del conjunto del sistema financiero. El propio Banco Central ha insistido en que Ueno constituye un caso particular.
No obstante, la confianza depende de algo más que de los indicadores agregados de solvencia.
También exige que los supervisores actúen con independencia, que las instituciones públicas administren prudentemente sus depósitos y que los responsables de posibles irregularidades rindan cuentas.
Si estas condiciones no se cumplen, la crisis de una entidad puede elevar los costes de financiación de todo un país.
La verdadera prueba comienza ahora
El proceso de resolución bancaria permitirá determinar qué activos pueden transferirse a otras entidades, cuáles deberán venderse y qué proporción de los depósitos no garantizados podrá recuperarse.
Las autoridades deberán esclarecer también las decisiones que permitieron concentrar grandes cantidades de recursos públicos en Ueno, el momento en que aparecieron las primeras señales de deterioro patrimonial y la actuación de los organismos de supervisión.
La rapidez con que se están abonando anticipos a pequeños ahorradores constituye un avance importante para contener la crisis social.
Pero no resuelve la situación de los grandes depósitos, especialmente los recursos destinados a pensiones y servicios sanitarios.
Tampoco sustituye la necesidad de una investigación independiente sobre el funcionamiento de la entidad y sus relaciones con el poder político.
El verdadero balance del caso Ueno Bank no se medirá únicamente por el dinero que Paraguay consiga recuperar, sino por su capacidad para demostrar que las instituciones financieras pueden ser supervisadas sin privilegios y que los recursos públicos están protegidos frente a los intereses particulares.
La caída de Santiago Peña ha sido la consecuencia política más visible. La reconstrucción de la confianza bancaria y la recuperación del dinero de los depositantes serán desafíos mucho más prolongados.