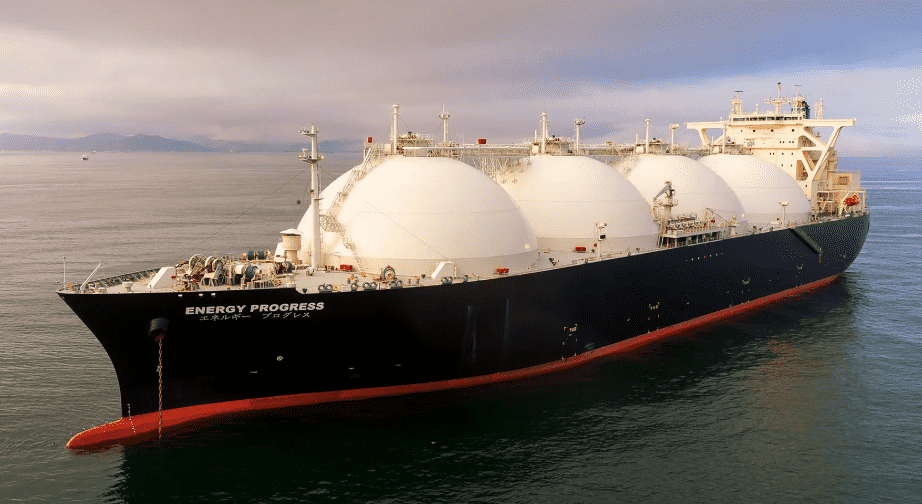
Las exportaciones mundiales de gas natural licuado (GNL) avanzan hacia los 429 millones de toneladas en 2025, un 4 % más interanual, la mayor progresión en tres años. La cifra, basada en estimaciones de la firma especializada Kpler, transmite una sensación de alivio: más oferta, precios a la baja en Asia y Europa y la expectativa de un mercado mejor abastecido en 2026. Esa lectura, sin embargo, exige matices. La abundancia aparente no elimina las dependencias estructurales; las reconfigura.
El principal motor del aumento vuelve a ser Estados Unidos, cuyas exportaciones rozan los 100 millones de toneladas gracias a la ampliación de capacidades ya existentes. Washington consolida así su papel de proveedor clave, mientras China y Japón mantienen su condición de mayores compradores globales. La geografía del GNL se vuelve más nítida: producción concentrada, demanda asiática dominante y una Europa situada en un incómodo papel de árbitro condicionado.
La reciente caída de precios en Asia y Europa alimenta la idea de una distensión duradera. Conviene relativizarla. Responde en gran medida a factores coyunturales: niveles de almacenamiento elevados, inviernos suaves y cierta desaceleración económica. Los fundamentos apuntan en otra dirección. Kpler prevé un aumento del 8 % de la demanda mundial en 2026, impulsado por nuevas capacidades en producción y por el apetito energético asiático. A medida que esos volúmenes entren en el mercado, la competencia por las cargas se intensificará y la volatilidad, apenas contenida en 2025, podría reaparecer.
Para Europa, el GNL ha funcionado como amortiguador desde la ruptura con el gas ruso. Ha reforzado la seguridad de suministro, aunque a costa de una mayor exposición a los mercados spot y a las decisiones de los grandes exportadores. La paradoja es evidente: más estabilidad en el corto plazo, menor soberanía en el medio. Las infraestructuras de regasificación, estratégicas, anclan al continente en una senda gasista prolongada justo cuando los compromisos climáticos exigen reducir progresivamente el uso de combustibles fósiles.
Esta tensión se refleja también en el debate industrial. Sustituir con rapidez componentes, contratos y rutas de aprovisionamiento implica plazos largos, procesos de certificación y costes elevados. El GNL se consolida así como energía de transición prolongada: una herramienta pragmática, lejos de ser una solución definitiva. La transición avanza, aunque lo hace bajo la presión de las realidades geopolíticas y del mercado.
El año 2025 quedará como el de un récord de volúmenes. No será, sin embargo, el de la desaparición de las fragilidades. El GNL ofrece tiempo —un recurso valioso— para ajustar los sistemas energéticos. No garantiza independencia. La cuestión de fondo sigue abierta: cómo convertir esta ventana de abundancia en una estrategia de salida creíble, evitando reemplazar una dependencia por otra.