La facturación del sector del libro alcanzó los 3.037 millones de euros en 2024, un 6,3% más que el año anterior, y el 69,8% de la población española lee al menos un libro por trimestre, según datos de la Federación de Gremios de Editores de España. El fenómeno, bautizado en foros internacionales como el «milagro español del libro», convive con tensiones que los propios actores del sector reconocen: sobreproducción editorial, presión inmobiliaria sobre las librerías independientes y el reto de integrar a la población migrante en los hábitos lectores.
El sector editorial español encadena más de una década de crecimiento sostenido en un contexto económico que ha castigado a otros sectores culturales. La facturación de la industria del libro alcanzó los 3.037 millones de euros en 2024, según el informe Comercio interior del libro en España que publica la Federación de Gremios de Editores de España (FGEE), un 6,3% más que el ejercicio anterior. El dato prolonga una tendencia que arrancó en 2014, cuando el sector comenzó a recuperarse del desplome provocado por la crisis financiera de 2008, año en que la facturación había tocado su máximo histórico con 3.185 millones. La próxima semana, en el marco de la Feria del Libro de Madrid, se presentará la edición actualizada del informe, que los analistas esperan con cifras igualmente positivas.
El porcentaje de lectores habituales —definidos como quienes leen al menos un libro por trimestre— ha alcanzado el 69,8% de la población española, según el Barómetro de hábitos de lectura y compra de libros 2025 elaborado por la FGEE con la colaboración del Ministerio de Cultura. El dato sitúa a España todavía por debajo del 80% que registran países como Alemania o el Reino Unido, pero consolida una tendencia al alza que Manuel Moreno, presidente de la FGEE, atribuye en parte al impulso de la pandemia: «Fue tras la pandemia cuando empezó a hablarse en Europa del milagro español, o del milagro ibérico, porque el fenómeno también se da en Portugal».
Una década de crecimiento con matices
Los datos positivos deben leerse con algunas cautelas que el propio sector reconoce. Luis González, director general de la Fundación Germán Sánchez Ruipérez, institución dedicada al estudio del libro y la lectura, señala que «hay que tener en cuenta una deflación: la facturación se ha recuperado, pero, aunque el precio medio del libro ha permanecido constante, los costes de producción han subido». El encarecimiento del papel es el ejemplo más visible de ese efecto tijera entre ingresos nominales y márgenes reales. La cifra de 3.037 millones de 2024 es todavía inferior al máximo de 2008, lo que relativiza el alcance del crecimiento en términos reales.
La sobreproducción es otra de las preocupaciones que asoman en los análisis sectoriales. En 2025 se publicaron en España algo más de 91.000 títulos con número de identificación estándar del libro —ISBN, por sus siglas en inglés—, según datos del Instituto Nacional de Estadística (INE). La alta rotación de novedades que genera ese volumen editorial dificulta la visibilidad de los autores menos consolidados y tiende a beneficiar a los grandes grupos, que disponen de mayor capacidad de distribución y presencia en los puntos de venta. Jesús Badenes, director general de la División Editorial del Grupo Planeta, reconoce el reto pero mantiene una lectura optimista: el libro crece en el primer semestre de 2026 «a ritmo superior al 4%».
Las librerías: el eslabón más frágil de la cadena
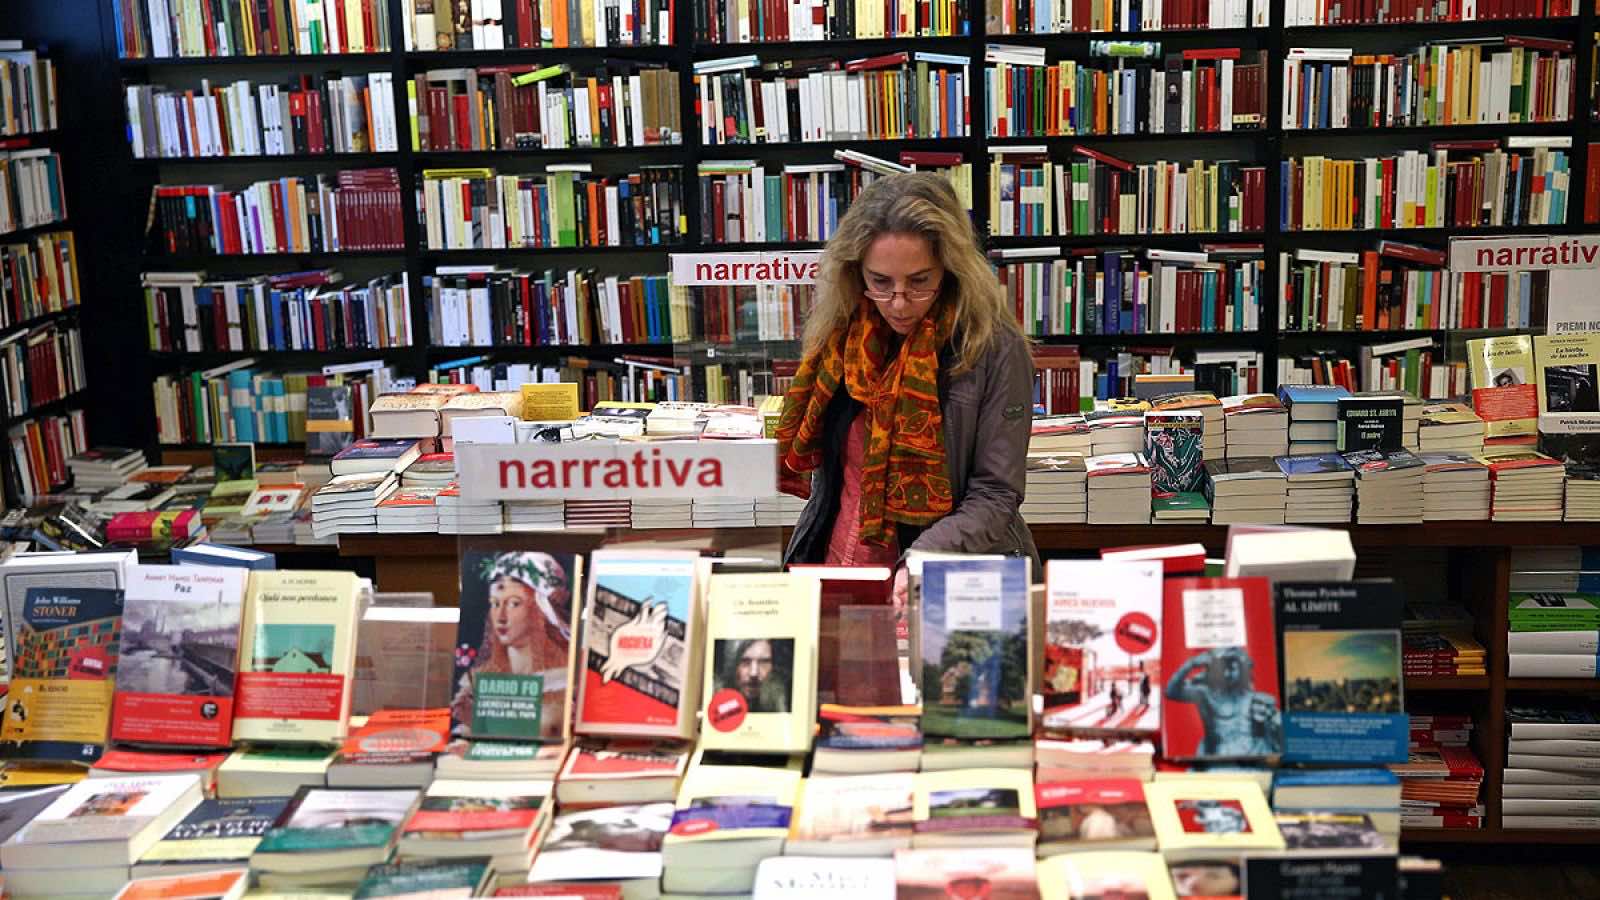
El crecimiento del sector no se distribuye de manera homogénea entre todos sus actores. Las librerías independientes son el segmento que presenta señales más contradictorias. Según el informe de Comercio interior del libro, las librerías son el principal canal de comercialización y registraron un crecimiento en ingresos del 8% en 2024, frente al 2,2% de las cadenas. El Barómetro de 2025, sin embargo, registra una caída del 4% en la compra en librerías independientes, hasta el 40% del total. La ley de precio fijo, que impide a las grandes superficies y plataformas digitales competir en precio con las librerías de barrio, actúa como cortafuegos, pero no neutraliza todas las amenazas.
Luis Miguel Tigeras, presidente de la Asociación de Empresarias y Empresarios del Comercio del Libro de Madrid, identifica la presión inmobiliaria como el principal problema estructural de las librerías independientes en las ciudades: las dinámicas de especulación, turistificación y gentrificación encarecen los alquileres hasta niveles que muchos establecimientos no pueden asumir. A eso se añade la competencia de Amazon y las grandes cadenas, el relevo generacional en algunos negocios familiares y la competencia de las propias editoriales cuando venden directamente al consumidor. «El milagro para las librerías es resistir», resume Tigeras.
Los límites del milagro: sobreproducción y crisis de atención
Los expertos consultados coinciden en que el escenario más probable a medio plazo es el de la estabilización, no el de una caída. González apunta a la demografía como factor determinante: las generaciones que crecieron en una España con altas tasas de analfabetismo y escasa escolarización están siendo sustituidas por cohortes con formación universitaria y hábito lector consolidado. «Es posible que lleguemos a porcentajes de en torno al 80%», señala Moreno, citando el nivel de Alemania o el Reino Unido como horizonte alcanzable.
La lectura presenta además una marcada brecha de género: el 75,4% de las mujeres lee al menos un libro por trimestre, frente al 63,9% de los hombres. Los niños y jóvenes son, en contra del cliché habitual, el segmento más lector, con un 85% de lectores habituales en las franjas de menor edad. El reto de integración lectora de la población migrante es, en cambio, una de las asignaturas pendientes que el sector reconoce con menos visibilidad pública: la precariedad económica y la barrera idiomática reducen el acceso al libro para una parte significativa de la población llegada al país en los últimos años. La crisis de atención —la competencia del tiempo libre por parte de las plataformas audiovisuales— completa el cuadro de los factores que podrían moderar el crecimiento sin revertirlo.