El Informe Anual del Sector Postal 2025 de la Comisión Nacional de los Mercados y la Competencia documenta el primer año en que la paquetería superó en volumen al correo tradicional en España. La paquetería generó 1.335 millones de envíos y 7.325 millones de euros de ingresos, impulsada por el comercio electrónico, mientras las cartas se sitúan en la mitad de los niveles de 2019 y apenas un tercio de los de 2015.
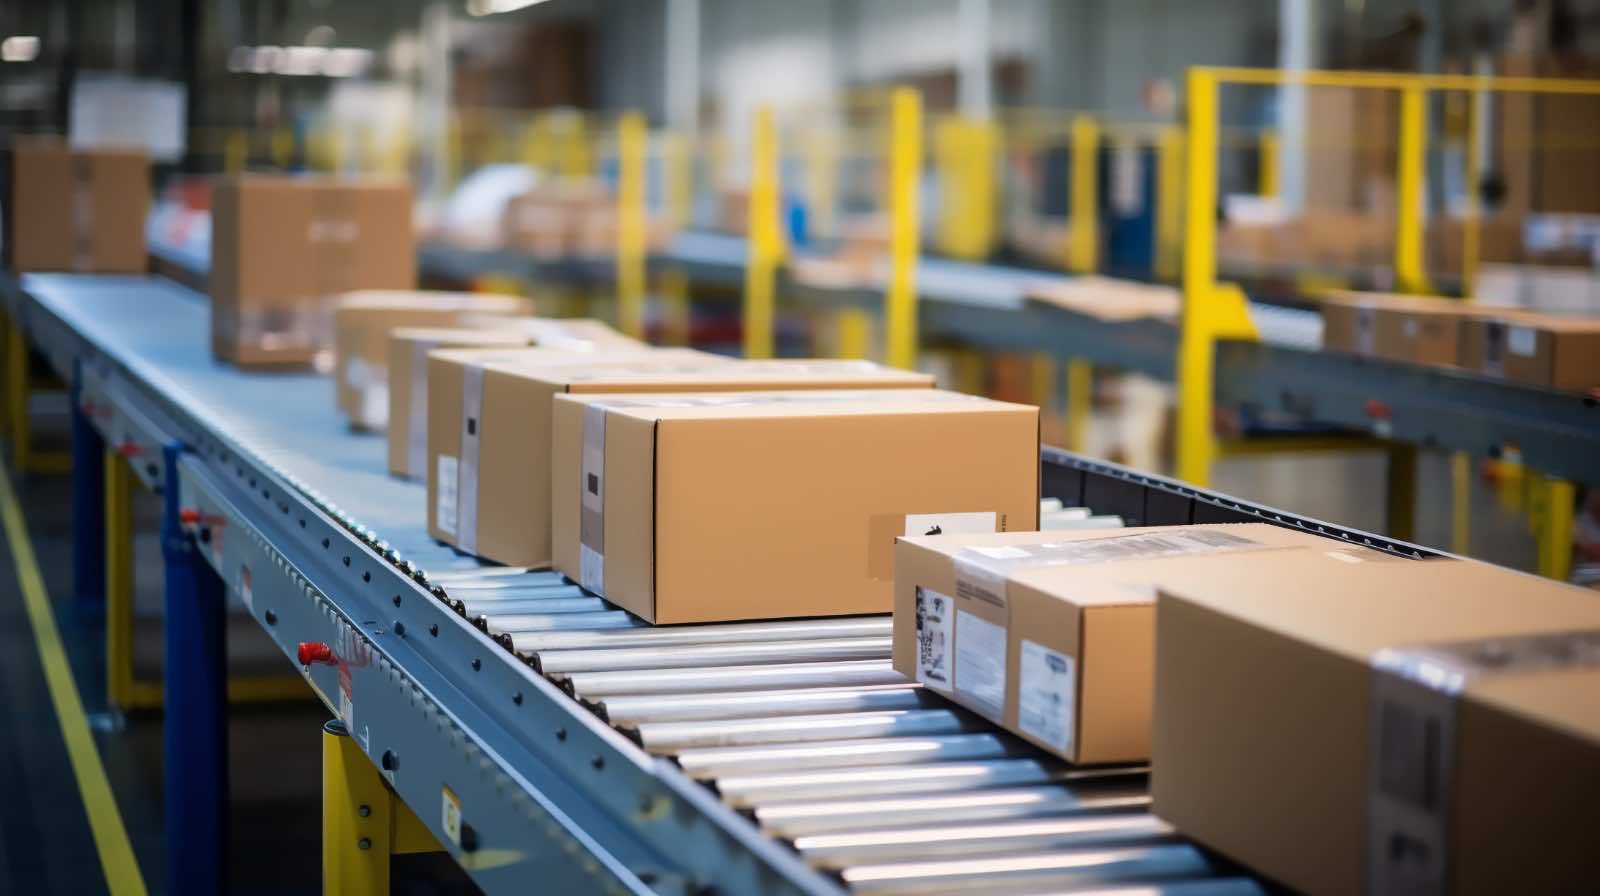
En 2025, por primera vez en la historia postal española, los ciudadanos enviaron más paquetes que cartas. Esta es la conclusión central del Informe Anual del Sector Postal 2025 publicado por la Comisión Nacional de los Mercados y la Competencia (CNMC). Durante ese ejercicio se gestionaron 1.335 millones de envíos de paquetería, un 10% más que en 2024 y un 148% más que en 2019, mientras los envíos postales tradicionales —cartas, tarjetas, notificaciones administrativas y publicidad directa— descendieron un 8%, hasta los 1.164 millones. El cruce de ambas curvas marca un hito que el sector venía anticipando desde hace varios años.
La brecha económica entre ambos segmentos es aún más pronunciada que la de volumen. La paquetería generó en 2025 ingresos de 7.325 millones de euros, un 10% más que en 2024 y un 86% por encima de los registros de 2019. El correo convencional, en cambio, facturó 1.146 millones de euros, un 3% más que el año anterior pero un 17% por debajo de sus niveles previos a la expansión del comercio electrónico. La distancia en ingresos entre ambos segmentos, en proporción de 1 a 6,4, ilustra la profundidad de la transformación del mercado postal español.
Una transformación que lleva una década acelerándose
El informe de la CNMC sitúa el declive del correo convencional en perspectiva histórica: los 1.164 millones de envíos tradicionales de 2025 son «la mitad que en 2019 y la tercera parte de los de 2015». En una década, el segmento ha perdido dos tercios de su volumen, mientras la paquetería ha multiplicado casi por 2,5 el número de envíos. El número de compañías inscritas en el registro de operadores postales pasó de 1.765 a 4.565 en ese mismo período, lo que ilustra la explosión de actores que ha traído consigo la distribución del comercio en línea.
La CNMC identifica el comercio electrónico como el «motor principal del crecimiento» del sector. «Dos de cada tres envíos de mensajería y paquetería fueron paquetes de poco peso», de hasta dos kilogramos, lo que apunta directamente a las plataformas de venta en línea como origen dominante del flujo. En el otro extremo, casi ocho de cada diez envíos del segmento convencional que todavía circulan son cartas ordinarias o tarjetas postales, un segmento sostenido en parte por las Administraciones Públicas, que realizaron el 30% del total de los envíos postales tradicionales del año.
El consumidor: compra online, devuelve y acepta esperar
El Panel de hogares de la CNMC, correspondiente al segundo semestre de 2025, ofrece una radiografía precisa del cambio en el comportamiento ciudadano ante los servicios postales. El organismo constata que «solo el 14% de los ciudadanos envió cartas» durante el período analizado. En cambio, el 61,2% recibió al menos un envío procedente de una compra en línea, más del doble que hace una década, cuando esa cifra se situaba en el 29%. Solo el 10% recibió paquetes ajenos al comercio electrónico, frente al 17% que lo hacía diez años atrás.
La expansión del comercio digital lleva aparejada una novedad que el informe consigna como parte ya consolidada del ciclo de consumo: la logística inversa. De los ciudadanos que recibieron envíos de compras en línea, el 35% devolvió alguna compra durante el período. Asimismo, el 16% registró alguna incidencia en la entrega de su último paquete. Estas cifras indican que el ecosistema postal no solo ha crecido en volúmenes de entrada, sino que ha generado un flujo de retorno de escala considerable que obliga a los operadores a rediseñar sus redes de distribución.
Correos y la reconfiguración del mapa operador
Las preferencias de entrega muestran un mercado en transición. La gran mayoría de los paquetes (el 86%) se entrega en el domicilio del destinatario, pero los puntos de conveniencia (9%) y las taquillas autoservicio (3%) ganan peso de forma sostenida. El 78% de quienes pagaron gastos de envío aceptaría recibir el paquete en un lugar distinto a su domicilio a cambio de un descuento, y el 58% lo recibiría en una fecha posterior. La presión sobre el coste de la última milla está redefiniendo la negociación entre operadores y consumidores.
Correos, el operador público de referencia y prestador del Servicio Postal Universal, mantiene una posición dominante en el correo convencional pero marginal en el segmento de crecimiento. El informe registra una cuota del 84% en el sector postal tradicional y del 16% en paquetería. Ese desequilibrio resume la presión estructural sobre el modelo de negocio del operador: controla casi por completo un mercado en declive acelerado y apenas tiene implantación en el que concentra los ingresos, el dinamismo y las perspectivas de expansión del conjunto del sector.
La presencia en las oficinas postales se mantiene más resistente de lo esperado: el 38% de los ciudadanos visitó al menos una vez una oficina postal en los últimos seis meses, apenas tres puntos porcentuales menos que hace una década. Sin embargo, el motivo de esa visita ha cambiado radicalmente; la mayoría acude ya para depositar o recoger paquetes, no para enviar cartas. La transformación del servicio postal universal, concebido en torno a la correspondencia de papel, hacia un modelo orientado al comercio electrónico es el reto estructural que el sector afronta en los próximos años.