Las reservas europeas de gas natural se encuentran al 35% de capacidad, siete puntos por debajo del nivel de hace un año y prácticamente al mismo nivel que en 2022, cuando la invasión rusa de Ucrania desencadenó la mayor crisis energética del continente en décadas. El cierre del estrecho de Ormuz ha encarecido los contratos de referencia un 50% desde el inicio de la guerra y complica el objetivo de llenar los almacenes antes del próximo invierno.
Europa ha comenzado la temporada de inyección de gas —el periodo de primavera y verano en que las empresas energéticas llenan sus reservas para el invierno— en las peores condiciones desde 2022. Los almacenes del continente se encontraban el 10 de mayo al 35% de su capacidad, según los datos de Gas Infrastructure Europe (AGSI), la plataforma de transparencia del sector gasístico europeo. La cifra supone siete puntos menos que hace un año y coloca a Europa prácticamente al mismo nivel que en el invierno de 2022, cuando la invasión rusa de Ucrania cortó el suministro de un combustible que entonces representaba el 45% del gas consumido en el continente. El detonante esta vez es distinto pero igualmente disruptivo: el cierre del estrecho de Ormuz por el conflicto entre Estados Unidos e Israel e Irán ha bloqueado el paso del 20% del gas licuado consumido en el mundo.
La dependencia directa de Europa respecto al gas del golfo Pérsico es mucho menor que la que tenía con Rusia —ronda el 5% del total consumido—, pero el bloqueo impacta de forma indirecta a través del mercado internacional. Al cerrarse Ormuz, los cargamentos que antes fluían hacia Asia dejan de competir con los europeos, lo que reduce la oferta disponible y eleva los precios. Los contratos de referencia europeos —el índice TTF, que opera en los Países Bajos— se han disparado un 50% desde el inicio de la guerra, el mayor repunte desde 2022. Qatar, principal exportador de gas licuado del Golfo, ha advertido de que reparar sus instalaciones atacadas por Irán llevará meses y ha invocado una cláusula contractual que le permite incumplir las entregas a clientes europeos como Bélgica e Italia durante hasta cinco años.
El TTF sube un 50% y el mercado no prevé normalización antes de 2027
La señal más preocupante para los analistas no es el nivel actual de los precios, sino lo que indican los mercados de futuros. El TTF cotiza en algo más de 45 euros por megavatio/hora, y los contratos a plazo apenas divergen de ese nivel, lo que significa que los inversores no anticipan una normalización de las importaciones antes de 2027. Jana Hernández, analista de gas natural en la consultora Argus Media, explica el mecanismo de transmisión de precios: «El impacto real es el alza de los precios, porque Europa tendrá que pujar por encima de los compradores asiáticos para asegurarse los cargamentos no comprometidos por el cierre del Golfo». En un informe reciente, Argus Media advirtió de que el continente afronta «su temporada de construcción de reservas de gas más dura desde 2022, ya que están en mínimos de cuatro años y debe asegurarse cargamentos en un momento de estrechamiento del suministro mundial».
La alternativa que en 2022 permitió a Europa recuperarse con rapidez —el gas árabe y estadounidense— no está plenamente disponible esta vez. El primero está bloqueado por el cierre de Ormuz. El segundo resulta mucho más caro y, según datos de Bloomberg, el volumen de importaciones europeas procedentes de Estados Unidos apenas varió en marzo y abril respecto a 2025. Europa tendrá que buscar alternativas en un mercado más estrecho y competido que hace cuatro años.
La Comisión rebaja objetivos y las reservas caen a mínimos de cuatro años
Para aliviar la presión sobre los estados miembros, la Comisión Europea relajó en marzo los objetivos de almacenamiento para el próximo invierno: los países deberán tener sus reservas al 80% de capacidad a principios de octubre, frente al 90% habitual. La medida da algo más de margen de maniobra a corto plazo, pero tiene una contrapartida: cuanto menos gas haya almacenado al comenzar el invierno, menor será el colchón disponible si el suministro sufre nuevas interrupciones. Hernández señala que alcanzar incluso ese objetivo rebajado «exigirá tasas de inyección por encima de la media histórica» durante los meses de primavera y verano.
La ventana de tiempo es estrecha. Bloomberg estima que si el estrecho de Ormuz reabre antes de julio con capacidad suficiente para compensar parte del suministro árabe, Europa podría alcanzar el 80% en octubre. Las negociaciones entre Washington y Teherán se desarrollan, según el propio presidente Donald Trump, en «estado crítico», lo que convierte las próximas semanas en un periodo decisivo para el balance energético del continente. Miguel Ángel Vicente González, director de Gestión de Energía en la consultora NTT DATA, ofrece una lectura más moderada: «Acabamos de comenzar la temporada de inyección y contamos con tiempo suficiente para realizar el llenado; el suministro de gas está en principio garantizado».
España, el sistema gasista más robusto del continente
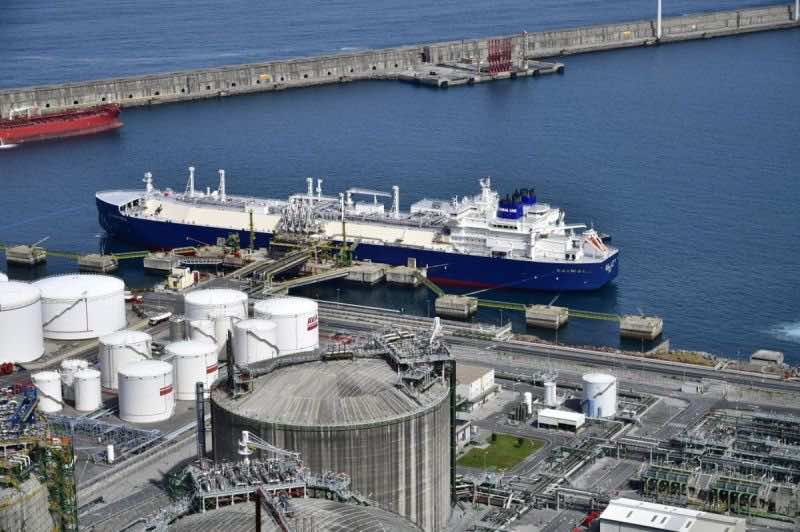
España ocupa una posición notablemente más cómoda que la media europea ante esta coyuntura. Algo más de la mitad de su demanda eléctrica ya está cubierta por fuentes renovables, lo que reduce de forma estructural la dependencia del gas para la generación de electricidad. Además, el país dispone de seis plantas de regasificación de gas licuado, la mayor capacidad de este tipo en Europa, construida de forma progresiva desde los años ochenta. Pedro Cantuel, analista del grupo energético Ignis, es rotundo en su evaluación: «El país cuenta con el sistema gasista más robusto de Europa. La probabilidad de un escenario de escasez en España es muy baja». Cantuel añade que «la apuesta española ha resultado ser exitosa en el actual entorno global y geopolítico», un juicio que resume la paradoja del momento: la crisis energética que amenaza al continente tiene en España uno de sus pocos puntos de resiliencia probada.
La transición ecológica europea, acelerada precisamente por la crisis de 2022, ha reducido la demanda de gas del continente en los últimos cinco años, una tendencia que los analistas prevén que se mantenga al menos hasta 2030. Esa reducción estructural de la exposición al gas proporciona a Europa un margen de reacción mayor que hace cuatro años, aunque no suficiente para hacer frente sin tensiones al bloqueo de Ormuz si este se prolonga más allá del verano.