El plazo de aceptación de la oferta pública de adquisición finaliza el 10 de octubre con posiciones radicalmente opuestas entre ambas entidades. BBVA confía en alcanzar entre el 60 y el 70% del capital del banco catalán, mientras que Sabadell pronostica que la aceptación no superará el 30%. La mejora del 10% en la oferta y la eliminación del pago en efectivo buscan atraer a los accionistas minoritarios, que representan el 40% del capital. El resultado definitivo se conocerá el 17 de octubre y determinará si se produce la fusión.
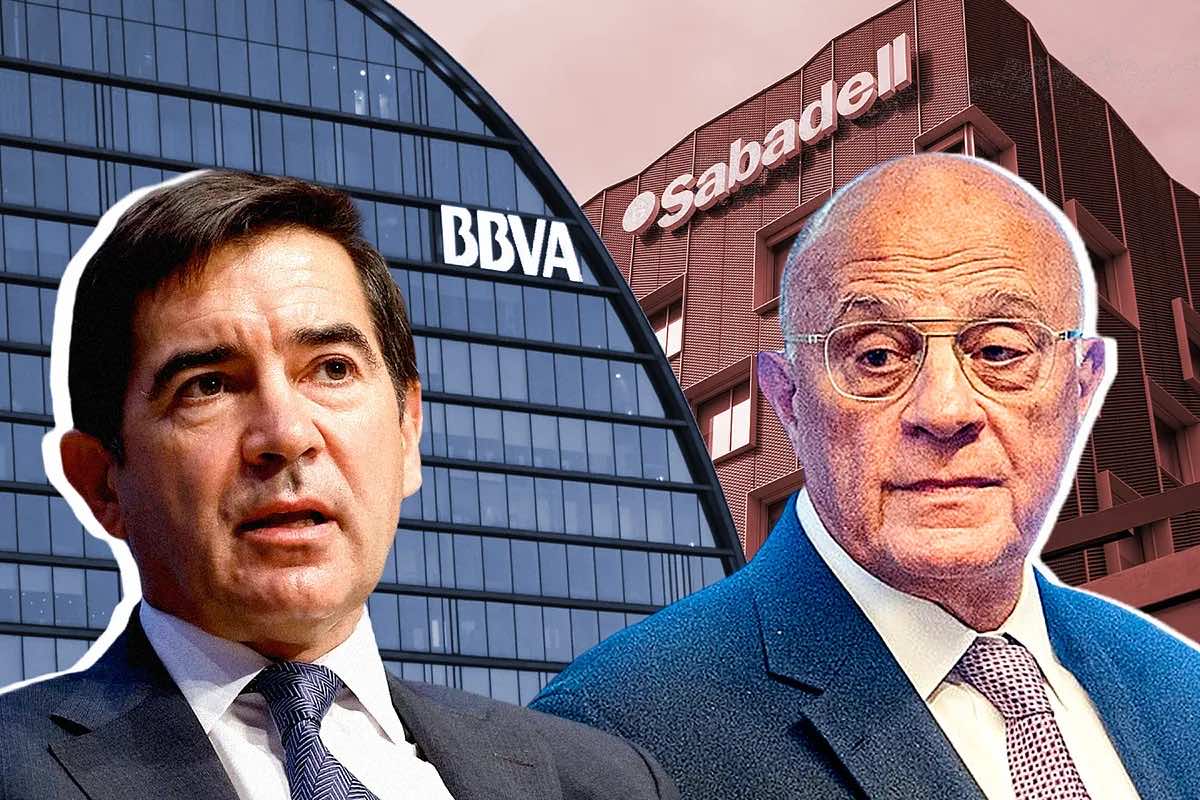
La oferta pública de adquisición de BBVA sobre Banco Sabadell entra en su fase definitiva con un desenlace incierto que divide a los analistas financieros. El periodo de aceptación concluye este 10 de octubre tras 30 días naturales en los que los accionistas del banco catalán han podido decidir si canjean sus títulos por acciones de la entidad vasca. La operación, que busca crear uno de los mayores grupos bancarios de Europa, ha estado marcada por la tensión entre ambas direcciones y por las estrategias de comunicación para influir en la decisión de los inversores. Los fondos institucionales, que controlan el 30% del capital, mantienen en secreto sus intenciones hasta las últimas horas.
El presidente de BBVA, Carlos Torres, proyecta un resultado claramente favorable para sus intereses. En declaraciones a varios medios, Torres asegura manejar información directa de accionistas institucionales que trasladan en una mayoría abrumadora su intención de aceptar la oferta. El directivo calcula que el porcentaje de aceptación final se situará entre el 60 y el 70% del accionariado del Sabadell, muy por encima del 50% necesario para tomar el control. El presidente del banco vasco defiende que las acciones depositadas hasta el momento suponen casi un tercio del total y que existe un patrón de aceleración que refuerza su pronóstico optimista.
Desde el lado contrario, el consejero delegado de Sabadell, César González-Bueno, considera irreal la expectativa de BBVA. El directivo califica de barbaridad el optimismo mostrado por Torres y sostiene que el nivel real de aceptación será muy inferior. «La aceptación a la OPA puede estar un poco por debajo o un poco por encima del 30%. Mi predicción es que estará solo alrededor del 25%», afirmó González-Bueno en declaraciones públicas. El ejecutivo del banco catalán atribuye la estrategia de comunicación de BBVA a un intento de provocar un efecto arrastre entre los inversores indecisos mediante la creación de una ilusión de éxito.
BBVA mejoró su oferta en septiembre tras meses negándose a modificar las condiciones iniciales. La nueva propuesta establece el canje de una acción de BBVA por cada 4,8376 acciones de Sabadell, lo que supone un incremento del 10% respecto a la oferta anterior. La operación valora cada acción del banco catalán en 3,39 euros, niveles máximos en más de una década. La contraprestación pasa a ser enteramente en acciones, eliminando el pago en efectivo, lo que permite a los accionistas con plusvalías evitar tributar si la aceptación supera el 50%. BBVA ha renunciado a realizar nuevas mejoras o ampliar el plazo de aceptación.
Los accionistas son decisivos
Los inversores minoritarios se han convertido en el factor determinante para el desenlace de la operación. Este segmento representa el 40% del capital de Sabadell, y de ellos un 80 por ciento mantiene sus acciones depositadas en la propia entidad catalana, lo que equivale al 33% del total. González-Bueno aseguró que solo un 1 por ciento de los minoritarios había acudido a la oferta hasta principios de octubre, lo que supone apenas un 0,3% sobre el total de accionistas. BBVA ha acusado al banco catalán de dificultar que sus accionistas acepten la oferta y ha solicitado a la Comisión Nacional del Mercado de Valores que ponga fin con urgencia a estos supuestos impedimentos.
La figura de David Martínez, inversor mexicano y hasta ahora consejero de Sabadell, se sitúa en el centro del debate tras confirmar el canje de su paquete accionarial del 3,86%. La decisión de Martínez supone renunciar a ganancias estimadas en 48 millones de euros por la diferencia entre los dividendos aprobados por ambas entidades. Sabadell ha anunciado distribuciones de dividendos y recompras de acciones de en torno al 40% de su cotización actual entre 2025 y 2027, incluido un dividendo extraordinario de 50 céntimos por acción vinculado a la venta de TSB. La entidad catalana argumenta que los accionistas que acepten la oferta de BBVA recibirían distribuciones previstas entre un 21 y un 28% menores en ese periodo.
Zúrich, segundo accionista de Sabadell con un 4,94%, rechazó la oferta y confirmó que no venderá su participación al banco vasco. Esta posición contrasta con la decisión de Martínez y refuerza la incertidumbre sobre el resultado final. El consejo de administración de Sabadell considera que la operación obtendrá un nivel bajo de aceptación y advierte a los accionistas sobre los riesgos fiscales de acudir a la primera oferta si posteriormente BBVA lanza una segunda. Los inversores que acepten ahora y sean residentes en España deberán tributar por las plusvalías aunque no hayan recibido efectivo, mientras que los que esperen podrían acceder a una segunda oferta totalmente en metálico.
Si BBVA alcanza entre el 30 y el 50% de aceptación y decide seguir adelante, tendría que lanzar una segunda oferta pública de adquisición obligatoria. En ese escenario, los accionistas tendrían derecho a cobrar en efectivo a un precio no inferior al de la primera operación. El banco vasco dispondría de entre 5.000 y 6.000 millones de euros en superávit de solvencia, pero necesitaría entre 10.000 y 12.000 millones para completar la operación, lo que podría obligarle a realizar una ampliación de capital. El presidente Torres ha defendido que tienen exceso de capital y palancas suficientes para financiar una eventual segunda oferta.
El resultado definitivo se conocerá cinco días hábiles después del cierre del plazo, previsiblemente el 17 de octubre. La Comisión Nacional del Mercado de Valores establecerá los criterios para fijar el precio equitativo en caso de segunda oferta, pudiendo modificar la propuesta del banco si considera que se han producido movimientos especulativos. El consenso del mercado augura el éxito de la operación, con las cotizaciones de ambos bancos prácticamente acopladas con un pequeño sesgo positivo sobre el canje ofrecido, lo que indica que los inversores profesionales prevén que BBVA conseguirá más del 50% del capital del banco catalán.