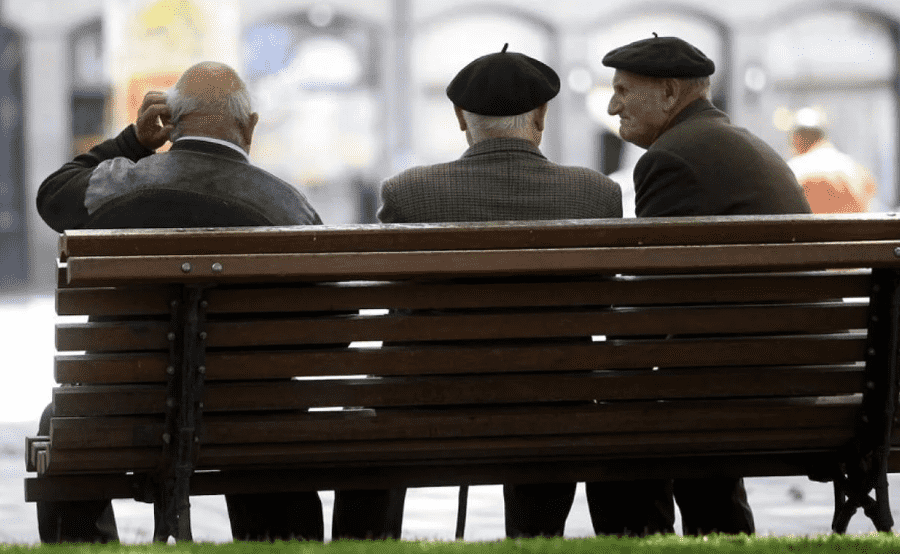
En enero de 2026, millones de pensionistas españoles recibirán un incremento aproximado del 2,6 % al 2,7 %. Este ajuste automático, vinculado al IPC medio anual, representa unos 40 euros adicionales al mes para gran parte de los jubilados. El aumento ofrece alivio, aunque abre a la vez un debate más amplio sobre sostenibilidad, equidad y bienestar real.
La fórmula que actualiza las pensiones en función del IPC busca preservar el poder adquisitivo de los mayores. Este año, la estimación sitúa la subida en torno al 2,7 %. Con ello, la pensión media se acercará a los 1.550 euros mensuales; la mínima sin cónyuge, a unos 900; y la máxima, a más de 3.300. Son cifras que confirman un esfuerzo de protección social significativo. Sin embargo, la conversación pública debe ir más allá del anuncio.
Hay un supuesto extendido: la idea de que una subida automática garantiza el bienestar de los pensionistas. Este supuesto se debilita cuando se observan los precios reales. Alimentación, vivienda, energía y cuidados mantienen ritmos de encarecimiento superiores al aumento previsto. Un observador escéptico preguntaría qué margen ofrece una subida del 2,7 % para compensar un coste de vida cada vez más exigente. La preocupación se acentúa en pensiones mínimas y no contributivas, donde el incremento absorbe menos la presión inflacionaria.
Otro supuesto merece revisión: que este incremento asegura la estabilidad futura del sistema. La realidad es más compleja. La revalorización es automática, pero su financiación descansa en cotizaciones crecientes y en un mercado laboral sometido a tensiones estructurales. España avanza hacia un escenario demográfico en el que más pensionistas y menos trabajadores obligarán a revisar fórmulas, equilibrios y prioridades. La inversión productiva también avanza con lentitud, lo que limita la capacidad del sistema para sostener incrementos continuados sin reformas de fondo.
Una perspectiva alternativa considera que esta subida forma parte de un esfuerzo redistributivo. Las pensiones mínimas, las no contributivas y el Ingreso Mínimo Vital experimentarán mejoras superiores al IPC. Es un gesto que reconoce desigualdades internas y corrige brechas históricas. Pero esta orientación exige una estrategia clara: reforzar mecanismos de financiación, proteger las bases trabajadoras y garantizar que el sistema evolucione de manera equilibrada sin cargar excesivamente a empresas y trabajadores.
El desafío real consiste en conectar la revalorización con una política de bienestar más amplia. Si las pensiones suben, pero los precios de la vivienda permanecen disparados, si los cuidados siguen siendo inaccesibles para muchas familias, o si los servicios de dependencia continúan sobrecargados, el alivio económico se diluye. La protección del poder adquisitivo debe acompañarse de medidas que mejoren la vida cotidiana de los mayores: acceso a servicios públicos, entornos habitables, apoyo sanitario y estabilidad social.
La discusión sobre las pensiones es también política. Sin presupuestos aprobados y con un clima parlamentario fragmentado, el mecanismo automático puede convertirse en una arena de disputa. El interés general demanda un enfoque de responsabilidad institucional que preserve la previsibilidad del sistema y evite que los jubilados queden expuestos a incertidumbres innecesarias.
La revalorización de las pensiones para 2026 es una buena noticia. Representa un reconocimiento al esfuerzo de quienes sostuvieron décadas de trabajo. Pero un sistema sólido exige más que un ajuste anual: requiere visión, planificación y reformas que aseguren justicia intergeneracional, equilibrio financiero y bienestar real. El cheque es un paso. El reto está en todo lo que viene después.