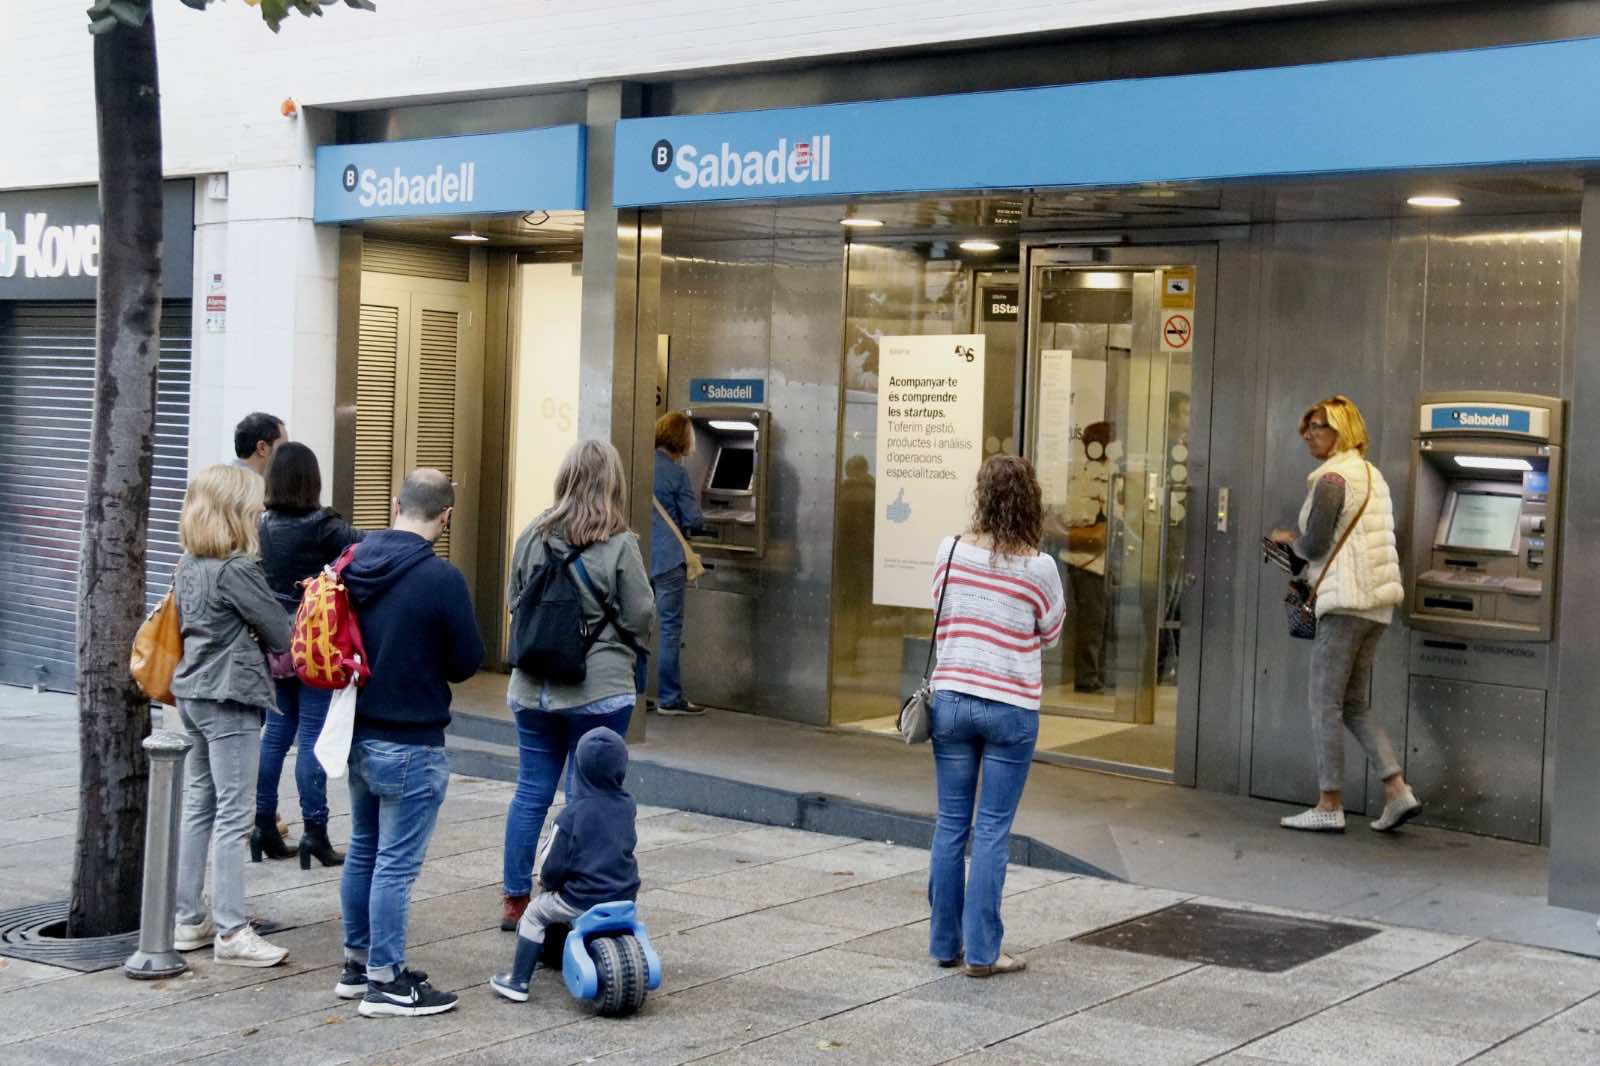
El sector financiero español alcanza en junio una tasa de morosidad del 2,97%, su menor nivel desde octubre de 2008, consolidando una tendencia de mejora que contrasta con las previsiones pesimistas de hace dos años. El volumen de créditos dudosos se reduce a 36.291 millones de euros, la cifra más baja desde 2008, mientras las entidades aprovechan el buen momento económico para sanear sus balances en un escenario de normalización monetaria.
La morosidad bancaria española ha logrado situarse por debajo del umbral del 3% por primera vez desde octubre de 2008, alcanzando en junio una tasa del 2,97% según la estadística del Banco de España. Esta cifra supone una reducción tanto mensual, desde el 3,11% de mayo, como interanual, tras partir del 3,43% de junio de 2024. El hito marca un punto de inflexión en la evolución del sector financiero español, que había iniciado 2023 con previsiones pesimistas sobre el impacto del endurecimiento monetario en la capacidad de pago de familias y empresas.
El volumen de créditos dudosos descendió hasta los 36.291 millones de euros, registrando un recorte mensual de 955 millones y una reducción interanual de 4.599 millones. Esta cifra representa la menor cantidad de préstamos morosos desde junio de 2008, evidenciando la solidez de un proceso de saneamiento que se ha extendido durante más de una década. Los datos contrastan con las expectativas iniciales de deterioro crediticio que acompañaron la escalada del Euribor desde valores negativos hasta superar el 4%, impulsado por la política de subidas del Banco Central Europeo.
La mejora se produce en un contexto económico que ha superado las previsiones más conservadoras de principios de 2023. El crecimiento del PIB español estimado del 2,4% para 2024, superior a las proyecciones iniciales, ha fortalecido la capacidad de pago de hogares y empresas. El empleo se ha mantenido robusto, con especial resistencia en sectores tradicionalmente vulnerables durante crisis anteriores, mientras la inflación ha moderado su impacto tras los picos registrados durante 2022 y principios de 2023.
Las entidades aprovechan el momento de fortaleza
Los bancos han capitalizado este entorno favorable para acelerar el saneamiento de sus balances mediante políticas más estrictas de concesión crediticia y el fortalecimiento de sus procedimientos de gestión de riesgos. Las grandes entidades como Santander y CaixaBank han liderado esta mejora, logrando reducir significativamente sus tasas de impago y reforzando la confianza en la estabilidad financiera del sistema. Esta estrategia prudencial ha demostrado su efectividad, especialmente tras las lecciones aprendidas durante la crisis financiera de 2008-2012.
Los establecimientos financieros de crédito registraron una evolución aún más favorable, con su tasa de morosidad descendiendo hasta el 5,42%, una reducción de 61 puntos básicos respecto a mayo y de un punto porcentual en términos interanuales. El volumen de crédito dudoso de estas entidades alcanzó los 2.404 millones de euros, experimentando una caída mensual de 166 millones y una reducción anual de 479 millones. Paralelamente, las provisiones del total de entidades de crédito se situaron en 27.654 millones, con recortes de 330 millones mensuales y 1.598 millones anuales.
La reducción de la morosidad se ha extendido a todos los segmentos crediticios, con especial relevancia en el crédito hipotecario, que mantiene ratios en torno al 2,3%, y en el empresarial, donde la tasa se sitúa alrededor del 4,1%. A diferencia de la crisis de 2008, la actividad inmobiliaria no figura entre los sectores con mayor morosidad, mientras que únicamente algunas ramas específicas como la hostelería, fuertemente impactada durante la pandemia, mantienen niveles ligeramente superiores aunque en clara tendencia descendente.
Perspectivas de moderación en este 2025
Las proyecciones para 2025 apuntan hacia una estabilización de la morosidad en niveles históricos bajos, aunque se anticipa una ligera moderación del ritmo de mejora. Los analistas esperan que la tasa oscile entre el 3% y 3,5%, nivel que seguiría siendo excepcionalmente favorable en términos históricos. Esta previsión considera factores como la posible finalización de algunas medidas de apoyo gubernamental y la normalización gradual de las políticas monetarias europeas, que podrían incrementar marginalmente la presión sobre determinados segmentos de deudores.
El sector bancario español afronta este escenario desde una posición de solidez inédita en las últimas décadas. Los niveles de capitalización superan ampliamente los requerimientos regulatorios, con ratios CET1 en torno al 13,66% y de capital total del 17,73%, mientras la rentabilidad sobre patrimonio se sitúa entre las más elevadas de Europa. Esta combinación de fortaleza patrimonial y eficiencia operativa proporciona un colchón significativo ante eventuales tensiones crediticias.
La evolución futura dependerá fundamentalmente de la capacidad de la economía española para mantener su dinamismo en un entorno internacional marcado por la incertidumbre comercial y las tensiones geopolíticas. El volumen de préstamos dudosos en España, aunque experimenta una tendencia decreciente, sigue siendo el segundo más elevado de Europa con 76.200 millones según datos de la Autoridad Bancaria Europea, únicamente superado por Francia. Sin embargo, la trayectoria descendente consolidada durante los últimos años sugiere que el sector mantendrá su capacidad de resistencia ante eventuales deterioros coyunturales del entorno económico.