El importe medio de los créditos hipotecarios se dispara un 31% interanual hasta rozar los 170.000 euros, mientras la presión sobre la vivienda continúa. España constituyó 243.257 hipotecas en los primeros siete meses de 2025, un 35% más que en 2024. Los bancos han relajado las condiciones crediticias aprovechando la bajada del Euribor, pero mantienen tipos de interés medios del 2,99% que penalizan especialmente a compradores jóvenes y familias de renta media. El mercado inmobiliario registra su momento más dinámico desde la burbuja de 2008.
El mercado hipotecario español ha experimentado una aceleración sin precedentes en 2025, con la constitución de 243.257 nuevas hipotecas sobre viviendas durante los primeros siete meses del año, lo que representa un incremento del 35% respecto al mismo período de 2024. Esta cifra marca el registro más alto desde el periodo de auge previo a la crisis financiera de 2008, confirmando que España atraviesa un momento de máxima actividad crediticia impulsado por la combinación de tipos de interés más bajos y una demanda inmobiliaria pujante que ha convertido la compra de vivienda en una prioridad nacional.
El importe medio de las hipotecas constituidas ha experimentado un crecimiento espectacular del 31% interanual, alcanzando los 168.363 euros según datos provisionales del Instituto Nacional de Estadística correspondientes a junio de 2025. Esta cifra supone un incremento de casi 40.000 euros respecto a los niveles de 2024 y refleja tanto el encarecimiento generalizado de la vivienda como la mayor capacidad de endeudamiento de las familias españolas en un contexto de mejora de las condiciones laborales y estabilidad económica. El dato sitúa el importe hipotecario medio en máximos históricos, superando incluso los registros del periodo de expansión inmobiliaria anterior a la crisis.
Solo en junio de 2025 se constituyeron 41.834 hipotecas sobre viviendas, registrando un crecimiento interanual del 31,7% que consolida la tendencia alcista iniciada en 2024. El tipo de interés medio aplicado a estas nuevas operaciones se situó en el 2,99%, manteniendo niveles atractivos pese al repunte experimentado desde los mínimos históricos de 2021. Esta cifra refleja el equilibrio que los bancos han logrado entre competitividad comercial y rentabilidad, aprovechando la intensa demanda crediticia para mantener márgenes que habían estado bajo presión durante el período en que los tipos de interés del Banco Central Europeo eran negativos.
Los bancos flexibilizan criterios ante la avalancha de demanda
Las entidades financieras han adaptado sus políticas crediticias para hacer frente a la extraordinaria demanda hipotecaria, relajando ciertos criterios de concesión sin comprometer los estándares de solvencia establecidos tras la crisis de 2008. La tasa de morosidad hipotecaria se mantiene en mínimos históricos del 1,8%, lo que proporciona confianza a las entidades para ampliar su actividad crediticia. Los bancos han incrementado el ratio de financiación hasta el 85% del valor de tasación en algunos casos, especialmente para primeras viviendas y clientes con perfiles de ingresos elevados, una flexibilización que contrasta con la mayor rigidez aplicada durante los años de crisis.
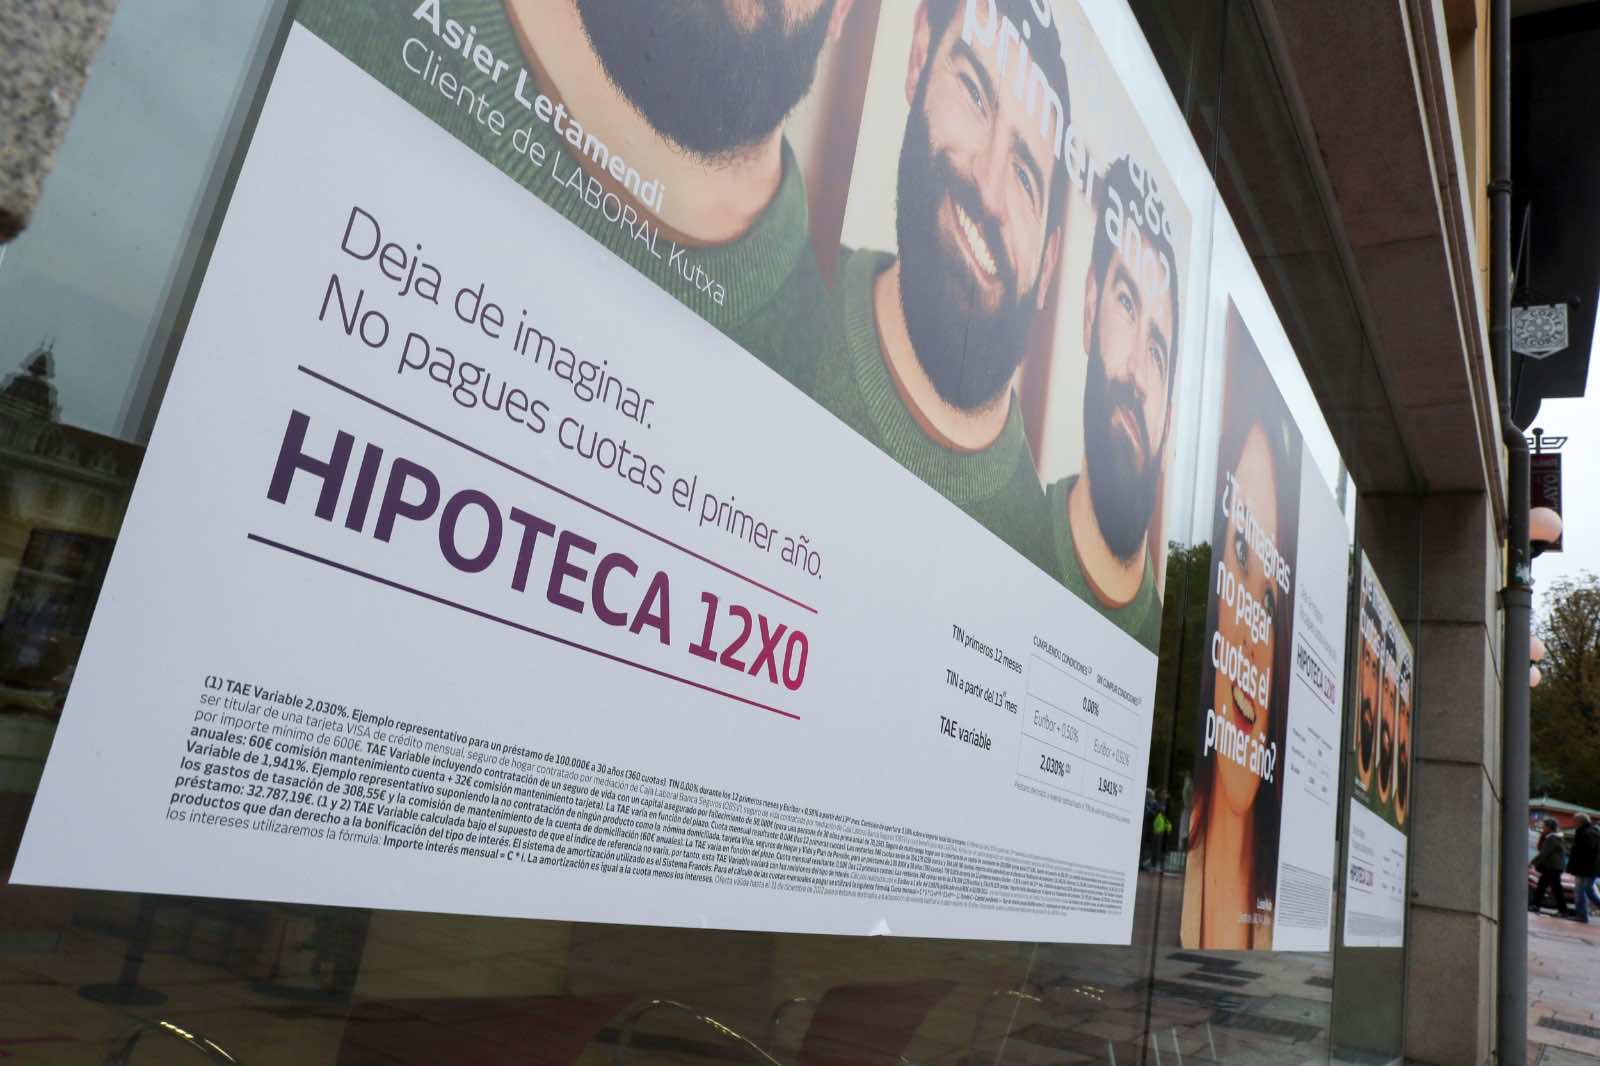
El descenso del Euribor desde los máximos del 4,2% alcanzados en octubre de 2023 hasta el 2,08% actual ha facilitado esta expansión crediticia. Las hipotecas variables, que representan aproximadamente el 70% de las nuevas formalizaciones, se benefician directamente de esta evolución, con tipos aplicados que oscilan entre el Euribor más diferencial de 0,49% en las ofertas más competitivas hasta spreads del 1,2% en productos sin vinculación. Esta mejora en las condiciones ha reactivado la demanda de familias que habían aplazado sus decisiones de compra durante el período de tipos altos.
Los productos hipotecarios más demandados muestran una clara preferencia por las hipotecas mixtas, que combinan un período inicial a tipo fijo con posterior referenciación variable. Las ofertas de Ibercaja con tipos fijos del 1,55% durante cinco años, o las propuestas de Cajamar con 1,79% fijo a cinco años, han concentrado una parte significativa de la nueva producción. Esta tendencia responde a la búsqueda de estabilidad por parte de los compradores en un contexto de incertidumbre sobre la evolución futura de los tipos de interés, especialmente ante los posibles cambios en la política monetaria del Banco Central Europeo.
Presión para el acceso a la vivienda de sectores vulnerables
El crecimiento del importe medio hipotecario evidencia las crecientes dificultades de acceso que enfrentan determinados segmentos poblacionales. Para una familia con ingresos medios de 2.500 euros mensuales, el nuevo escenario hipotecario supone destinar aproximadamente el 45% de sus ingresos netos al pago de la hipoteca, superando ampliamente el 30% recomendado por los organismos internacionales como umbral de sostenibilidad financiera. Esta realidad explica el descenso de la tasa de emancipación juvenil hasta mínimos del 14,8%, convirtiendo el acceso a la vivienda en uno de los principales desafíos socioeconómicos del país.
Los datos territoriales muestran importantes asimetrías entre comunidades autónomas que reflejan la diversa situación del mercado inmobiliario español. Madrid y Cataluña concentran el 35% de las nuevas hipotecas, con importes medios que superan los 200.000 euros, mientras que comunidades como Extremadura o Castilla-La Mancha registran importes significativamente menores, en torno a los 110.000 euros. Esta brecha territorial no solo refleja las diferencias en el coste de la vivienda, sino también las disparidades en niveles de renta que determinan la capacidad de endeudamiento de las familias según su ubicación geográfica.
La presión crediticia también se manifiesta en el endurecimiento de los requisitos de entrada. Los bancos exigen actualmente ahorros equivalentes al 30% del valor de la vivienda, incluyendo tanto la entrada como los gastos de formalización, lo que supone aproximadamente 60.000 euros para una vivienda media. Esta barrera de entrada excluye del mercado a amplios sectores de población joven y familias de rentas medias, concentrando el acceso al crédito hipotecario en segmentos con mayor capacidad de ahorro previo. La situación ha generado un mercado hipotecario dual, donde coexisten compradores con alta solvencia financiera junto a otros que acceden al crédito en condiciones de máximo endeudamiento y riesgo financiero elevado.