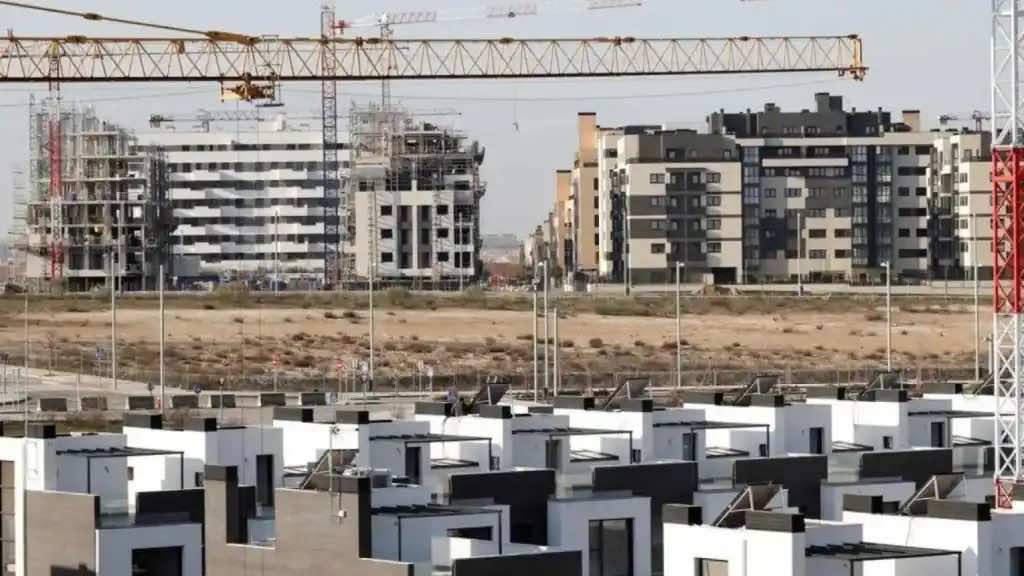
La demanda pujante y la escasa oferta impulsan el mercado a niveles no vistos desde la burbuja inmobiliaria. Las compraventas han crecido un 20% interanual hasta junio, mientras que los precios registran subidas históricas del 14,8% que tensionan aún más el acceso a la vivienda. La obra nueva lidera el crecimiento con incrementos del 30%, consolidando España como uno de los mercados inmobiliarios más dinámicos de Europa tras la reducción de tipos de interés del BCE.
El mercado inmobiliario español ha alcanzado en el primer semestre de 2025 cifras que no se registraban desde el periodo de auge anterior a la crisis financiera. Entre enero y junio se llevaron a cabo 357.533 operaciones de compraventa, un 20% más en comparación con con 2024, según datos del Instituto Nacional de Estadística (INE). Esta cifra supone el volumen de transacciones más elevado para este periodo desde 2007, cuando el mercado inmobiliario se encontraba en plena expansión.
El dinamismo del sector se explica por la confluencia de varios elementos que han reactivado la demanda después de un año 2023 marcado por las subidas de tipos de interés. La paulatina reducción de las tasas por parte del Banco Central Europeo (BCE) desde mediados de 2024 ha mejorado sustancialmente las condiciones de financiación, mientras que el crecimiento económico sostenido y la confianza empresarial han creado un entorno favorable para las decisiones de inversión inmobiliaria.
Los datos mensuales confirman esta tendencia alcista. En junio se registraron 59.021 compraventas, con un crecimiento interanual del 17,9%, marcando el mejor dato para este mes desde 2007. Las transacciones han encadenado doce meses consecutivos de incrementos, consolidando un patrón de recuperación que comenzó a manifestarse en la segunda mitad de 2024. El mercado acumula en el primer semestre un crecimiento del 19,7% respecto al mismo periodo del año anterior.
La obra nueva lidera el crecimiento
La vivienda nueva emerge como el segmento más dinámico del mercado inmobiliario. Las operaciones sobre obra nueva han experimentado un crecimiento del 30,6% en lo que va de año, casi duplicando el ritmo de expansión de las viviendas usadas, que avanzan un 17%. En junio, las transacciones de vivienda nueva alcanzaron las 12.570 operaciones, con un incremento anual del 25,3%, mientras que las viviendas de segunda mano sumaron 46.451 transacciones, creciendo un 16%. La obra nueva representa ya el 21,3% del total del mercado, ganando peso respecto a años anteriores.
Esta preferencia por la vivienda nueva responde a múltiples factores que van más allá del precio. Los compradores valoran especialmente la eficiencia energética, las nuevas tecnologías incorporadas y la ausencia de reformas inmediatas. «La vivienda nueva ofrece ventajas competitivas en un contexto de creciente concienciación sobre sostenibilidad y eficiencia», señala María Matos, directora de Estudios de Fotocasa, quien apunta que este segmento está experimentando «una demanda sin precedentes».
El comportamiento territorial del mercado muestra diferencias significativas entre comunidades autónomas. Cantabria lidera el crecimiento interanual con un alza del 41,7%, seguida de Aragón (37,7%) y Castilla y León (35,2%). Por el contrario, las Islas Baleares (1,2%), Navarra (1,5%) y la Comunidad de Madrid (3,7%) registran los menores incrementos regionales, reflejando en gran medida la saturación de algunos mercados locales y el impacto de las políticas de limitación de alquileres turísticos.
Andalucía, Cataluña y la Comunidad Valenciana concentran aproximadamente la mitad de todas las operaciones del país. Estas tres regiones suman 178.000 transacciones en el primer semestre, manteniendo su posición como los mercados inmobiliarios de mayor volumen. Madrid, pese a su menor crecimiento porcentual, continúa siendo uno de los mercados más activos en términos absolutos, especialmente en el segmento de vivienda nueva.
El impulso de la demanda extranjera constituye otro elemento determinante en el crecimiento del mercado. Los compradores internacionales representan el 14,1% de las compraventas registradas en el primer trimestre de 2025, una proporción próxima al máximo histórico del 15,92% alcanzado en 2022. En provincias costeras como Alicante, los extranjeros realizan el 43,67% de las compras, mientras que en Málaga alcanzan el 34,75% y en Baleares el 30,03%. Esta demanda internacional, concentrada en zonas turísticas y de alta calidad de vida, contribuye significativamente a la tensión sobre la oferta disponible.
Precios en máximos históricos
Los precios inmobiliarios han experimentado una escalada histórica que sitúa el metro cuadrado en niveles récord. Según el Índice Inmobiliario Fotocasa, el precio medio alcanzó los 2.635 euros por metro cuadrado en mayo de 2025, registrando una subida anual del 14,8% y un incremento mensual del 4%. Esta evolución representa «el encarecimiento más alto registrado desde que tenemos datos», según Matos, y lleva los precios nuevamente a los niveles de 2007 por primera vez en casi dos décadas.
La financiación hipotecaria ha experimentado un crecimiento paralelo al de las compraventas. En mayo se constituyeron 42.274 hipotecas sobre viviendas, un 54,4% más que en el mismo mes de 2024, con un importe medio de 158.153 euros, que supone un incremento del 12,7%. El descenso del Euríbor hasta el 2,081% en mayo ha facilitado el acceso al crédito, mientras que la reducción de tipos de interés por parte del BCE ha mejorado las condiciones generales de financiación.
Las perspectivas para el segundo semestre apuntan a la continuación del crecimiento, aunque a un ritmo más moderado. Los analistas de CaixaBank Research prevén que los precios de la vivienda mantendrán su tendencia alcista en 2025, con un crecimiento nominal estimado del 4%, claramente superior a la inflación prevista del 1,9%. La política monetaria del BCE, con nuevas reducciones de tipos esperadas, seguirá apoyando la demanda, aunque la limitada capacidad de construcción podría actuar como factor restrictivo del crecimiento.
Retos de oferta y perspectivas futuras
El principal desafío del mercado inmobiliario español radica en el desequilibrio estructural entre oferta y demanda. Según la Estadística Continua de Población del INE, entre 2021 y 2023 se crearon aproximadamente 777.000 hogares netos, mientras que el número de viviendas terminadas fue de apenas 273.000 unidades. Esta brecha, aunque se ha reducido parcialmente en 2024, sigue ejerciendo presión alcista sobre los precios y limita el acceso a la vivienda para amplios sectores de la población.
La consolidación del mercado inmobiliario como motor económico se refleja también en su capacidad de generar empleo y actividad en sectores relacionados. La construcción y los servicios inmobiliarios han incrementado su participación en el crecimiento del PIB, mientras que las transacciones inmobiliarias generan importantes ingresos fiscales para las administraciones públicas. Sin embargo, el encarecimiento de la vivienda plantea desafíos importantes para la política económica, especialmente en términos de accesibilidad para jóvenes y familias con rentas medias.
El mercado inmobiliario español enfrenta así un momento de máxima actividad desde la crisis financiera, impulsado por condiciones macroeconómicas favorables y una demanda pujante tanto nacional como internacional. No obstante, los retos relacionados con la oferta limitada y el encarecimiento progresivo requerirán respuestas de política pública orientadas a garantizar el acceso equilibrado a la vivienda en un contexto de crecimiento económico sostenido.