La entidad vasca afronta el reto de crecer de forma orgánica tras el rechazo de los accionistas del Sabadell, mientras el banco catalán debe demostrar su capacidad para competir en solitario. Los seis grandes del sector ganaron 17.086 millones hasta junio, un 11,8% más que en el mismo periodo del año anterior, batiendo récords históricos. El fiasco reabre el debate sobre la concentración bancaria en un mercado donde las fusiones transfronterizas siguen siendo prácticamente imposibles por barreras regulatorias y políticas.
El fracaso de la operación más larga de la banca española en décadas desata un intenso debate sobre el futuro del sector financiero. No supone un revés solo para el BBVA o el Sabadell, sino para todo un sistema que lleva un lustro de concentración ininterrumpida y que está acelerando su proceso de consolidación. Los seis grandes bancos españoles ganaron en el primer semestre 17.086 millones de euros, un 11,8% más, batiendo récords y empujando las cotizaciones del sector al mejor inicio de año desde hace décadas.
España tiene uno de los sectores financieros más solventes y competitivos de la zona euro, lo que contribuye de manera muy positiva a las cifras de crecimiento económico con su labor de provisión de crédito, remarca el vicepresidente segundo del Gobierno, Carlos Cuerpo. El enlace frustrado tampoco se presenta como un traspié para las cuentas del sector, más bien al contrario. Aun sin el éxito de la operación, el sector bancario sigue sensiblemente concentrado en pocas manos.
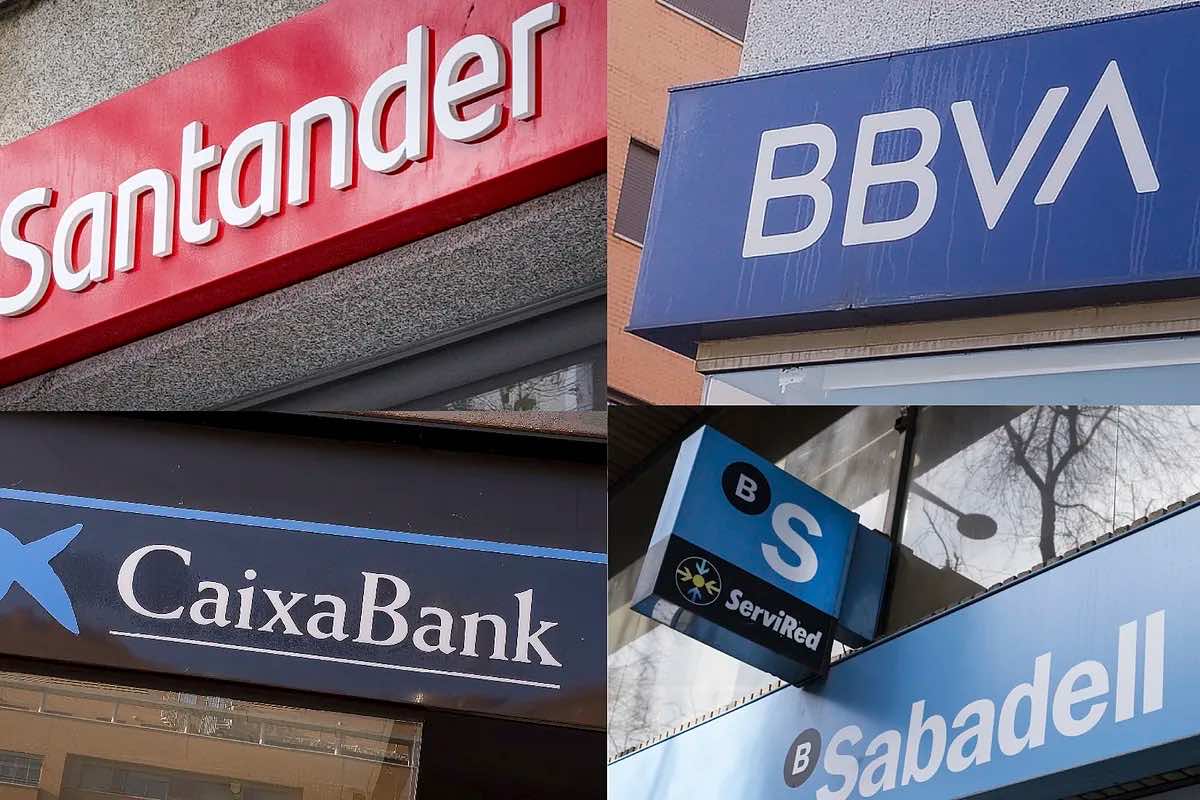
Las cinco entidades más potentes, Santander, BBVA, CaixaBank, Sabadell y Bankinter, acumulan cerca del 80% de cuota de mercado, claramente por encima de países como Alemania, Francia e Italia, según explica Leopoldo Torralba, economista de Arcano Economic Research. En Europa, aunque fuera de la zona euro, hay casos flagrantes de concentración como el de Suiza, donde Credit Suisse fue absorbido por UBS tras su casi quiebra en 2023, generando un gigante financiero con un peso desproporcionado en la economía helvética.
Barreras para las fusiones transfronterizas
Marco Troiano, director del equipo de instituciones financieras de Scope Ratings, considera que las fusiones transfronterizas también tienen menos sentido económico en la actualidad, porque los ahorros de costes son menores. Las sinergias de costes e ingresos suelen ser mayores en las operaciones nacionales, debido al solapamiento de franquicias y operaciones comerciales que se pueden eliminar. Las barreras regulatorias y la falta de una unión bancaria completa en Europa dificultan estas operaciones más allá de las fronteras nacionales.
Para el BBVA, la salida más lenta y complicada sería invertir para crecer en España de forma orgánica, desarrollando su red comercial y ganando cuota de mercado cliente a cliente. Esta sería la vía menos conflictiva tras el reciente fracaso, aunque genera menos entusiasmo entre los inversores que buscan resultados rápidos. El banco vasco se enfrenta además al rechazo social, sindical y político que generan las grandes fusiones porque las entidades de mayor tamaño se hacen todavía más grandes a expensas del empleo y la competencia.
La soledad del BBVA en la defensa de su oferta hostil refleja esta dificultad estructural del mercado. Por el momento, el grupo catalán también queda bajo presión constante. Se mantiene independiente, pero con el análisis permanente de sus capacidades para competir frente a gigantes como CaixaBank, Santander y BBVA. Su posición competitiva es cuestionada por analistas que consideran que no tiene el músculo financiero ni el tamaño ni el perímetro internacional necesario tras la venta de su filial británica TSB, que durante años fue su gran apuesta de expansión exterior.
El mercado lleva tiempo especulando con la posibilidad de que el Sabadell pudiera quedar en el escaparate de posibles fusiones. Uno de los rumores más recurrentes durante la operación fallida del BBVA se especuló con una unión con Unicaja, que no llegó a materializarse. Durante los meses de mayor tensión también se especuló que el presidente del Sabadell, Josep Oliu, y el consejero delegado, César González-Bueno, exploraron una posible operación con Abanca, banco controlado por Juan Carlos Escotet, aunque finalmente nada prosperó de estas conversaciones exploratorias.
El BBVA busca alternativas de crecimiento
El grupo vasco lanzó una oferta que finalmente no convenció a los accionistas minoritarios ni a los grandes fondos institucionales del banco catalán. Con España encaminándose a los 50 millones de habitantes, el empleo batiendo récords históricos y la compra de viviendas repuntando a números que no se veían desde antes de la crisis inmobiliaria, parecería razonable defender el interés del BBVA por aumentar su exposición doméstica en la gran economía avanzada que más crece actualmente en Europa y que presenta perspectivas sólidas de crecimiento a medio plazo.
Una fusión habría permitido elevar de golpe su cuota del mercado español en nuevas nóminas e hipotecas, alimentando el crecimiento frente a un competidor directo que quedaba eliminado. La resolución adversa de la operación deja al BBVA en una situación delicada. La entidad mantiene una alta dependencia de los mercados emergentes, especialmente México y Turquía, más inestables y vinculados a los vaivenes de las divisas y la política internacional. México es el principal mercado del BBVA y el gran foco de atención de los inversores internacionales por la exposición significativa de la entidad en ese país.
Es por eso que en 2020, justo antes de intentarlo por primera vez con el Sabadell, el banco vasco vendiese su negocio en Estados Unidos y dedicase ese dinero de unos 8.700 millones de euros a reforzar su posición en el mercado mexicano. La presión del mercado para que el Sabadell demuestre de manera sólida sus capacidades competitivas es ahora muy evidente. Tras recibir la noticia del fracaso de la oferta del BBVA, muchos analistas cuestionan su viabilidad futura a largo plazo y el ritmo de resultados que puede mantener de forma sostenible.
Las grandes entidades consolidadas del sector han disparado el negocio por su velocidad de crecimiento y su capacidad para generar beneficios récord trimestre tras trimestre. El Sabadell deberá demostrar que puede competir en este entorno sin necesidad de fusionarse con ningún otro banco, manteniendo su independencia pero generando valor suficiente para sus accionistas. El futuro del mapa bancario español sigue abierto, con incertidumbres sobre nuevos movimientos de consolidación que podrían producirse en los próximos años si las condiciones del mercado y el entorno regulatorio lo permiten.