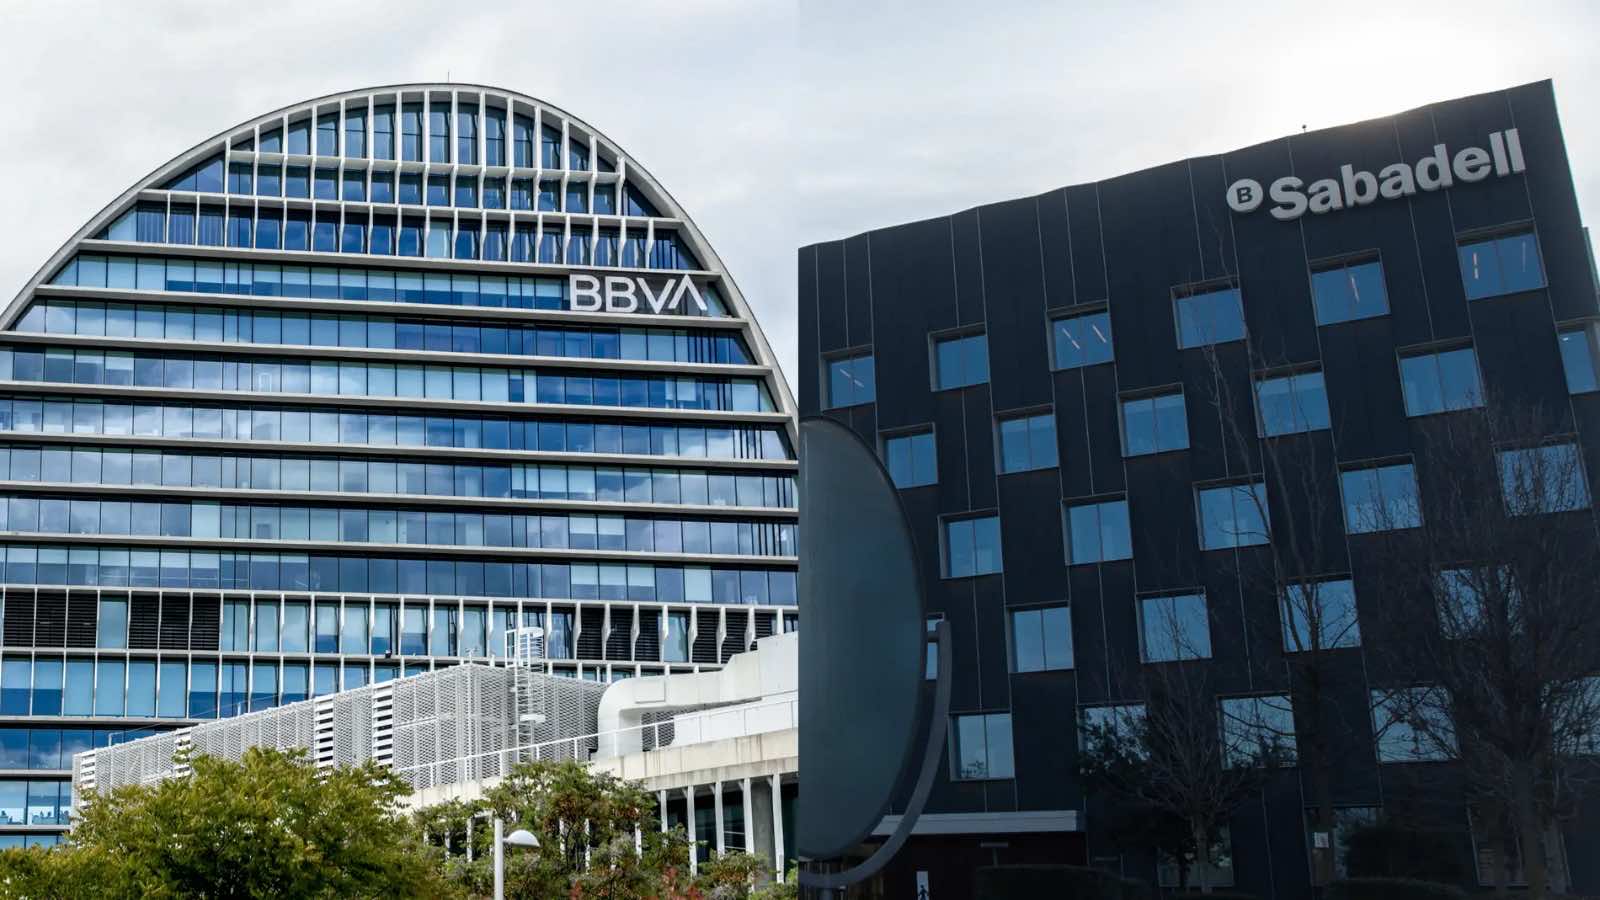
La entidad financiar del País Vasco revisa a la baja las sinergias de 850 millones previstas tras las condiciones gubernamentales que prohíben la fusión durante tres años y la venta de TSB a Santander aprobada por los accionistas del Sabadell. BBVA admite por primera vez que «no puede asegurar» el éxito de la operación y reconoce que la imposibilidad de fusión podría impedir materializar «gran parte» de los beneficios esperados. La entidad mantiene abierta la opción de retirar la oferta si las nuevas condiciones hacen inviable la creación de valor para sus accionistas.
La oferta pública de adquisición (OPA) de BBVA sobre Banco Sabadell atraviesa su momento más crítico tras el doble golpe recibido por las condiciones impuestas por el Gobierno y la estrategia defensiva aprobada por los accionistas del banco catalán. El pasado 7 de agosto, BBVA comunicó oficialmente a la Comisión Nacional del Mercado de Valores (CNMV) que está «revisando las sinergias de costes operativos y de financiación» previstas inicialmente, reconociendo por primera vez que «no puede asegurar» que se alcancen «algunos o todos» los beneficios esperados con la operación.
Esta comunicación marca un punto de inflexión en una operación que, desde su anuncio en abril de 2024, ha enfrentado obstáculos crecientes que han erosionado progresivamente su viabilidad económica. Las condiciones impuestas por el Consejo de Ministros el 24 de junio, que prohíben la fusión durante al menos tres años, y la reciente venta de TSB a Santander aprobada por los accionistas del Sabadell han alterado fundamentalmente los parámetros sobre los que BBVA calculó la rentabilidad de su oferta de 12.000 millones de euros.
El banco presidido por Carlos Torres había estimado inicialmente sinergias de costes por valor de 850 millones de euros anuales, distribuidas entre ahorros en tecnología y administración (450 millones), reducción de personal (300 millones) y eficiencias de financiación (100 millones). Sin embargo, la prohibición gubernamental de proceder a la fusión durante los primeros tres años –extensibles a cinco– impide la materialización de la mayoría de estos beneficios, que dependían precisamente de la integración operativa de ambas entidades. La nueva realidad obliga a BBVA a recalcular completamente el valor de una operación cuya rentabilidad se basaba en la rápida obtención de economías de escala.
La estrategia defensiva del Sabadell complica el escenario
La aprobación de la venta de TSB a Santander por 1.650 millones de euros, ratificada en junta extraordinaria con el respaldo del 99,2% de los accionistas presentes, representa el segundo gran obstáculo para los planes de BBVA. Esta operación, acompañada de un dividendo extraordinario de 2.573 millones de euros, modifica sustancialmente el perfil financiero del banco catalán y reduce significativamente el atractivo de la OPA para los accionistas del Sabadell.
Josep Oliu, presidente del Sabadell, ha ejecutado una estrategia defensiva que busca demostrar que el banco puede generar valor de forma independiente sin necesidad de ser absorbido por su competidor vasco. La venta de TSB elimina además una de las joyas de la corona del grupo catalán, reduciendo tanto su tamaño como su diversificación geográfica, factores que BBVA consideraba estratégicos para justificar el precio ofrecido. El consejero delegado del Sabadell, César González-Bueno, ha argumentado que con las actuales condiciones gubernamentales, BBVA apenas podría obtener sinergias relevantes incluso en caso de éxito de la OPA.
La cotización del Sabadell refleja esta nueva dinámica, manteniendo una prima sobre la oferta de BBVA que evidencia el escepticismo del mercado sobre las posibilidades de éxito de la operación. La semana pasada, las acciones del banco catalán cotizaban un 11% por encima del precio ofrecido por BBVA, lo que implica que los accionistas que aceptaran la OPA experimentarían pérdidas inmediatas. Esta situación, conocida como prima negativa, es un indicador técnico que tradicionalmente anticipa el fracaso de las ofertas públicas de adquisición.
Reconocimiento de los riesgos operativos
En el documento remitido a la CNMV, BBVA reconoce explícitamente que «la integración operativa de Banco Sabadell, incluida la migración del sistema informático, podría resultar especialmente difícil y compleja». Esta admisión contrasta con el optimismo inicial mostrado por la entidad, que había presentado la operación como una fusión técnicamente viable que permitiría aprovechar sinergias evidentes entre dos bancos con perfiles complementarios.
El banco vasco enumera una serie de riesgos operativos que incluyen dificultades para integrar personal y sistemas, coordinar centros corporativos geográficamente dispersos, mantener relaciones comerciales, retener clientes existentes y gestionar posibles litigios derivados de la OPA. Estos riesgos, que inicialmente fueron minimizados en las presentaciones públicas de la operación, cobran ahora protagonismo como factores que podrían determinar el fracaso de la integración incluso en caso de que la oferta prosperase.
BBVA también advierte que «la imposibilidad de liquidar la oferta podría afectar de forma negativa a la reputación del banco y generar reacciones adversas en inversores y clientes». Esta preocupación por el daño reputacional evidencia que la entidad considera seriamente la posibilidad de retirar la OPA si las condiciones no permiten crear valor para sus accionistas, una opción que el consejero delegado Onur Genç ya había abierto públicamente al afirmar que BBVA podría «pasar página» y continuar con su plan estratégico independiente.
Incertidumbre sobre el futuro político
Una de las variables más complejas que debe gestionar BBVA es la incertidumbre sobre el escenario político futuro. El banco subraya que, transcurridos los tres años de separación obligatoria, necesitará nueva autorización del ministro de Economía que esté en el cargo para proceder a la fusión. Esta dependencia de decisiones políticas futuras introduce un factor de riesgo difícilmente cuantificable que puede disuadir a los inversores de respaldar una operación con horizontes temporales tan extensos.
La actual composición parlamentaria, que obliga al Gobierno a negociar cada iniciativa con socios minoritarios, añade volatilidad política a una operación que requiere estabilidad regulatoria para ser viable. Los cambios en la correlación de fuerzas políticas que puedan producirse en los próximos años podrían modificar sustancialmente las condiciones bajo las que BBVA podría completar finalmente la integración del Sabadell, convirtiendo la OPA en una apuesta política además de empresarial.
El proceso de revisión de sinergias que ha iniciado BBVA determinará si las nuevas condiciones permiten mantener la viabilidad económica de la operación. El banco mantiene oficialmente que «la toma de control de Sabadell crea valor para los accionistas de ambas entidades», pero este mensaje contrasta con el tono cauteloso del documento remitido a la CNMV, donde se enumeran múltiples escenarios que podrían impedir la materialización de los beneficios prometidos.
Cronograma ajustado para la decisión final
Se espera que la CNMV apruebe el folleto definitivo de la OPA durante el mes de septiembre, momento en el que comenzará el período de aceptación que permitirá a los accionistas del Sabadell decidir si venden sus títulos a BBVA. Este cronograma otorga al banco vasco apenas unas semanas para completar la revisión de sinergias y determinar si mantiene o retira definitivamente su oferta.
Las declaraciones del consejero delegado Onur Genç sugieren que BBVA esperará a conocer todos los detalles de la estrategia defensiva del Sabadell antes de tomar una decisión final. La venta de TSB y el dividendo extraordinario han alterado significativamente las condiciones de la operación, obligando al banco a evaluar si el Sabadell restante justifica el precio inicialmente ofrecido por un grupo que incluía la rentable filial británica.
El sector bancario español observa con atención esta operación, que podría sentar precedentes sobre el grado de intervención gubernamental aceptable en las fusiones del sector financiero. El resultado final de la OPA influirá tanto en las futuras estrategias de consolidación bancaria como en la percepción de los inversores sobre la seguridad jurídica del mercado español para las grandes operaciones corporativas. BBVA se encuentra ante la decisión más relevante de su historia reciente: persistir en una operación cada vez más compleja o reconocer que las condiciones han cambiado irremediablemente.