La Encuesta de Presupuestos Familiares de 2025 del Instituto Nacional de Estadística revela que los hogares españoles destinaron el año pasado una media de 11.665 euros a vivienda, electricidad y gas, el equivalente a un 33,2% de su presupuesto total y la mayor proporción registrada fuera de los años de pandemia. El encarecimiento supera al de la inflación acumulada desde 2016 y golpea de forma desproporcionada al 20% de hogares con menos ingresos, que dedica al techo el 41,9% de su gasto.
El Instituto Nacional de Estadística (INE) certificó ayer con datos lo que muchas familias perciben desde hace tiempo en su economía cotidiana: el coste de tener un techo no deja de ganar peso en los presupuestos domésticos. Según la Encuesta de Presupuestos Familiares (EPF) de 2025, los desembolsos relacionados con la vivienda —alquileres, hipotecas, suministros de electricidad, gas y agua, y mantenimiento— absorbieron de media 11.665 euros por hogar el pasado año, lo que representa el 33,2% del gasto total. Esa cifra supone 636 euros más que en 2024, la mayor subida en términos absolutos de todas las categorías analizadas, y un incremento relativo del 5,8% en un solo ejercicio.
El gasto medio total de los hogares españoles se situó en 35.101 euros en 2025, un 3,1% más que el año anterior, lo que equivale a 14.066 euros por persona, es decir, 1.172 euros al mes. Esta cifra se sitúa por debajo del salario mínimo interprofesional neto prorrateado a doce pagas, lo que ilustra la estrechez del margen disponible para ahorro y consumo discrecional en los hogares con ingresos más ajustados. En ese contexto, que más de un tercio del presupuesto familiar vaya destinado a la vivienda antes de afrontar cualquier otro gasto representa una presión estructural de primera magnitud sobre las cuentas domésticas.
Una década de escalada sin freno
El dato de 2025 no es una anomalía sino la culminación de una tendencia sostenida a lo largo de la última década. En 2016, los hogares destinaban a vivienda una media de 8.737 euros; desde entonces, el gasto en esta partida ha subido un 33,5%, un ritmo que supera al de la inflación acumulada entre enero de 2016 y diciembre de 2025, que fue del 30,5%. Ese diferencial indica que el encarecimiento de la vivienda y sus costes asociados está siendo sistemáticamente superior al de otras partidas del presupuesto familiar, erosionando de forma progresiva la capacidad adquisitiva de los hogares en uno de los gastos que menos pueden evitar.
La serie histórica presenta una distorsión puntual en los años de pandemia. En 2020, el peso de la vivienda sobre el gasto total llegó al 35,74%, pero ese porcentaje refleja la caída artificial del gasto en ocio, restauración y transporte provocada por los confinamientos, no un encarecimiento real de la partida. En 2021, con restricciones aún vigentes y la recuperación del consumo incompleta, el porcentaje rozó el 34%. Eliminados esos dos ejercicios atípicos, el 33,2% de 2025 es el nivel más alto registrado en la historia de la estadística, superior incluso al de los años de la burbuja inmobiliaria en la primera década del siglo.
La brecha entre ricos y pobres
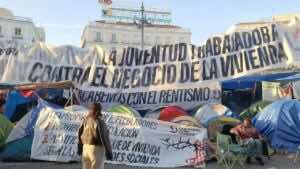
El impacto del gasto en vivienda no se distribuye de forma homogénea entre los distintos niveles de renta. Para el 20% de hogares con menos ingresos, la vivienda consume el 41,9% de su presupuesto, por encima tanto del 35% que el Banco de España recomienda como umbral de esfuerzo razonable como del 30% que la ley estatal de vivienda fija como límite de asequibilidad. En el extremo opuesto, el 20% de hogares con mayor renta destina a la vivienda el 28,9% de su gasto, casi trece puntos menos. La distancia entre ambos extremos sintetiza una desigualdad que los datos del INE hacen visible con precisión estadística.
Raymond Torres, director de coyuntura y estadística de Funcas —la fundación de investigación económica de las cajas de ahorro—, advierte de que las consecuencias de esta dinámica van más allá del bienestar de los hogares afectados. «Se ha convertido en el principal factor de desigualdad, y tiene un importante impacto macroeconómico», señaló. Torres apunta además a un riesgo de segunda ronda sobre el conjunto de la economía: «Estas familias arrendadoras tienen una propensión a consumir inferior al resto de la población, por lo que cuanto más aumenta el gasto en vivienda, más riesgo hay de que se frene el consumo privado, que es la variable que más pesa en la evolución del Producto Interior Bruto».
Otras partidas en retroceso
Tras la vivienda, las dos partidas con mayor peso en el presupuesto familiar son los alimentos y bebidas no alcohólicas, con el 16% del gasto total, y el transporte, con el 11,5%. La suma de estas tres categorías supera el 60% del gasto de los hogares, lo que deja un margen reducido para el ahorro y el consumo opcional. En los hogares del quintil inferior de renta, esas tres partidas devoran el 68% de sus ingresos, frente a porcentajes significativamente menores en los hogares con mayor capacidad económica.
La EPF registra también tendencias de signo contrario en otras categorías. El gasto en bebidas alcohólicas y tabaco cayó un 3,4% en 2025, la mayor bajada de todas las partidas analizadas, en una tendencia que los analistas atribuyen a los hábitos más saludables de las generaciones jóvenes. El gasto en restaurantes y alojamiento retrocedió un 2,7%, reflejo de un encarecimiento de los precios hoteleros que, si bien no ha desincentivado al turista extranjero —España batió en 2025 el récord de visitantes con 97 millones y de gasto turístico con 135.000 millones de euros—, sí está reduciendo el consumo del cliente doméstico, cuyos salarios se han revalorizado en las últimas tres décadas a un ritmo muy inferior al de la media de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).