El conflicto en Oriente Medio ha comenzado a trasladarse a las hojas de cálculo de los bancos y a las cuotas mensuales de millones de hogares españoles. El Euríbor marcó el martes sus máximos desde septiembre de 2024 al rozar el 3%, lo que encarecerá las hipotecas variables en revisión. El mercado inmobiliario ya acusa el impacto: la compraventa de viviendas cayó un 5% en enero y el acceso al crédito se complica.
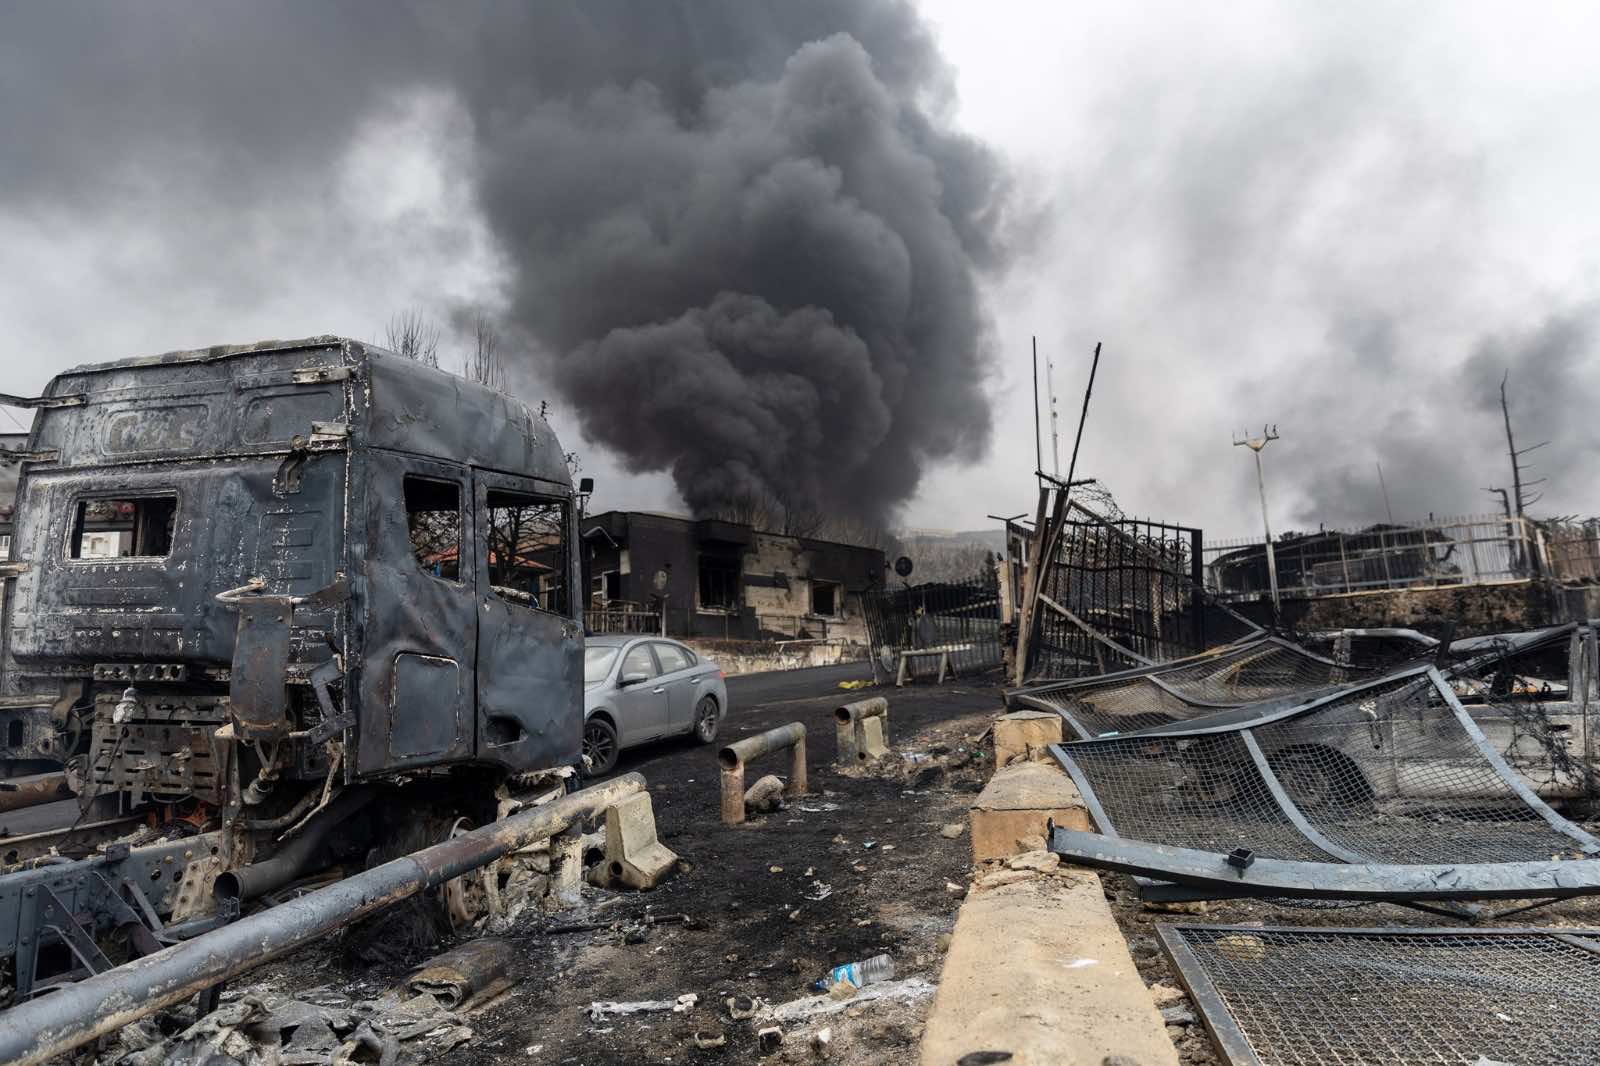
El impacto de la guerra iniciada por Estados Unidos e Israel en Irán no se limita al precio de la energía ni a las materias primas que abastecen a la industria. En pocas semanas ha comenzado a penetrar también en las plantillas de cálculo de las entidades bancarias y en las decisiones de quienes buscan comprar o refinanciar su vivienda. El martes, el Euríbor —el índice de referencia mayoritario para las hipotecas a tipo variable en España— registró su mayor subida intradía desde la crisis financiera de 2008, rozando niveles del 3%. La media provisional del mes de marzo se sitúa en el 2,479%, ligeramente por encima de donde se encontraba hace doce meses, pero con una tendencia claramente al alza.
Ese movimiento no es neutro para las economías domésticas. Según los cálculos de la plataforma financiera iAhorro, quienes revisen su hipoteca conforme al Euríbor de cierre de marzo verán incrementada su cuota anual en cerca de 102 euros en el caso de préstamos constituidos por valor de 200.000 euros, lo que equivale a unos ocho euros y medio adicionales al mes. Para las hipotecas variables sobre un préstamo de 150.000 euros, el encarecimiento será de unos 179 euros anuales, aproximadamente 15 euros mensuales. Se trata todavía de cifras moderadas, pero el consenso de analistas y entidades bancarias apunta a que la tendencia de subidas continuará a lo largo de los próximos meses.
El Euríbor en máximos
El Banco Central Europeo (BCE) confirmó que los precios de las hipotecas seguirán aumentando durante la primera parte de 2026. La institución revisó al alza sus previsiones de inflación para este ejercicio, que pasaron del 1,9% inicialmente previsto al 2,6%, impulsadas en parte por el encarecimiento de los hidrocarburos derivado del conflicto en el Golfo Pérsico y del cierre intermitente del Estrecho de Ormuz. La presidenta del BCE, Christine Lagarde, reconoció públicamente que la guerra supone un «impacto importante a corto plazo sobre los precios», aunque los analistas del organismo consideran que la institución no debería mover los tipos hasta que se resuelva la situación bélica, dado que el conflicto actúa como un choque de oferta sobre el petróleo y el gas.
A pesar de esa cautela en el discurso oficial, el mercado ya descuenta entre dos y tres subidas de tipos de interés a partir de la próxima reunión del Consejo de Gobierno del BCE, prevista para los últimos días de abril. En la actualidad, el tipo que fija la rentabilidad de los depósitos se sitúa en el 2% y el empleado para conceder préstamos en el 2,15%. Según datos del INE correspondientes a enero, las hipotecas constituidas a tipo fijo se cerraron ese mes a una media del 2,84%, frente a las vinculadas a un índice variable, que lo hicieron al 2,92%. La Asociación Hipotecaria Española registró en febrero un tipo medio del 2,81%.
La compraventa de vivienda frena y el crédito se encarece
El mercado inmobiliario acusa ya la incertidumbre. En enero de 2026 se realizaron 57.489 operaciones de compraventa de viviendas, tres mil menos que en el mismo mes del año anterior, cuando se registraron 60.514. Eso representa un retroceso del 5% en el arranque del año, con un impacto más pronunciado en el mercado de segunda mano, donde la caída llegó al 5,4%. No obstante, los datos de enero se enmarcan en un contexto de demanda que sigue siendo robusta en términos históricos: el número de hipotecas firmadas en ese mismo mes ascendió a 40.273, un 8,6% más que en enero de 2025, con un importe medio de 165.677 euros. El capital total prestado por las entidades creció un 15,4% interanual.
La contradicción entre el aumento del número de hipotecas y la caída en las compraventas responde a una dinámica estructural que el conflicto ha agudizado. La guerra no solo frena las compraventas sino que dispara la necesidad de solicitar financiación bancaria para quienes logran permanecer en el mercado, en un contexto de precios de construcción en máximos históricos. La Federación Nacional de Asociaciones Inmobiliarias (FAI) alertó de una falta de «capacidad financiera» creciente y del escepticismo ante los precios actuales, que comenzaría a dificultar el cierre de operaciones. La portavoz de Fotocasa, María Matos, señaló que una gran parte de la demanda se ve obligada a posponer su decisión de compra ante la falta de producto a «precios competitivos».
Qué espera el mercado del BCE en los próximos meses
El sector bancario prevé que el precio medio de los préstamos siga aumentando durante la primera mitad de 2026, lo que generará un efecto acumulado que los analistas describen como un «cuello de botella» en el acceso a la vivienda. Comprar una casa nueva será cada vez más caro no solo por el precio del inmueble, sino también por los intereses asociados a la hipoteca necesaria para adquirirlo. La escalada de precios ya está penalizando el acceso a la propiedad y generando una brecha de cesibilidad donde una gran parte de la demanda solvente en términos de ingresos no alcanza a las exigencias del mercado, según la FAI. El encarecimiento del activo y del crédito necesario para adquirirlo se retroalimentan en un entorno de escasez de oferta de obra nueva.
El impacto de la guerra sobre los hogares españoles sigue así una cadena de transmisión que arranca en el precio de los hidrocarburos en el Golfo Pérsico, pasa por la revisión al alza de las expectativas de inflación en la Eurozona, llega al BCE y termina en la cuota mensual de las hipotecas. El sector bancario, que ya reconoció un 2026 de precios al alza antes del conflicto, ha acentuado esa previsión tras el estallido de la guerra. La incógnita que resta es cuántas de las subidas que el mercado descuenta acabarán materializándose, algo que dependerá en gran medida de la duración e intensidad del conflicto en Oriente Medio y de su efecto sobre los precios energéticos globales.