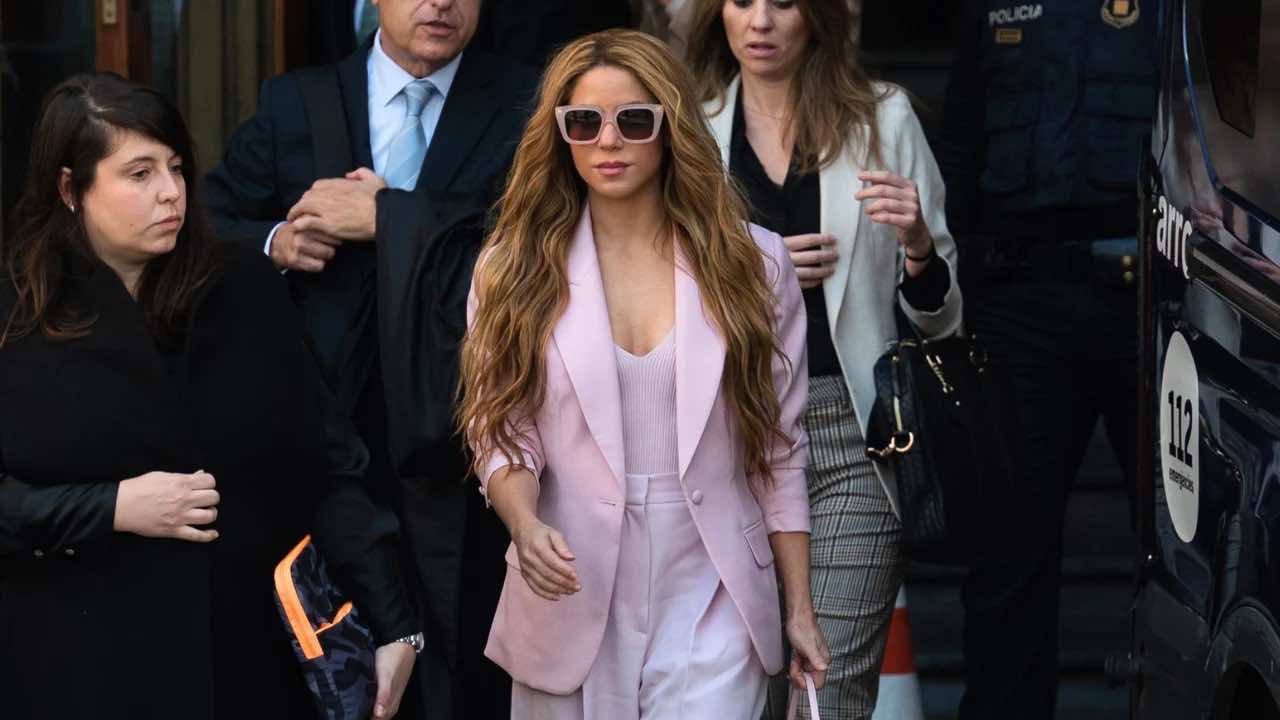
La sala de lo contencioso-administrativo de la Audiencia Nacional ha anulado el expediente que en 2011 obligó a la cantante colombiana a pagar 54,7 millones de euros entre liquidaciones y sanciones. El tribunal concluye que Hacienda no pudo acreditar que Shakira superara los 183 días de estancia en España exigidos por ley para ser considerada residente fiscal. La deuda deberá devolverse con intereses. La Agencia Tributaria anuncia que recurrirá ante el Tribunal Supremo.
La Audiencia Nacional (AN) ha dado la razón a la cantante colombiana Shakira en la causa administrativa sobre el ejercicio fiscal de 2011 y ha ordenado a la Agencia Tributaria que le devuelva más de 60 millones de euros. La sección cuarta de la Sala de lo Contencioso-Administrativo anuló el expediente que obligó a la artista a pagar, entre liquidaciones por el Impuesto sobre la Renta de las Personas Físicas (IRPF) y el Impuesto sobre el Patrimonio y las sanciones derivadas, un total de 54,7 millones de euros.
La decisión tiene consecuencias económicas precisas. La Agencia Tributaria deberá reintegrar 27,3 millones correspondientes a las liquidaciones de renta y patrimonio depositadas al iniciarse la inspección, y levantar el aval de 34 millones que la artista presentó para hacer frente a la sanción por infracción muy grave. Con los intereses de demora, la cantidad total supera los 60 millones. El Sindicato de Técnicos de Hacienda (Geshta) rebaja la estimación a unos 34,2 millones efectivos, al entender que parte de las sanciones no fueron previamente ingresadas por la cantante.
Lo que dice el fallo
El argumento central de la sentencia es la aplicación estricta de la regla de los 183 días. Para ser considerada residente fiscal en España, una persona debe haber permanecido en el país más de 183 días durante el ejercicio correspondiente. La Agencia Tributaria solo pudo acreditar, entre días probados y los denominados «presuntos», un total de 163. Ante ello, el tribunal rechazó que las ausencias prolongadas pudieran calificarse de esporádicas, y concluyó que «es obvio que las consiguientes sanciones son contrarias a derecho».
El fallo también descartó los argumentos subsidiarios empleados por el fisco. Hacienda sostenía que Shakira debía ser considerada residente en España por su relación sentimental con el futbolista Gerard Piqué, por haber hecho del país el núcleo de su actividad y por el carácter ficticio de su residencia en Bahamas, donde la artista estaba domiciliada desde 2008. El tribunal respondió que, en 2011, no existía «vínculo conyugal» ni «núcleo familiar» —no había hijos menores— y que tampoco se había probado que España fuera el centro de su actividad económica.
Lo que la victoria de la cantante no borra
El fallo administrativo no afecta a la causa penal por la que Shakira fue condenada en sentencia firme. El ejercicio de 2011 quedó fuera de la querella de la Fiscalía porque el delito había prescrito. Los años investigados penalmente fueron 2012, 2013 y 2014. Por esos tres ejercicios, la artista alcanzó un acuerdo con la Fiscalía, aceptó una pena de tres años de cárcel sustituida por un pago, y abonó una multa de 7,3 millones de euros, reconociendo que debía haber tributado en España.
La nota de prensa emitida por Shakira subraya la victoria administrativa, pero omite ese contexto. «Nunca hubo fraude, y la propia Administración nunca pudo demostrar lo contrario», afirmó la artista, en una declaración que se refiere exclusivamente al ejercicio de 2011 y que no puede extenderse a los años por los que fue condenada. Su abogado, José Luis Prada, cifró el valor de la resolución en su carácter de precedente: «un calvario de ocho años que ha supuesto un desgaste inaceptable».
Shakira añadió en su comunicado que «se me ha tratado como culpable» y que su nombre fue utilizado para «enviar un mensaje amenazante al resto de contribuyentes». El valor comunicativo de esas declaraciones contrasta con el alcance jurídico real de la sentencia: el tribunal solo evaluó las circunstancias de 2011, y la condena penal por los tres ejercicios siguientes permanece intacta e inamovible.
Hacienda recurre al Tribunal Supremo
La Agencia Tributaria anunció que no comparte el criterio de la AN y que instará a la Abogacía del Estado a recurrir la sentencia en casación. Un portavoz del organismo precisó que, si el alto tribunal confirmara el fallo favorable a la cantante, la devolución efectiva sería inferior a los 60 millones, «ya que difícilmente se puede devolver una sanción que no te han ingresado». El resultado final dependerá de lo que decida el Supremo, que tendrá la última palabra sobre la interpretación de la residencia fiscal aplicada al caso.
El ministro de Cultura, Ernest Urtasun, respaldó a los inspectores de Hacienda en declaraciones realizadas al margen de un acto del programa Cine Vecino. Urtasun señaló que «todo el mundo tiene que contribuir con la hacienda pública» con independencia del nivel de renta, y subrayó la confianza del Gobierno en sus funcionarios e inspectores. El respaldo ministerial llegó el mismo día en que la AN resolvía en contra de las tesis del fisco en uno de los casos administrativos con mayor importe económico de los últimos años.
La sentencia sobre 2011 abre un interrogante jurídico de fondo: si Hacienda solo pudo acreditar 163 de los 183 días requeridos, el expediente sancionador no debería haber prosperado desde el principio. La respuesta del Supremo determinará si ese criterio puede generalizarse y si futuras inspecciones sobre profesionales con actividad internacional estarán sujetas a un estándar probatorio más exigente. Mientras ese proceso concluye, la cuantía definitiva a devolver seguirá siendo objeto de debate entre las partes.