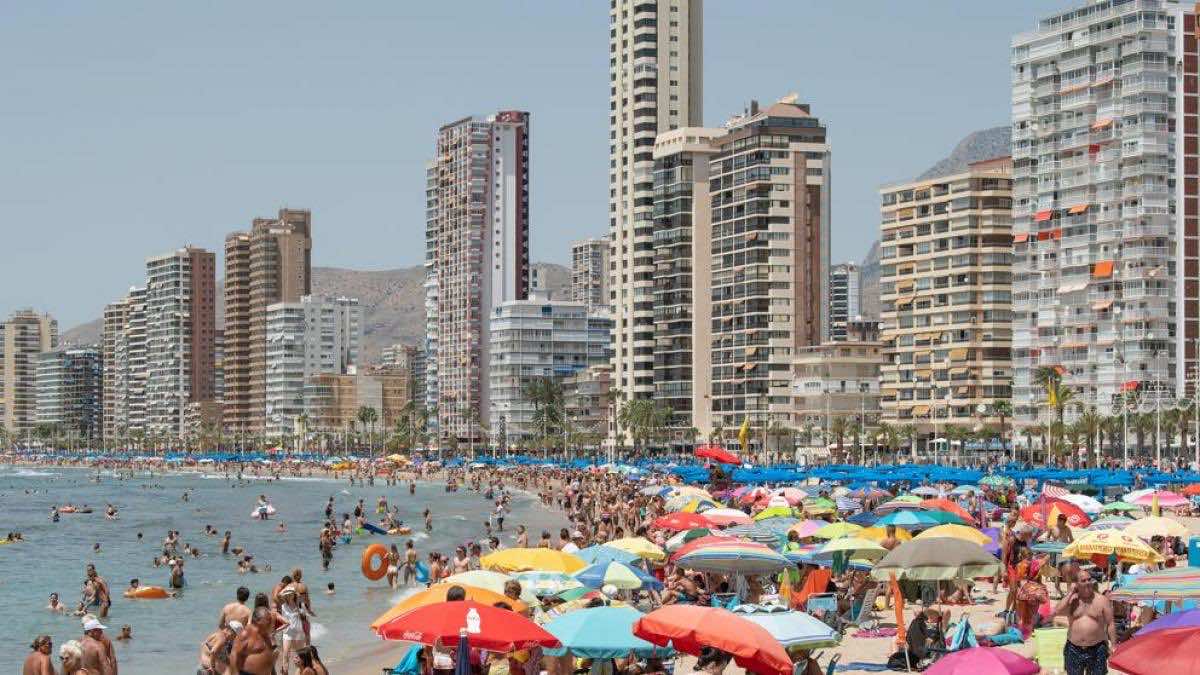
El sector hotelero español afronta el verano con reservas históricas y la certeza de que superará los visitantes extranjeros de 2025, si bien la guerra de Irán introduce una variable nueva: el precio medio por habitación subirá un 2,4% hasta los 207 euros y el escenario de estanflación derivado del conflicto podría moderar el gasto de los turistas. Las ventajas competitivas de España frente a otros destinos mediterráneos actúan como amortiguador.
Los hoteles españoles afrontan la temporada alta con una ocupación histórica para estas fechas. Las reservas alcanzan ya el 41% de las camas disponibles en mayo y el 37% de la oferta en junio, según las previsiones del Smart Observatory de la industria hotelera, elaborado conjuntamente con PricewaterhouseCoopers (PwC). «Para verano el escenario es similar y se superará el récord de 2025», afirmó Ramón Estalella, secretario general de la Confederación Española de Hoteles y Alojamientos Turísticos (Cehat). La temperatura más benigna de los últimos meses, que ha propiciado escapadas de corta y media duración, ha contribuido a que el arranque de temporada sea el mejor ejercicio que ya fue récord.
La guerra de Irán introduce sin embargo un elemento de incertidumbre que el sector no había tenido que gestionar desde la pandemia. El nuevo escenario económico surgido del conflicto combina riesgo de estanflación —subida de precios simultánea al estancamiento del crecimiento—, incertidumbre en el suministro de combustible y posible cierre de espacios aéreos. Ese triple efecto se está viendo compensado, por el momento, por el trasvase de viajeros desde otros destinos del Mediterráneo. «La combinación de esos tres efectos se está viendo compensada por el trasvase de viajeros desde otros destinos competidores», explicó José Manuel Fernández Terán, socio de PwC.
Las reservas y el precio medio de los hoteles
El precio medio por habitación para el trimestre de julio a septiembre se sitúa en 207 euros, un 2,4% por encima del mismo periodo de 2025. El encarecimiento refleja tanto la presión de la demanda como el traslado parcial del alza de costes energéticos a las tarifas finales. Estalella subrayó que ese repunte supone «un punto porcentual más que en el mismo periodo de 2023», lo que confirma que el sector mantiene poder de fijación de precios incluso en un contexto de incertidumbre geopolítica. Las reservas totales para los tres meses de verano alcanzan el 29% de la oferta en julio, el 24% en agosto y el 22% en septiembre.
La guerra de Irán se hará notar en la factura hotelera, con un precio medio que ya superará los 200 euros, pero el sector confía en que las ventajas de España respecto a otros destinos mediterráneos seguirán atrayendo visitantes. El análisis de PwC compara la conectividad aérea prevista con la de cinco destinos alternativos —Croacia, Grecia, Marruecos, Túnez y Egipto— y concluye que España parte con una posición competitiva reforzada. El número de vuelos previstos para este verano apunta a un récord de 320.400 trayectos para el trimestre de julio a septiembre, con un incremento del 3,4% respecto al mismo periodo de 2023.
Baleares y Canarias, los casos extremos
El caso más significativo es el de Baleares, donde el porcentaje de ocupación se eleva al 47% en ambos meses de verano, superando en tres y dos puntos los registros de mayo y junio. Las islas han vendido ya prácticamente la mitad de su capacidad para esos meses, un dato que refleja la tracción de un destino que combina oferta de sol y playa con una conectividad aérea difícil de replicar en el Mediterráneo. Canarias presenta también buenas perspectivas, respaldadas por su doble condición de destino de temporada alta en verano y refugio climático durante el invierno, lo que la convierte en uno de los mercados más resilientes del archipiélago español.
El optimismo del sector tiene un límite claro: la inestabilidad de los precios energéticos derivada de la guerra. Si el conflicto se prolonga y el coste del combustible de aviación continúa al alza, las aerolíneas podrían trasladar ese incremento a los billetes, lo que reduciría la afluencia en los mercados emisores más sensibles al precio. El mercado del Reino Unido, que incrementa sus vuelos hacia España en 7,5% —de 46.200 a 49.700 trayectos—, y el italiano, con un crecimiento equivalente, son los que más podrían acusar esa presión si la tensión en Oriente Próximo se intensifica antes del verano.
El desvío de viajeros mediterráneos como factor diferencial
El trasvase de turistas desde destinos competidores es el factor que más equilibra la ecuación. Los mercados emisores que tradicionalmente reparten sus viajes entre España, Marruecos, Grecia y Turquía están concentrando sus reservas en destinos percibidos como más seguros y con mejor conectividad aérea, una tendencia que beneficia directamente a los operadores españoles. El estudio de PwC señala que ese efecto es especialmente intenso en los flujos procedentes del Reino Unido: «Es el único destino del Mediterráneo en el que el número de vuelos está creciendo para la gran mayoría de los mercados emisores», según Domínguez.
La valoración del sector es, en conjunto, prudentemente optimista. El récord de turistas está al alcance, las reservas lo respaldan y la posición competitiva de España se ha reforzado por la inestabilidad regional. El riesgo principal no es la demanda, sino el coste: si la guerra de Irán presiona los precios del combustible, la energía y los alimentos durante los meses de mayor afluencia, el gasto medio por turista podría contenerse incluso cuando el número de visitantes bata nuevos máximos. Es la paradoja del verano de 2026: más turistas, pero con la factura energética apretando por todas partes.