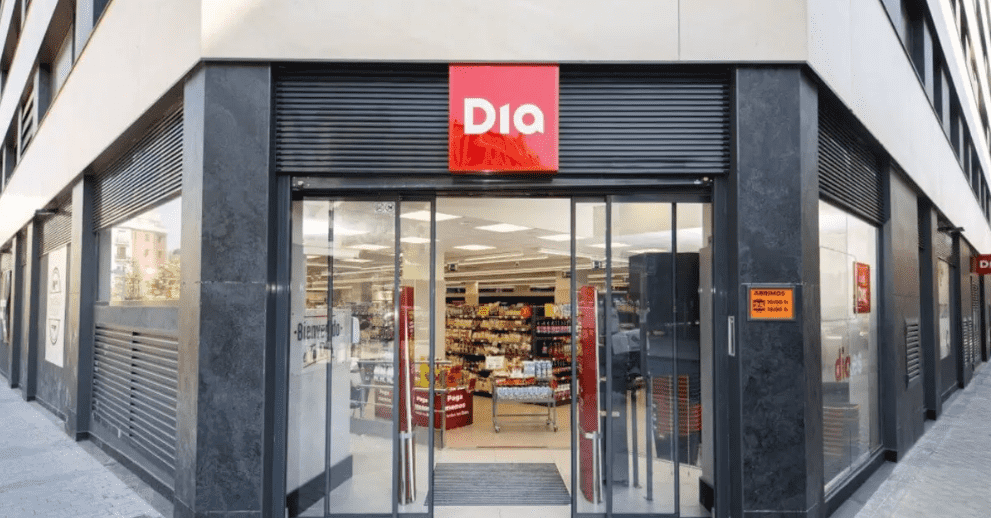
Madrid. El grupo de supermercados DIA cerró 2025 con un giro financiero que marca un punto de inflexión tras varios ejercicios complicados: obtuvo un beneficio neto de 129 millones de euros, apoyado en la fuerte mejora del negocio en España, mientras su filial argentina volvió a presionar las cuentas con pérdidas que se multiplicaron respecto al año anterior.
El contraste entre ambos mercados refleja no solo la evolución interna de la compañía, sino también dos realidades económicas opuestas. España, con un consumo más estable y una red comercial optimizada, se consolida como motor del grupo. Argentina, en cambio, continúa atravesada por la volatilidad macroeconómica y la caída del poder adquisitivo, factores que erosionan la rentabilidad del sector minorista.
España tira del grupo
El mercado español fue el principal sostén del resultado anual. DIA registró 166 millones de euros de beneficio en España, casi el triple que un año antes, gracias a la mejora operativa y a la consolidación de su modelo de proximidad.
Las ventas crecieron un 8,6 %, hasta superar los 5.500 millones de euros, respaldadas por una red de más de 2.300 establecimientos. La compañía atribuye esta evolución a varias palancas: expansión del modelo de franquicia —que ya representa dos tercios de sus tiendas—, modernización logística y medidas orientadas a la eficiencia energética y la reducción de costes.
Además, el resultado se vio favorecido por la activación de créditos fiscales que aportaron un efecto positivo extraordinario en la segunda mitad del año, contribuyendo a reforzar la rentabilidad.
Tras años de ajustes y reestructuración financiera, la cadena defiende que ha entrado en una nueva etapa basada en la generación sostenible de valor y en un crecimiento más controlado, con un modelo centrado en la compra de proximidad y la optimización de la red comercial.
Argentina: impacto de la crisis y caída del consumo
El reverso de ese avance se encuentra en Argentina. Allí, las pérdidas alcanzaron 51,3 millones de euros, cuadruplicando las cifras del ejercicio anterior. El deterioro responde al fuerte contexto inflacionario y a la depreciación de la moneda local, que redujo el valor de las ventas en euros y golpeó el consumo doméstico.
Las ventas brutas bajo enseña retrocedieron más del 15 %, en un entorno marcado por la contracción económica durante buena parte de 2024 y la primera mitad de 2025. Aunque el grupo mantiene una presencia significativa —más de mil tiendas en el país—, la rentabilidad sigue condicionada por la fragilidad del mercado y la incertidumbre macroeconómica.
La compañía, no obstante, observa señales de estabilización en la segunda mitad del año y asegura haber ganado ligeramente cuota de mercado gracias a políticas de control de costes y disciplina financiera. Su previsión es que una eventual recuperación del consumo a partir de 2026 permita mejorar progresivamente el desempeño en el país.
Una transformación que busca consolidarse
En conjunto, DIA elevó sus ventas globales hasta 7.076 millones de euros, un 2,5 % más que en 2024, al tiempo que redujo la deuda neta hasta los 251 millones. Son cifras que apuntan a una estrategia orientada a fortalecer el balance después de un largo proceso de reestructuración.
El reto ahora será mantener el equilibrio entre crecimiento y rentabilidad en mercados muy distintos. Mientras España ofrece estabilidad y márgenes más sólidos, América Latina sigue siendo un territorio de alto potencial, pero también de elevado riesgo operativo.
En un sector marcado por la guerra de precios, la presión inflacionaria y la transformación de los hábitos de consumo, DIA intenta consolidar su regreso a números positivos sin perder flexibilidad ante entornos económicos cada vez más imprevisibles.