El banco presidido por Carlos Torres cerró el ejercicio con un crecimiento del 4,5% en el beneficio neto atribuido, el mayor de su historia, lo que permitirá una retribución total al accionista superior a 9.200 millones de euros entre dividendos y recompra de acciones. La entidad captó 11,5 millones de nuevos clientes durante el año, el 66% a través de canales digitales. Sin embargo, las acciones cayeron más del 4% en bolsa tras conocerse unos resultados ligeramente por debajo de las expectativas del mercado, con Turquía como principal foco de preocupación para los analistas.
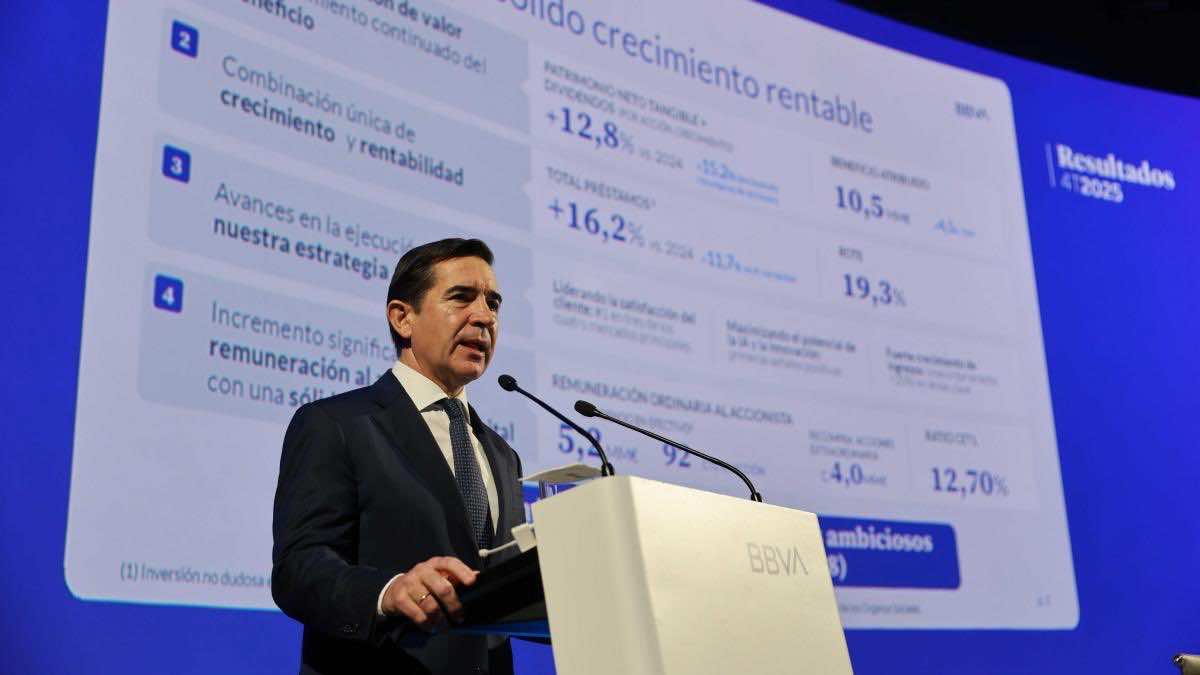
BBVA presentó sus cuentas anuales correspondientes a 2025, cerrando el ejercicio con un beneficio neto atribuido de 10.511 millones de euros, cifra que representa un nuevo récord histórico para la entidad y supone un incremento del 4,5% respecto al año anterior. Los resultados se producen en un contexto marcado por el fracaso de la oferta pública de adquisición sobre Banco Sabadell, bloqueada por el Gobierno español, y por el inicio del ciclo de bajadas de tipos del Banco Central Europeo que ha presionado los márgenes del sector bancario. El presidente de BBVA, Carlos Torres Vila, valoró positivamente las cifras al afirmar que «2025 ha sido otro año excelente para BBVA. Hemos logrado un beneficio récord y, de nuevo, destacamos por nuestra capacidad de combinar crecimiento y rentabilidad».
El crecimiento del beneficio, aunque positivo, ha sido significativamente más moderado que en ejercicios anteriores. En 2024, la entidad había incrementado sus ganancias un 25% y había superado por primera vez la barrera simbólica de los 10.000 millones de euros. La desaceleración del ritmo de crecimiento refleja el impacto de las bajadas de tipos de interés en Europa, que han comprimido los márgenes de intermediación bancaria en todo el sector. No obstante, BBVA ha logrado compensar parcialmente este efecto mediante un fuerte impulso del volumen de negocio. La cartera de préstamos del grupo creció un 16% durante el año, impulsada por avances en todos sus principales mercados, mientras que el número total de clientes superó por primera vez los 11,5 millones, estableciendo un nuevo máximo histórico para la entidad.
Récord de retribución al accionista con dividendos y recompras
El consejo de administración de BBVA propuso un dividendo complementario de 0,60 euros por acción con cargo a los resultados de 2025, cuyo pago está previsto para abril de 2026 tras su aprobación en la junta general de accionistas. Esta cantidad se suma al dividendo a cuenta de 0,32 euros por acción que ya fue abonado en noviembre del año pasado, lo que eleva la retribución total a 0,92 euros por acción, íntegramente en efectivo. Esta cifra representa el mayor dividendo de la historia de BBVA y supone un incremento del 31% respecto a la retribución en efectivo distribuida en 2024. El desembolso total para los accionistas en concepto de dividendo ordinario ascenderá a 5.249 millones de euros, equivalente aproximadamente a la mitad del beneficio neto obtenido durante el ejercicio.
A esta remuneración ordinaria se añade el plan extraordinario de recompra de acciones por valor de 3.960 millones de euros que la entidad anunció en diciembre pasado. Este programa, diseñado para distribuir el exceso de capital que mantiene el banco por encima de su rango objetivo, ya está en marcha con un primer tramo de 1.500 millones de euros, del cual se había ejecutado el 42,8% a fecha de 30 de enero de 2026 según datos facilitados por la entidad. Si se combinan el dividendo ordinario y la recompra extraordinaria de acciones, la retribución total al accionista supera los 9.200 millones de euros, una cifra sin precedentes en la historia del banco español. Esta política de retribución generosa se enmarca en el plan estratégico presentado el pasado verano, que prevé generar 49.000 millones de euros de capital hasta 2028, de los cuales 36.000 millones se destinarán específicamente a remunerar al accionariado.
La rentabilidad sobre capital tangible, conocida como ROTE por sus siglas en inglés y que mide la eficiencia con la que el banco utiliza el capital de sus accionistas para generar beneficios, se situó en el 19,3% durante 2025. Esta cifra representa un ligero retroceso desde el 20% alcanzado en 2024, aunque BBVA continúa liderando al sector bancario europeo en este indicador clave de rentabilidad. El ratio de capital de máxima calidad CET1, que mide la solidez financiera de la entidad, alcanzó el 12,70% al cierre del ejercicio, por encima del rango objetivo establecido por el banco entre el 11,5% y el 12%. Este exceso de capital sobre el objetivo es precisamente el que permite financiar tanto los generosos dividendos como el programa de recompra de acciones sin comprometer la solvencia de la institución.
España y México impulsan el crecimiento del grupo
Por áreas geográficas, España se consolidó como uno de los principales motores del crecimiento del grupo durante 2025. El negocio español obtuvo un beneficio neto atribuido histórico de 4.175 millones de euros, un 11,3% más que en el ejercicio anterior, duplicando así el ritmo de crecimiento del beneficio consolidado del grupo. Este resultado se apoyó en la evolución positiva de los ingresos recurrentes, la contención efectiva de los costes operativos y la reducción de las provisiones necesarias para cubrir posibles impagos. La nueva producción crediticia en España impulsó la inversión total en préstamos hasta alcanzar un crecimiento del 8% interanual, con especial dinamismo en el segmento de crédito a empresas de mayor tamaño, que creció un 18,3%, el sector público con un avance del 15,6%, y las empresas medianas con un incremento del 10,7%.
El margen de intereses en España, que representa la diferencia entre lo que el banco cobra por los préstamos concedidos y lo que paga por los depósitos captados, creció un 3,2% hasta alcanzar los 6.588 millones de euros, demostrando la capacidad de la entidad para mantener la rentabilidad pese al recorte de tipos implementado por el Banco Central Europeo durante el año. El margen bruto del negocio español se situó en 10.027 millones de euros, con un crecimiento del 6,2%. De cara a 2026, BBVA proyecta que el crédito en España crecerá al 5%, con avances moderados inferiores al 5% tanto en margen de intereses como en comisiones, y prevé un aumento de los gastos operativos de entre el 5% y el 10%, presionados por las inversiones en tecnología y los incrementos salariales.
México, el segundo mercado más importante para BBVA por volumen de beneficio, registró un resultado de 5.264 millones de euros durante 2025. La cifra representa un crecimiento del 5,7% medido en pesos mexicanos, la moneda local, aunque se traduce en un retroceso del 3,4% cuando se convierte a euros debido al efecto negativo de la depreciación del peso frente a la divisa europea durante el ejercicio. La cartera crediticia en México aumentó un 7,5% impulsada por la fuerte demanda en el segmento minorista, que incluye préstamos al consumo, tarjetas de crédito e hipotecas. Para 2026, BBVA anticipa mantener la progresión en este mercado estratégico, con crecimientos de «dígito alto», es decir, entre el 7% y el 9%, tanto en el volumen de crédito como en los ingresos del negocio mexicano. En Turquía, mercado que ha generado preocupación entre los analistas por su volatilidad macroeconómica, el banco se ha fijado el objetivo de superar los 1.000 millones de euros de beneficio durante el presente ejercicio.
Reacción negativa del mercado pese a resultados sólidos
A pesar de presentar un beneficio récord y anunciar la mayor retribución al accionista de su historia, las acciones de BBVA experimentaron caídas superiores al 4% en la bolsa española durante la jornada del miércoles, llegando a registrar descensos de hasta el 5% en los momentos de mayor tensión. La reacción negativa del mercado se explica porque los resultados quedaron ligeramente por debajo del consenso de analistas compilado por Bloomberg, que estimaba un beneficio de 10.576 millones de euros frente a los 10.511 millones finalmente reportados. Esta pequeña desviación a la baja, de apenas 65 millones de euros, fue suficiente para defraudar las expectativas de los inversores en un contexto de mercados financieros cada vez más exigentes con las entidades bancarias.
Diversos análisis de casas de inversión identificaron varios factores que explican la decepción del mercado. La firma estadounidense Jefferies señaló un comportamiento peor de lo esperado en Turquía, donde la elevada inflación y la volatilidad de la lira turca continúan generando incertidumbre, además de provisiones más elevadas de lo anticipado y costes operativos superiores a las previsiones iniciales. Por su parte, RBC Capital Markets destacó unos ingresos por comisiones más débiles de lo esperado, especialmente en servicios de gestión de activos y banca de inversión. Finalmente, JP Morgan añadió a la lista de preocupaciones un crecimiento del capital CET1 inferior al anticipado, lo que podría limitar la capacidad futura de retribución extraordinaria al accionista si el ritmo de generación de capital se desacelera.
No obstante, BBVA mantiene una postura optimista de cara a 2026. Carlos Torres declaró que la entidad mira al nuevo ejercicio «con perspectivas positivas en todos nuestros mercados. Esperamos seguir creciendo por encima de nuestros competidores e incrementar la rentabilidad hasta niveles en torno al 20%». El banco se ha fijado también el objetivo de mantener la eficiencia operativa por debajo del 40%, ratio que mide la proporción de gastos respecto a los ingresos y que en 2025 se situó en el 38,8%, mejorando desde el 40% del año anterior.