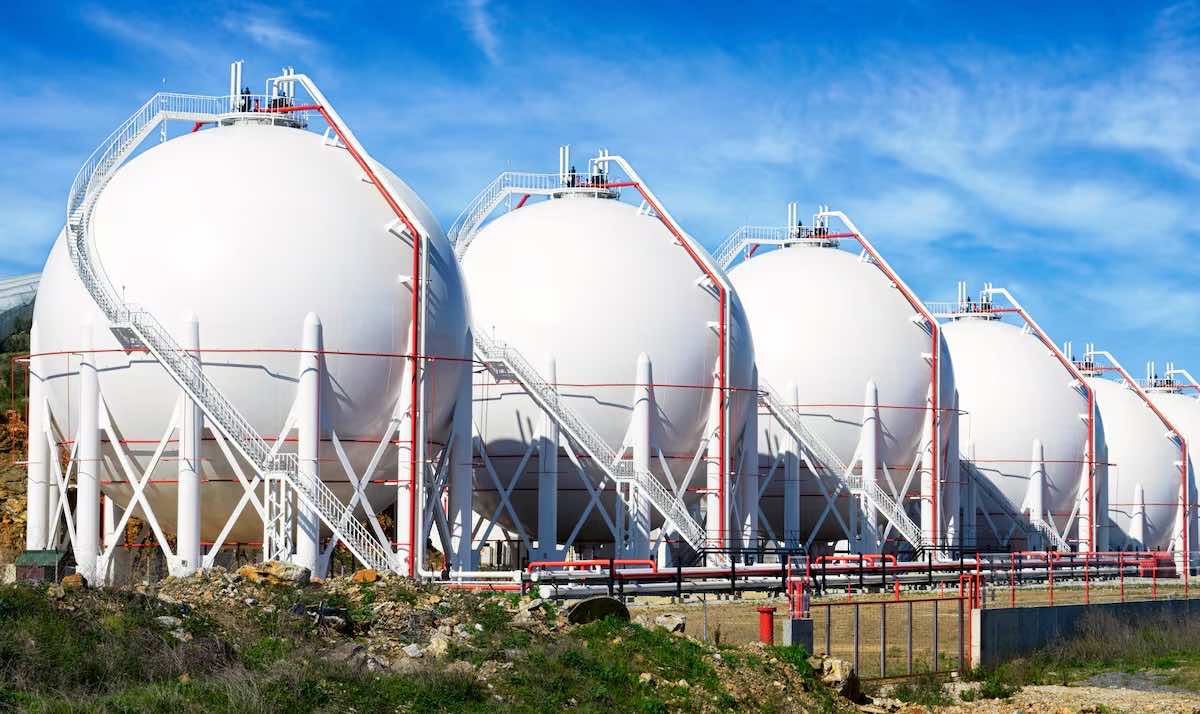
Sin recursos fósiles propios, España ha superado el cierre del estrecho de Ormuz sin sufrir cortes de suministro, en contraste con otros socios europeos más vulnerables. Siete terminales de regasificación, una legislación que impone la diversificación de proveedores, refinerías entre las más avanzadas del mundo y una transición renovable acelerada explican una posición estratégica construida durante décadas y puesta a prueba por primera vez en toda su magnitud.
La primavera de 2026 ha puesto de manifiesto una paradoja energética poco anticipada. España, un país sin petróleo ni gas propios que depende casi íntegramente de las importaciones para cubrir su demanda de combustibles fósiles, ha respondido al cierre del estrecho de Ormuz provocado por la guerra entre Irán y Estados Unidos con una resiliencia que ha sorprendido a analistas y socios europeos. La clave de esa capacidad no es coyuntural: es el resultado acumulado de décadas de inversión en infraestructura y de una legislación que impuso la diversificación como principio rector.
El estrecho de Ormuz, por el que transitaban en condiciones normales cerca del 20% del petróleo mundial —unos 20 millones de barriles diarios— y un porcentaje equivalente del gas natural licuado (GNL) global, quedó prácticamente bloqueado desde principios de marzo de 2026. El impacto sobre los precios fue inmediato: el barril de Brent superó los 126 dólares a lo largo de ese mes. España no ha sufrido cortes de suministro. Lo que sigue explica por qué.
-
Siete terminales de GNL: la infraestructura que nadie diseñó como escudo
Con siete terminales de regasificación distribuidas por la costa —entre ellas las de Barcelona, Huelva y Bilbao—, España concentra cerca del 30% de la capacidad europea total de regasificación de GNL, la proporción más alta del continente. Estas instalaciones permiten importar gas licuado desde cualquier región del mundo: Norteamérica, el Golfo Pérsico, África Occidental o el sudeste asiático. Esta flexibilidad geográfica es el activo que distingue a España de los países europeos vinculados a gasoductos fijos y dependientes de una única ruta de abastecimiento, incapaces de reorientar sus compras con la misma agilidad.
A esa capacidad de importación se suma un sistema de almacenamiento estratégico de primer nivel. El depósito de Yela, situado en Castilla-La Mancha, puede contener mil millones de metros cúbicos de gas, el equivalente a unos 40 días de consumo nacional. En marzo de 2026, las reservas españolas superaban con holgura la media europea, una ventaja operativa fruto de una política de anticipación de riesgos sostenida en el tiempo. La infraestructura fue criticada durante años por sus dimensiones aparentemente excesivas respecto a la demanda doméstica; la crisis de Ormuz ha revelado que ese supuesto sobredimensionamiento era en realidad un seguro estratégico de primer orden.
-
La ley del 50%: diversificación energética por mandato legal
La legislación española prohíbe que un único país provea más del 50% de las importaciones energéticas nacionales, una norma que ha forzado históricamente una diversificación extrema y que ha resultado decisiva en el contexto actual. En el gas, los datos de 2025 ilustran el efecto de esa obligación: Argelia se mantuvo como primer suministrador con el 34,6% de las importaciones —128.502 gigavatios hora—, seguida de Estados Unidos, cuya cuota alcanzó el 30% tras un alza del 96,3% respecto al ejercicio anterior. Rusia, en cambio, redujo su participación hasta el 11,5%, con una caída del 41,1%.
En el sector del petróleo, la estructura es igualmente distribuida: Estados Unidos lidera el panel importador con el 15,2% del total, seguidos de Brasil con el 13,6% y México con el 12,3%. El resultado de este modelo, concebido como mecanismo de seguridad jurídica más que como estrategia geopolítica explícita, se manifestó de forma contundente en abril de 2026: solo el 17% del petróleo importado procedía del conjunto de África y Oriente Medio, y apenas el 5% transitaba por un estrecho de Ormuz entonces paralizado. La ley de diversificación se reveló como la primera línea de defensa.
-
Refinerías de alta complejidad: adaptables a cualquier mercado
España dispone de una ventaja adicional en el eslabón del refinado: una red de instalaciones medida entre las más complejas y avanzadas del mundo según el índice Nelson de complejidad, el indicador estándar de la industria para cuantificar la capacidad de cada refinería de procesar distintos tipos y calidades de crudo. Las instalaciones de Cartagena, Tarragona y Bilbao, entre otras, pueden tratar petróleos brutos pesados y de composición variada, lo que reduce la dependencia de orígenes específicos y permite reorientar las compras cuando las cadenas de suministro globales se fragmentan.
En 2024, el conjunto del sector procesó más de 65.000 kilotoneladas de materias primas, un 3,9% más que el año anterior, produciendo carburantes de alto valor añadido como el queroseno de aviación y el gasóleo de baja concentración de azufre. En el contexto del cierre de Ormuz, esta capacidad adquirió una dimensión estratégica directa: según estimaciones internacionales, Europa disponía en abril de 2026 de apenas seis semanas de reservas de queroseno. La capacidad refinera española, orientada a la exportación, se convirtió en un recurso crítico para el conjunto del sector aéreo continental.
-
De isla energética a eje europeo: exportaciones a Francia y Marruecos
La transformación más significativa de la posición española es que ha dejado de ser una «isla energética» —denominación que aludía históricamente a su escasa interconexión con el resto de Europa— para operar como un hub de distribución continental. En 2025, el 34,5% de sus exportaciones de gas se destinó a Francia a través de la interconexión transpirenaica, mientras que Marruecos recibió el 24,9% de los volúmenes exportados gracias a la inversión del sentido de flujo del gasoducto Magreb-Europa, un mecanismo que permite a Rabat importar GNL de origen mundial a través de los terminales ibéricos y que refuerza los vínculos comerciales bilaterales.
Las exportaciones de productos petrolíferos refinados alcanzaron en 2025 un valor de 15.300 millones de euros, con destino principal a los Países Bajos, Francia, Marruecos y Portugal. Las grandes compañías energéticas amplían ese rol: Repsol firmó en abril de 2026 un acuerdo en Venezuela para producir 135.000 barriles diarios en tres años; Moeve —antigua Cepsa— invierte más de mil millones de euros en un proyecto de hidrógeno verde de 300 megavatios en Andalucía; y Enagás pilota el proyecto europeo H2Med, que aspira a transportar dos millones de toneladas anuales de hidrógeno renovable hacia el continente de aquí a 2030, el equivalente al 10% de la demanda europea prevista.
-
Protegida del corte pero expuesta al precio: los límites de la resiliencia
La robustez de la posición española tiene un límite preciso y estructural. En el plano físico, el riesgo de desabastecimiento es marginal: solo el 5% del petróleo importado y el 2% del gas transitan por el estrecho de Ormuz. Pero España no puede aislarse de la volatilidad de los mercados internacionales: el encarecimiento del Brent repercute directamente sobre todos los derivados del crudo, con independencia de su origen. Para amortiguarlo, el Gobierno liberó reservas a través de la Corporación de Reservas Estratégicas de Productos Petrolíferos (CORES) y aprobó rebajas fiscales que contuvieron el precio de la gasolina en torno a 1,516 euros el litro de 95 octanos y 1,794 euros el litro de gasóleo en Madrid a mediados de abril de 2026.
El tercer escudo frente al choque energético es la transición renovable, que en marzo de 2026 representaba el 63,2% de la generación eléctrica nacional —con el viento aportando el 22,4% y el solar el 18,5%—, limitando el papel del gas en el sistema tarifario y manteniendo el precio mayorista en cero euros por megavatio hora en determinadas franjas horarias. Entre 2020 y 2024, la expansión de las energías limpias evitó la importación de 26.000 millones de metros cúbicos de gas, con un ahorro estimado de 13.500 millones de euros. El desafío pendiente es doble: el coste real de la electricidad se situaba en 75 euros por megavatio hora en abril de 2026, muy por encima del precio de mercado visible, y la capacidad de almacenamiento en baterías sigue siendo insuficiente para gestionar los excedentes renovables.