La Unidad Central Operativa de la Guardia Civil remitió al juez Juan Carlos Peinado un informe de 317 páginas sobre la causa contra Begoña Gómez que descarta ingresos sospechosos en sus cuentas y no ve irregularidades en la creación de la cátedra extraordinaria de la Universidad Complutense. El mismo documento señala contrataciones al margen del procedimiento legal, el uso de una asesora de Moncloa en la cátedra privada y dudas sobre la explotación del software desarrollado en ese marco.
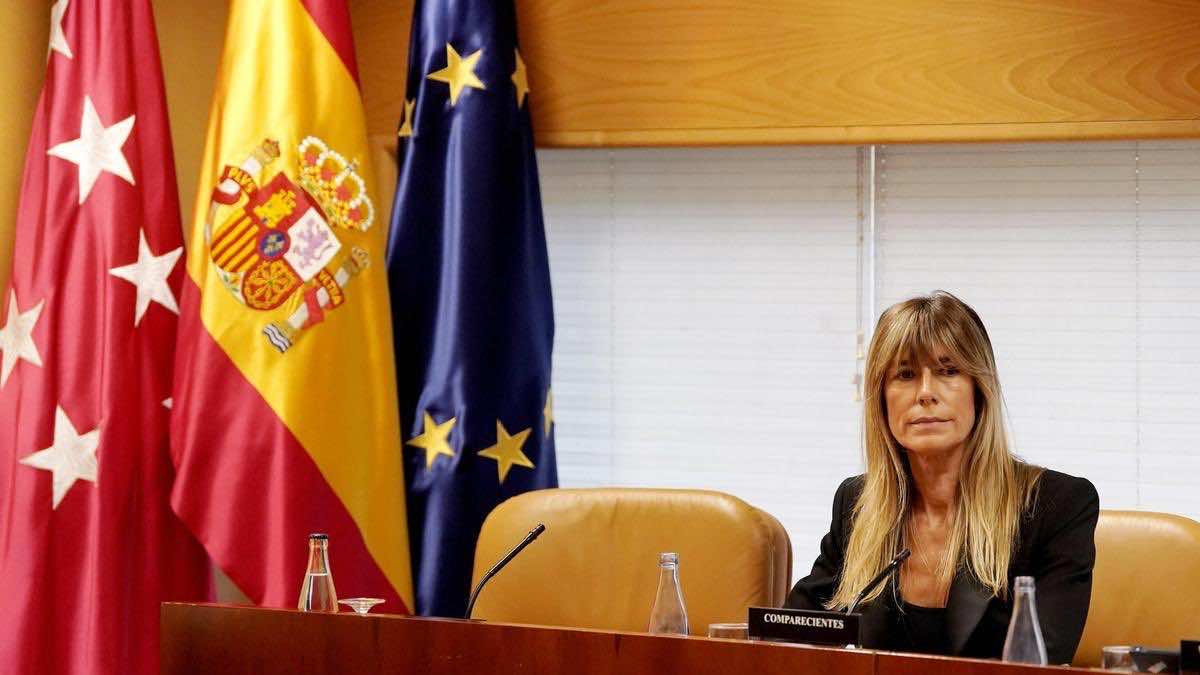
La Unidad Central Operativa (UCO) de la Guardia Civil envió al juez de instrucción 41 de Madrid, Juan Carlos Peinado, su informe final sobre la causa contra Begoña Gómez, esposa del presidente del Gobierno Pedro Sánchez. El documento, de 317 páginas, fue remitido como respuesta a un requerimiento del magistrado para que los agentes analizaran documentación adicional del caso. Fuentes de la Guardia Civil confirmaron que se trata del último informe de la UCO en esta causa. Peinado acordó en abril enviar a juicio con jurado popular a Gómez, junto a su asesora en La Moncloa, Cristina Álvarez, y al empresario Juan Carlos Barrabés, por la presunta comisión de cuatro delitos. La Fiscalía ha pedido el archivo.
El informe no apunta en una sola dirección. Incluye elementos favorables para la investigada —ausencia de movimientos bancarios irregulares, ausencia de irregularidades en la creación de la cátedra— y elementos desfavorables, centrados en las contrataciones de Making Science y Deloitte y en el papel de la asesora de presidencia. Todas las conclusiones del documento se formulan, según precisa la propia UCO, «en términos de presunción» y quedan sometidas a la valoración judicial. Gómez niega los cargos.
-
Lo que la UCO descarta: sin ingresos sospechosos en sus cuentas
El punto más favorable para Gómez en el informe es la conclusión bancaria. Los agentes analizaron los productos financieros vinculados a la investigada entre el 1 de diciembre de 2019 y el 18 de noviembre de 2024 y no encontraron movimientos que no estuvieran respaldados documentalmente. «La información bancaria concuerda con el desarrollo de las actividades profesionales que Begoña Gómez ha venido desarrollando, en tanto en cuanto las entidades a las que se ha vinculado profesionalmente se corresponden con los principales pagadores», concluye el documento.
Los agentes también analizaron determinados ingresos en cuentas vinculadas a Transforma TSC, la sociedad que según las acusaciones se creó para explotar el software desarrollado en el marco de la cátedra. En esas cuentas tampoco identificaron movimientos destacables que pudieran guardar relación con los hechos investigados. Solo localizaron un ingreso de 6.687 euros procedente de la empresa Innovación Hexagonal, cuyo administrador figura entre los usuarios de la plataforma. El administrador de esa sociedad, Raúl Olivan, negó a El País que se hubiera producido pago alguno por el uso de la plataforma y explicó que las transferencias correspondían a honorarios por talleres sobre sostenibilidad celebrados en varias ciudades españolas.
-
Lo que la UCO señala: contrataciones al margen del procedimiento
El bloque más desfavorable del informe se concentra en dos contratos relacionados con el desarrollo de la herramienta informática de la cátedra. La UCO recuerda que la Universidad Complutense de Madrid (UCM), por su condición de administración pública, estaba obligada a someter esas adjudicaciones a la Ley de Contratos del Sector Público. El primer caso señalado es el de Making Science, contratada para el desarrollo del sistema informático por un importe de 20.000 euros sin IVA, «sin ni tan siquiera haber tramitado un expediente administrativo al efecto». La universidad terminó autorizando el pago a posteriori para evitar un «enriquecimiento injusto» de la institución, dado que el servicio ya estaba prestado.
El segundo caso, y el más comprometido según los agentes, es el de la consultora Deloitte. La UCO sostiene que los dos expedientes tramitados para su contratación «se habrían elaborado como un mero marco administrativo conformado a los únicos efectos de dotar de apariencia de legalidad a la contratación de estos servicios». El informe afirma que las adjudicaciones a Deloitte «no solo estaban premeditadas», sino que la consultora «ya había iniciado sus funciones con anterioridad a la adjudicación del primer contrato» y que los requisitos exigidos «se amoldaron a las condiciones predefinidas por Deloitte y la cátedra, incluido el precio».
-
La asesora de Moncloa integrada en la cátedra privada
Uno de los elementos que el informe subraya con mayor claridad es la participación de Cristina Álvarez, asesora de Gómez en La Moncloa con sueldo público de Presidencia, en las actividades de la cátedra extraordinaria de la UCM. La UCO certifica que Álvarez «efectivamente estuvo integrada en el equipo de trabajo de la cátedra» pese a cobrar una remuneración del Estado por su cargo en el ejecutivo central. Este punto es la base de la imputación por presunta malversación que el juez Peinado incluyó al ampliar la causa: la tesis es que dinero público habría financiado indirectamente la actividad privada de Gómez a través del tiempo y trabajo de su asesora.
El informe precisa que la cátedra codirigida por Gómez se «nutrió de diferentes colaboradores con un grado y carácter de participación diferente», distinguiendo entre quienes aportaron fondos económicos y quienes participaron en el desarrollo de la herramienta Transforma TSC. La UCO señala que todo ello estuvo «acorde con lo dispuesto por la UCM en lo relativo a cátedras extraordinarias y a la normativa común», lo que matiza el alcance de la irregularidad pero no elimina la cuestión sobre el papel de Álvarez como empleada pública trabajando para una estructura privada.
-
Transforma TSC: la batalla por la propiedad del software
La UCO siembra dudas sobre quién se benefició del software desarrollado en el marco de la cátedra y sobre la titularidad real de la plataforma Transforma TSC. Los agentes señalan que Gómez registró el dominio web para albergar la herramienta y la marca «Transformación Social Competitiva» —la inscripción costó 206,57 euros, abonados desde una cuenta compartida con su marido— y apuntan que esa apropiación indebida es uno de los delitos que las acusaciones atribuyen a la investigada.
La posición de Gómez es diametralmente opuesta: en su defensa sostiene que Transforma TSC «no tuvo ningún tipo de actividad, ni depositó cuentas anuales, ni registró dominios, derechos o bienes de ningún tipo». El propio informe de la UCO recoge que los acuerdos firmados sobre el software, de carácter gratuito, especifican que la plataforma desarrollada en el «marco de la cátedra» siempre sería «propiedad» de la Universidad Complutense. La contradicción entre la tesis acusatoria y los propios documentos contractuales es uno de los puntos que deberá resolver el tribunal.
-
El estado procesal: juicio con jurado, Fiscalía pide el archivo
El informe de la UCO llega en un momento en que la causa se encuentra en una fase avanzada y con posiciones institucionales marcadamente divergentes. El juez Peinado acordó en abril enviar a juicio oral con jurado popular a Begoña Gómez, a Cristina Álvarez y al empresario Juan Carlos Barrabés por cuatro presuntos delitos: tráfico de influencias, corrupción en los negocios, apropiación indebida y malversación. Las acusaciones populares, lideradas por la organización Hazte Oír, reclaman 24 años de prisión para la esposa del presidente.
La Fiscalía, sin embargo, ha pedido el archivo de la causa, al considerar que los hechos investigados no constituyen delito. Esa divergencia entre el criterio del juez instructor y el del ministerio público es inusual y refleja la controversia jurídica que rodea al caso desde su inicio en 2024, a raíz de una denuncia de Manos Limpias. El informe de la UCO, que los agentes califican como el último de la investigación, no resuelve esa divergencia: ofrece elementos que ambas partes pueden invocar en su favor, y traslada al tribunal la responsabilidad de ponderar un balance que, como el propio documento reconoce, se formula íntegramente en términos de presunción.