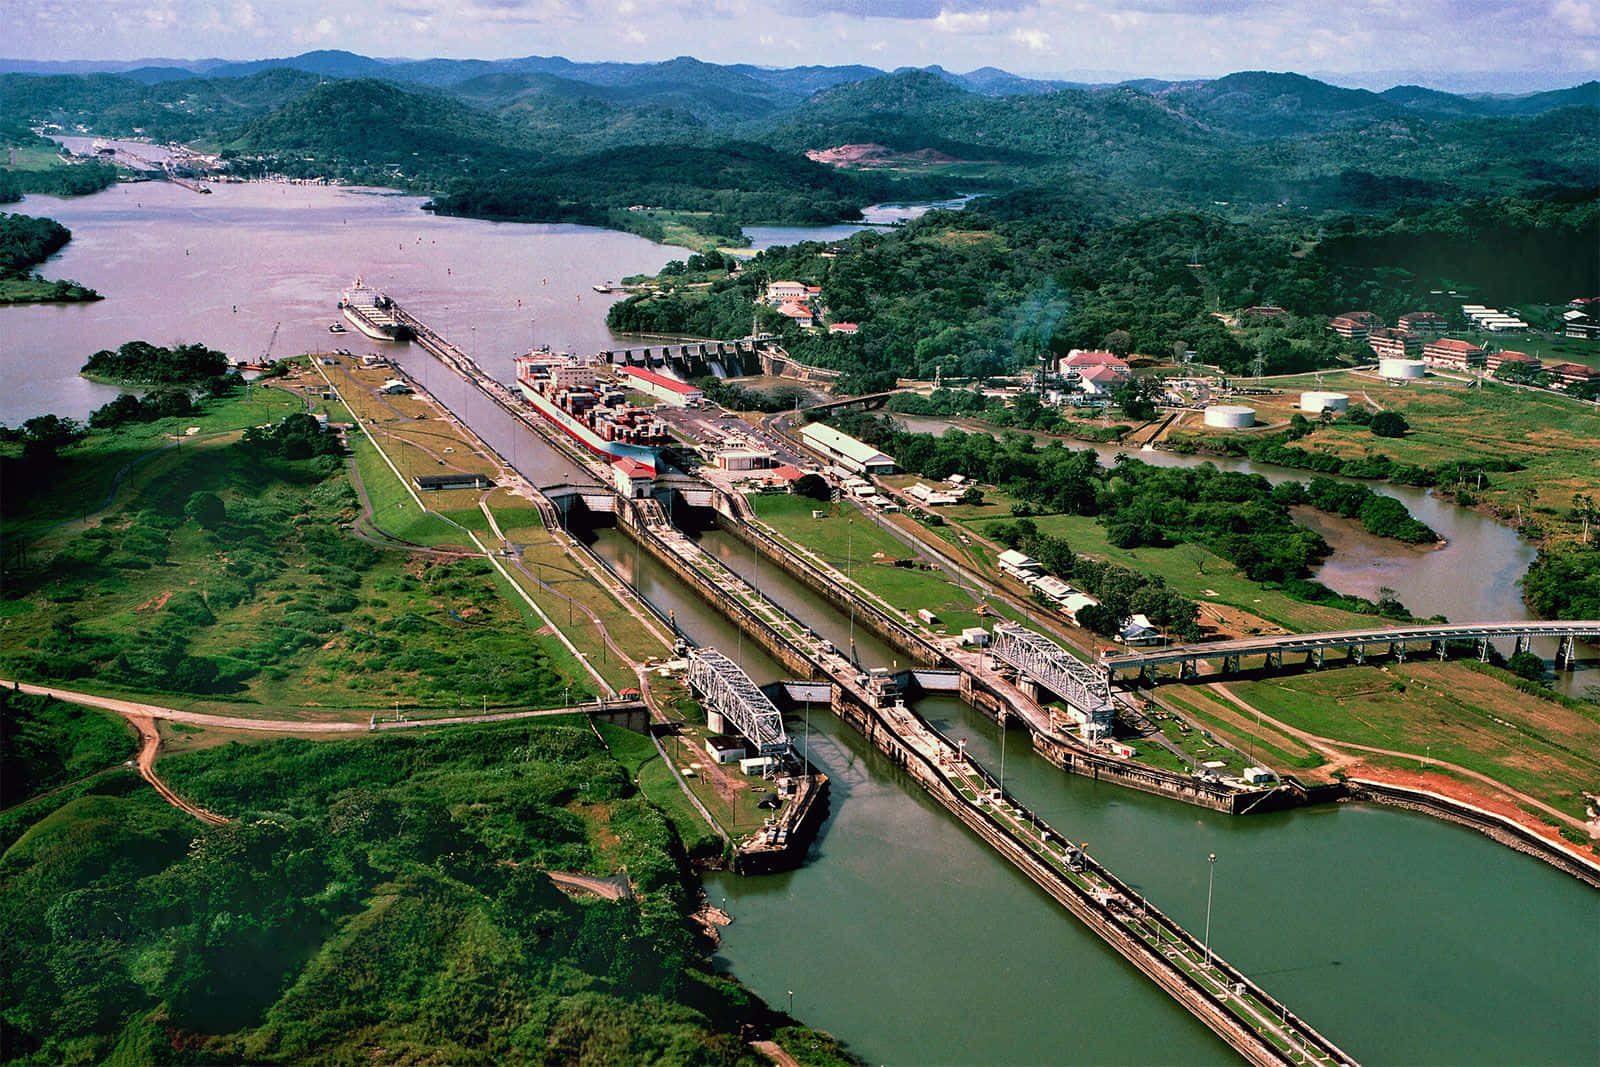
El Canal de Panamá, símbolo de la interconexión mundial desde 1914, se prepara para un salto que puede alterar la geografía energética del continente. La Autoridad del Canal (ACP) ha confirmado que en 2027 podría iniciar la construcción de un gasoducto de 77 kilómetros destinado a transportar propano, butano y etano desde la costa este de Estados Unidos hacia el Pacífico con destino a Asia. La magnitud de la apuesta queda en evidencia en las cifras preliminares: entre 2.000 y 8.000 millones de dólares de inversión, según si se incluyen los tres tipos de gas. No es un simple proyecto de infraestructura, sino un movimiento estratégico en el tablero global.
Panamá ha vivido en los últimos años la tensión entre su papel histórico como ruta interoceánica y los desafíos de sostenibilidad y competencia que amenazan su hegemonía. El canal, por donde circula cerca del 5% del comercio marítimo mundial, se enfrenta al riesgo de perder tráfico de combustibles ante rutas alternativas, como el Cabo de Hornos o corredores energéticos en México y Estados Unidos. En particular, el transporte de gas licuado de petróleo desde Estados Unidos hacia Asia, que hasta 2023 pasaba en más de un 90% por el canal, ha visto caer ese porcentaje. El gasoducto surge como respuesta a esa pérdida de mercado, un intento de blindar el futuro de la vía en medio de una transformación energética incierta.
El proyecto abre múltiples capas de análisis. La primera es geopolítica. Estados Unidos, principal usuario del canal y potencia exportadora de hidrocarburos, ve en la obra un mecanismo para asegurar el tránsito de su gas hacia el Pacífico en tiempos de competencia con Rusia y de creciente demanda asiática. China, a su vez, depende del canal como puerta de entrada para parte de sus importaciones energéticas. La tubería convierte a Panamá en pieza aún más estratégica en la pugna por las cadenas de suministro. No se trata de un país productor, pero sí de un nodo logístico capaz de condicionar rutas globales.
La segunda capa es económica. En un país pequeño que ha hecho del tránsito marítimo su principal motor, la diversificación de ingresos es una necesidad. La ACP estima que hacia 2040 más de 53 millones de toneladas de gas, sobre todo propano, podrían cruzar el istmo. Si esa previsión se cumple, el canal aseguraría un flujo estable de divisas y consolidaría su condición de plataforma energética hemisférica. Pero la amplitud de la inversión y la volatilidad del mercado mundial de gas plantean interrogantes serios. El auge de las energías renovables y las presiones climáticas contra los combustibles fósiles pueden restar atractivo a un proyecto que llegará tarde, en un escenario donde la velocidad de transición energética es todavía incierta.
También hay un ángulo social y ambiental que Panamá no podrá obviar. Un gasoducto de esas dimensiones exige estudios rigurosos sobre impacto ecológico, riesgos de seguridad y efectos sobre las comunidades cercanas. La experiencia internacional muestra que estas obras suelen provocar oposición ciudadana, especialmente en países donde las instituciones no siempre garantizan transparencia en las licitaciones y los beneficios locales. El prestigio de la ACP como entidad relativamente sólida será puesto a prueba, tanto por la presión de las empresas interesadas como por las expectativas de la población.
La viabilidad política dependerá, en gran medida, de cómo el gobierno panameño logre articular un relato de soberanía y beneficio colectivo. El canal siempre ha sido más que una infraestructura: es un símbolo de orgullo nacional, pero también de tensiones con Estados Unidos y de desigualdades internas. Presentar el gasoducto como una extensión de ese patrimonio puede despertar resistencias si no se acompaña de una política clara de redistribución de sus beneficios. La historia panameña recuerda que el control sobre la vía fue motivo de luchas estudiantiles y acuerdos diplomáticos prolongados. Convertirla ahora en arteria de gas exige delicadeza en el discurso y firmeza en la gestión.
Desde una mirada latinoamericana, el proyecto plantea preguntas que trascienden las fronteras del istmo. ¿Cómo se inserta este gasoducto en la estrategia energética regional? ¿Qué implicaciones tiene para países como México, que también busca convertirse en exportador hacia Asia? ¿Cómo afecta a Sudamérica, donde Brasil y Argentina exploran nuevos yacimientos mientras avanzan con dificultad hacia la transición renovable? Panamá, un país de cuatro millones de habitantes, se coloca en el centro de debates que involucran a potencias y mercados mucho más grandes, con capacidad de alterar equilibrios comerciales y diplomáticos.
En definitiva, el reto aquí no es únicamente un ducto que atraviese 77 kilómetros de territorio. Es la manera en que Panamá decide posicionarse frente a la disyuntiva del siglo XXI, seguir dependiendo de los combustibles fósiles como fuente de ingresos o arriesgarse a un viraje hacia modelos más sostenibles que todavía no ofrecen la misma certeza de rentabilidad. La ACP parece haber tomado partido por la seguridad de los volúmenes inmediatos, aun cuando eso signifique reforzar una dependencia que otros países ya discuten.
El gasoducto, si se construye, marcará la pauta de la política panameña en las próximas décadas. Podrá ser visto como un gesto de pragmatismo frente a la realidad de los mercados o como una apuesta arriesgada que compromete el futuro en nombre de un presente que se agota. Lo cierto es que la decisión de avanzar con el proyecto convierte al canal en laboratorio donde se cruzan energía, geopolítica y soberanía. En ese punto de inflexión, Panamá decide algo que rebasa lo económico y compromete su lugar en el mundo que empieza a configurarse.