El valor tasado supera en el tercer trimestre de 2025 el anterior máximo de principios de 2008, según datos del Ministerio de Vivienda. La estadística refleja una subida interanual del 12,1% que sitúa el metro cuadrado en cotas récord, encadenando tres trimestres consecutivos por encima de los 2.000 euros y consolidando la vivienda como la principal preocupación de los españoles según los barómetros del CIS.
El mercado inmobiliario español ha alcanzado un nuevo hito histórico que evidencia la magnitud de la crisis de accesibilidad a la vivienda. El valor medio de tasación del metro cuadrado se situó en el tercer trimestre de 2025 en 2.153,4 euros, superando por primera vez el anterior máximo de 2.101,4 euros registrado en el primer trimestre de 2008, cuando los primeros compases de la crisis financiera global comenzaban a hacer mella en la economía española. Los datos publicados por el Ministerio de Vivienda y Agenda Urbana reflejan una curva ascendente sin fin, con una subida interanual del 12,1% y un incremento trimestral del 2,9% que prolonga una tendencia que ha llevado los precios a niveles prácticamente inalcanzables para amplias capas de la población.
Esta escalada de precios se produce en un contexto radicalmente diferente al de la burbuja inmobiliaria de principios de siglo. Si en 2008 el alza venía impulsada por una expansión crediticia descontrolada y una especulación generalizada que acabaría provocando el colapso del sistema financiero, la situación actual responde a un desequilibrio estructural entre una oferta insuficiente y una demanda creciente alimentada por múltiples factores. La escasez de vivienda nueva, el incremento de la población extranjera no residente, la conversión de inmuebles residenciales en alojamientos turísticos y la progresiva financiarización del sector han configurado un mercado tensionado que expulsa a los compradores potenciales, especialmente a los jóvenes.
El Ministerio de Vivienda ha intentado matizar el impacto de estas cifras recordando que existe una diferencia fundamental entre el valor de tasación y el precio real de mercado. Según datos del Consejo General del Notariado, el precio medio efectivo de compraventa en agosto de 2025 se situó en 1.727,99 euros por metro cuadrado, lo que representa 425,41 euros menos que el valor tasado. Esta discrepancia se explica porque las tasaciones suelen reflejar el valor teórico máximo del inmueble, mientras que las transacciones reales se cierran frecuentemente por debajo de esa cifra tras procesos de negociación entre comprador y vendedor.
La vivienda nueva marca máximos históricos
El segmento de vivienda libre de menos de cinco años de antigüedad ha protagonizado la escalada más pronunciada, alcanzando los 2.515,6 euros por metro cuadrado en el tercer trimestre. Este dato constituye el registro más elevado desde que comenzó a medirse específicamente este tipo de inmuebles en 2010, y supone un incremento interanual del 11,5%. La vivienda nueva ha encadenado catorce trimestres consecutivos por encima de los 2.000 euros por metro cuadrado, reflejando tanto la escasez de promociones como el encarecimiento de los costes de construcción derivados de la inflación de materiales y mano de obra experimentada durante los últimos años.
Por su parte, la vivienda de más de cinco años de antigüedad se encareció un 12,1% hasta los 2.142,2 euros por metro cuadrado, anotando también su tercer trimestre consecutivo por encima de los 2.000 euros en toda la serie histórica disponible. Este comportamiento indica que la presión alcista no se limita al mercado de obra nueva, sino que afecta transversalmente a todo el parque residencial. La vivienda protegida, aunque con incrementos más moderados, tampoco escapa a esta dinámica, registrando un aumento del 2,4% hasta los 1.195,7 euros por metro cuadrado, el valor más alto desde que se dispone de datos para este segmento desde 2005.
La comparativa con los mínimos alcanzados durante el pinchazo de la burbuja resulta especialmente ilustrativa de la magnitud del fenómeno. Si se toma como referencia el tercer trimestre de 2014, cuando el metro cuadrado se situaba en 1.455,8 euros, el incremento acumulado asciende al 47,9%, prácticamente la mitad del valor en apenas once años. Este ritmo de crecimiento resulta insostenible para la mayoría de familias españolas, cuyos salarios reales no han experimentado aumentos equivalentes durante el mismo periodo, ampliando la brecha entre ingresos disponibles y capacidad de acceso a una vivienda digna.
Diferencias territoriales acentúan la desigualdad
El análisis territorial revela profundas disparidades que reflejan las diferencias económicas y demográficas del país. La Comunidad de Madrid lidera el encarecimiento con incrementos interanuales cercanos al 30%, seguida por Andalucía con subidas del 20,6% y la Región de Murcia con un 19,9%. Madrid se ha consolidado como el territorio más caro junto a Baleares, superando ambos territorios los 3.700 euros por metro cuadrado en promedio. En la capital madrileña, el precio medio alcanza los 5.089 euros por metro cuadrado según el índice inmobiliario de octubre, mientras que en Baleares se sitúa en 5.198 euros, más del doble de la media nacional.
El País Vasco ocupa la tercera posición en el ranking nacional con 3.626 euros por metro cuadrado, seguido por Canarias con 3.202 euros y Cataluña con 3.158 euros. Andalucía, que ha experimentado uno de los mayores crecimientos interanuales, se sitúa en 2.687 euros, mientras que la Comunitat Valenciana alcanza los 2.493 euros. En el extremo opuesto del espectro, Castilla-La Mancha mantiene los precios más asequibles del país con 1.078 euros por metro cuadrado, seguida por Extremadura con 1.276 euros y Castilla y León con 1.644 euros, territorios que aún no han recuperado los máximos previos a la crisis financiera.
Las capitales de provincia presentan divergencias aún más acusadas. San Sebastián encabeza el ranking nacional con 7.009 euros por metro cuadrado, seguida de Madrid capital con 6.379 euros y Barcelona con 5.228 euros. Palma de Mallorca se sitúa en 4.989 euros, mientras que Málaga capital alcanza los 4.195 euros, reflejando el impacto del turismo y la compra por parte de extranjeros en estas ciudades. En contraste, Ciudad Real registra precios por debajo de los 1.000 euros por metro cuadrado, evidenciando la España vaciada donde la demanda resulta insuficiente para sostener valores más elevados.
El factor demográfico y la presión de la inversión extranjera
La demanda de vivienda en España ha experimentado una transformación cualitativa en los últimos años que explica parcialmente la escalada de precios. Los compradores extranjeros no residentes adquirieron aproximadamente 50.000 viviendas durante 2024, ejerciendo una presión adicional sobre un mercado ya tensionado por la escasez de oferta. Este fenómeno resulta especialmente visible en las zonas costeras del Mediterráneo y en las islas, donde el atractivo climático y la percepción de España como destino seguro para la inversión inmobiliaria han atraído capital procedente de Europa, América Latina y, crecientemente, de países árabes.
La llegada de población inmigrante y el retorno de españoles emigrados durante la crisis anterior han incrementado también la demanda estructural de vivienda, especialmente en las grandes áreas metropolitanas donde se concentran las oportunidades laborales. Madrid y Barcelona han experimentado crecimientos demográficos sostenidos que no han encontrado correspondencia en el desarrollo de nueva oferta residencial, generando desequilibrios que se traducen automáticamente en subidas de precios. El fenómeno se ha extendido progresivamente a ciudades medias como Valencia, Sevilla, Málaga o Bilbao, donde la presión alcista comienza a replicar patrones similares.
El progresivo abaratamiento de los tipos de interés durante 2024 y 2025, tras el pico alcanzado en 2023, ha reactivado además la demanda de hipotecas, facilitando el acceso al crédito de aquellos hogares con capacidad de ahorro suficiente para afrontar las entradas cada vez más elevadas que exigen las entidades financieras. Sin embargo, este factor beneficia principalmente a compradores con patrimonio previo o apoyos familiares, mientras que los jóvenes y las rentas medias-bajas quedan sistemáticamente excluidos de un mercado que ha dejado de ser accesible mediante el simple recurso al trabajo asalariado.
Oferta insuficiente y bloqueo de la construcción
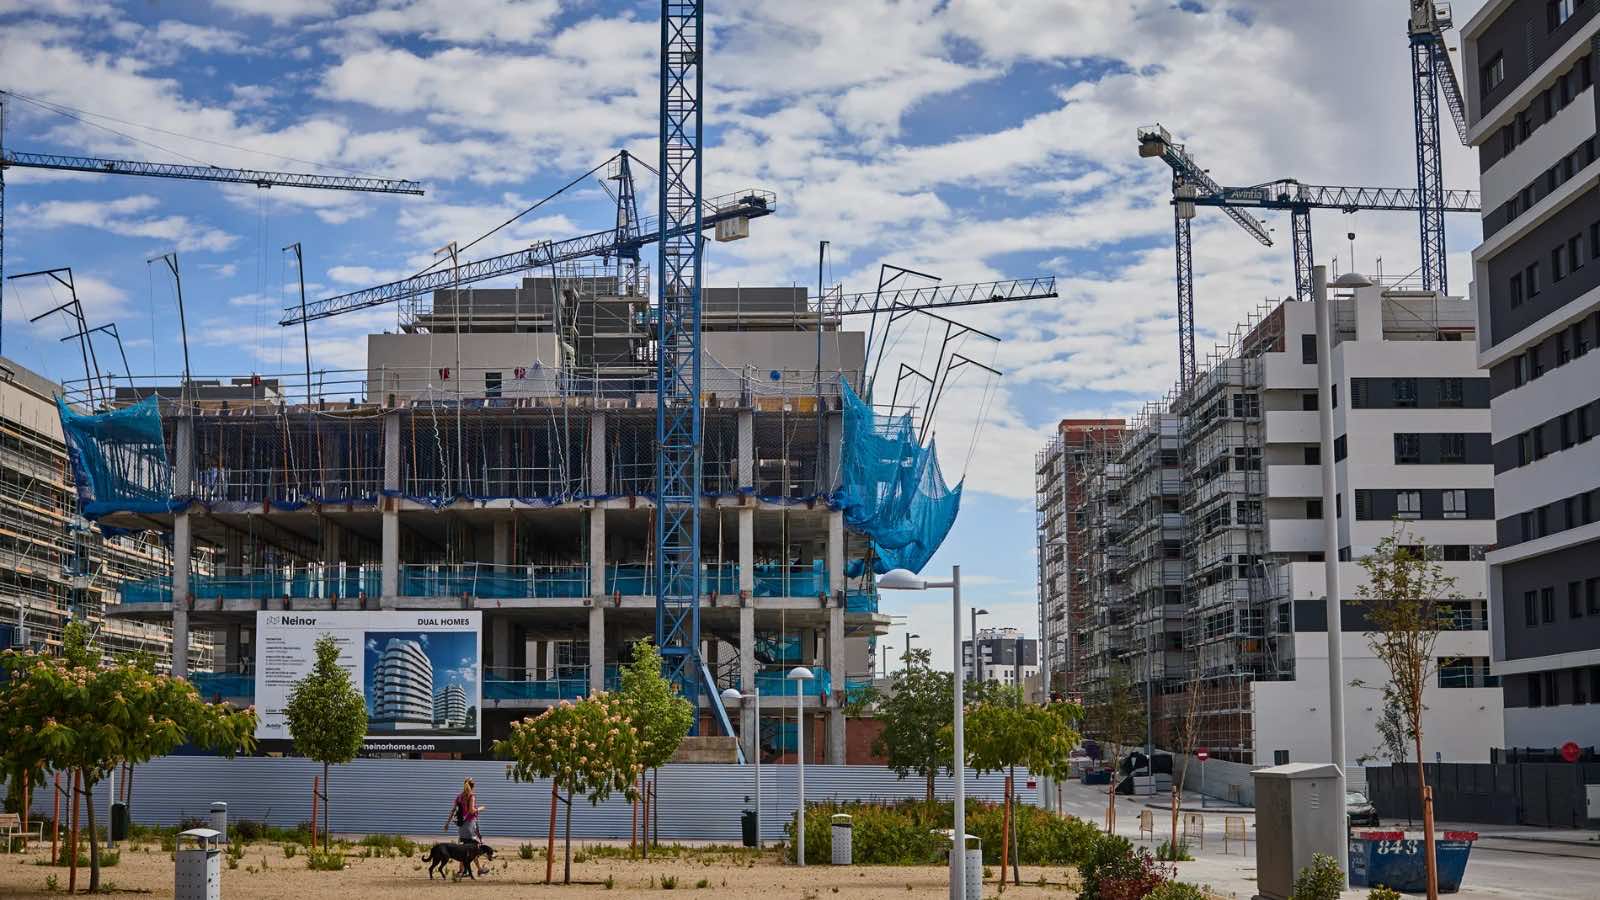
El lado de la oferta presenta disfunciones estructurales que explican la incapacidad del mercado para absorber la demanda existente. La construcción de vivienda nueva se ha recuperado solo parcialmente tras el colapso de la burbuja, con un volumen de iniciaciones que se mantiene muy por debajo de las 150.000 viviendas anuales, insuficiente para atender las necesidades demográficas y de formación de nuevos hogares. Los promotores argumentan que la tramitación administrativa, la escasez de suelo urbanizable, el encarecimiento de materiales y mano de obra, y la incertidumbre regulatoria desincentivan nuevos desarrollos, especialmente en el segmento de precio asequible donde los márgenes resultan más ajustados.
La Federación Nacional de Asociaciones Inmobiliarias ha reclamado al Gobierno la activación inmediata de un Plan de Emergencia Nacional que incremente el mercado de vivienda y mejore la calidad de vida de los ciudadanos. El sector insiste en la necesidad de agilizar las licencias urbanísticas, incrementar la liberalización de suelo y generar incentivos fiscales para la promoción de vivienda destinada al alquiler asequible. Sin embargo, estas propuestas chocan con la oposición de movimientos sociales y organizaciones sindicales que consideran que la solución pasa por incrementar la inversión pública en vivienda social y establecer controles más estrictos sobre los precios de alquiler y venta.
La rehabilitación del parque existente se presenta como una vía complementaria para incrementar la oferta disponible, especialmente en centros urbanos consolidados donde la disponibilidad de suelo resulta prácticamente nula. El Ministerio de Vivienda ha impulsado programas de ayudas para la mejora energética y la accesibilidad de edificios antiguos, aunque la complejidad burocrática y la necesidad de acuerdos entre comunidades de propietarios limitan la efectividad de estas iniciativas. Los expertos estiman que España cuenta con millones de viviendas con deficiencias graves que requerirían intervenciones profundas para adaptarse a los estándares actuales de habitabilidad y eficiencia energética.
Impacto social y perspectivas de futuro
La escalada de precios ha consolidado la vivienda como la principal preocupación de los españoles según los sucesivos barómetros del Centro de Investigaciones Sociológicas publicados durante 2025. Por primera vez en décadas, este problema ha superado en las encuestas a cuestiones como el desempleo, la situación económica o la inmigración, reflejando la percepción generalizada de que el acceso a una vivienda digna se ha convertido en una quimera para amplias capas de la población. Los jóvenes menores de 35 años constituyen el colectivo más afectado, enfrentándose a la imposibilidad de emanciparse y formar hogares independientes debido a la combinación de precios desorbitados y salarios precarios.
El Gobierno ha defendido que, si se ajustan los precios de 2008 conforme a la evolución del Índice de Precios al Consumo, el valor de entonces equivaldría actualmente a 2.883,1 euros por metro cuadrado, lo que situaría el precio real actual muy por debajo de aquellos máximos históricos. Este argumento estadístico, sin embargo, resulta poco convincente para quienes se enfrentan diariamente a un mercado donde los precios nominales han alcanzado cotas inasumibles respecto a sus ingresos disponibles. La percepción ciudadana se basa en la comparación entre salarios y precios nominales, no en abstracciones estadísticas que pocos ciudadanos pueden comprender o valorar.
Las perspectivas para los próximos trimestres no invitan al optimismo. Los analistas del sector inmobiliario anticipan que los precios continuarán su escalada mientras persista el desequilibrio entre oferta y demanda, y no se adopten medidas estructurales capaces de incrementar significativamente el parque de vivienda asequible. Las soluciones propuestas desde distintos ámbitos políticos y sociales —desde la construcción masiva de vivienda pública hasta controles de precios, pasando por incentivos fiscales a la promoción privada o limitaciones a la compra por parte de inversores extranjeros— generan profundos desacuerdos ideológicos que dificultan la adopción de políticas consensuadas y efectivas.
Mientras tanto, la situación se agrava para millones de familias españolas que destinan porcentajes crecientes de sus ingresos al pago de hipotecas o alquileres, reduciendo su capacidad de consumo en otros ámbitos y comprometiendo su bienestar general. La vivienda ha dejado de ser un derecho efectivamente garantizado para convertirse en un activo financiero cada vez más inaccesible, profundizando las desigualdades sociales y territoriales que fragmentan el país. El récord de precios alcanzado en el tercer trimestre de 2025 constituye así no tanto un hito a celebrar sino un síntoma más de una crisis estructural que requiere respuestas urgentes y ambiciosas por parte de todos los actores implicados.