El repunte de la inflación vuelve a situar a España en un terreno inestable. Con un IPC que supera el 3 %, la discusión sobre la recuperación económica exige más rigor y menos autocelebración. El fenómeno obliga a revisar supuestos, cuestionar diagnósticos apresurados y examinar con frialdad las tensiones que rodean al tejido productivo español.
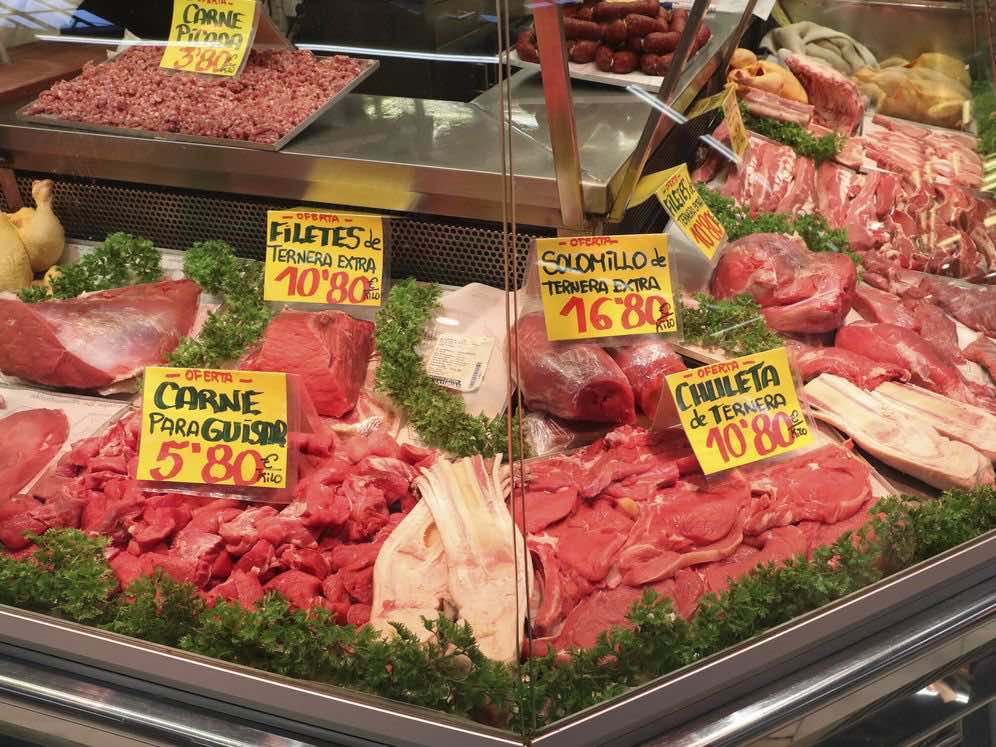
La interpretación dominante durante los últimos meses sugería que el problema inflacionario estaba bajo control. Esta suposición se debilita con los nuevos datos. La subida del IPC revela tensiones persistentes en energía, vivienda, alimentos y servicios esenciales. El relato de la “normalización” pierde consistencia cuando variables tan estructurales continúan presionando los precios. A esto se suma una inversión privada todavía inferior a la de 2019 y un mercado laboral que absorbe los shocks con menos capacidad de lo que se proyecta en los discursos oficiales.
Un observador escéptico plantearía objeciones directas. La primera: que este repunte evidencia una vulnerabilidad productiva acumulada. La economía española sigue apoyándose en sectores de bajo valor añadido y en un consumo interno muy sensible al precio de la energía. La segunda: que el ajuste monetario del Banco Central Europeo muestra un efecto más lento o limitado, porque buena parte de la inflación deriva de problemas de oferta, no de exceso de demanda. La tercera: que la lectura gubernamental de una recuperación consolidada requiere matices, ya que el IPC y la inversión real muestran una realidad más compleja.
El razonamiento habitual sostiene que una inflación moderada puede manejarse. Sin embargo, el umbral actual invita a una lectura más exigente. Los salarios reales avanzan con dificultad, la cesta de la compra sigue tensionada y el sector de la vivienda continúa impulsando precios mediante alquileres desbordados y un stock insuficiente. La combinación de estos factores erosiona el poder adquisitivo de los hogares y condiciona decisiones de consumo, ahorro e inversión.
Los riesgos no se limitan a la economía doméstica. Una inflación persistente encarece la financiación pública, complica la gestión de la deuda y reduce el margen fiscal para políticas sociales. En un país con expectativas crecientes sobre pensiones, sanidad, vivienda y educación, una presión financiera de este tipo exige decisiones difíciles. La sostenibilidad del gasto depende de un equilibrio delicado entre crecimiento real, productividad y disciplina fiscal, un triángulo que se resiente cuando los precios se aceleran sin una base productiva sólida.
Otra perspectiva sugiere que España se encuentra dentro de un ciclo inflacionario más profundo. La transición energética, la reconfiguración de las cadenas globales, el encarecimiento de la logística y el envejecimiento demográfico introducen presiones duraderas. Estos elementos empujan a una inflación de carácter más estructural, menos dependiente de factores coyunturales y más asociada a cambios globales de largo plazo. En este contexto, las herramientas tradicionales —tipos de interés, control del gasto, moderación salarial— pierden eficacia si no se acompañan de políticas industriales y de productividad que generen valor duradero.
El análisis exige claridad. El IPC repunta, la inflación subyacente mantiene tensiones y los salarios avanzan con dificultad. Estas realidades demandan una estrategia económica más completa: impulso a la productividad, apoyo a sectores de alto valor añadido, medidas ambiciosas en vivienda y una transición energética que combine sostenibilidad con estabilidad de precios.
España afronta así un escenario que requiere menos discurso triunfalista y más transparencia sobre los límites del modelo actual. El desafío no reside únicamente en contener el IPC, sino en construir una estructura económica más resistente, capaz de ofrecer seguridad a las familias y certidumbre a los inversores.