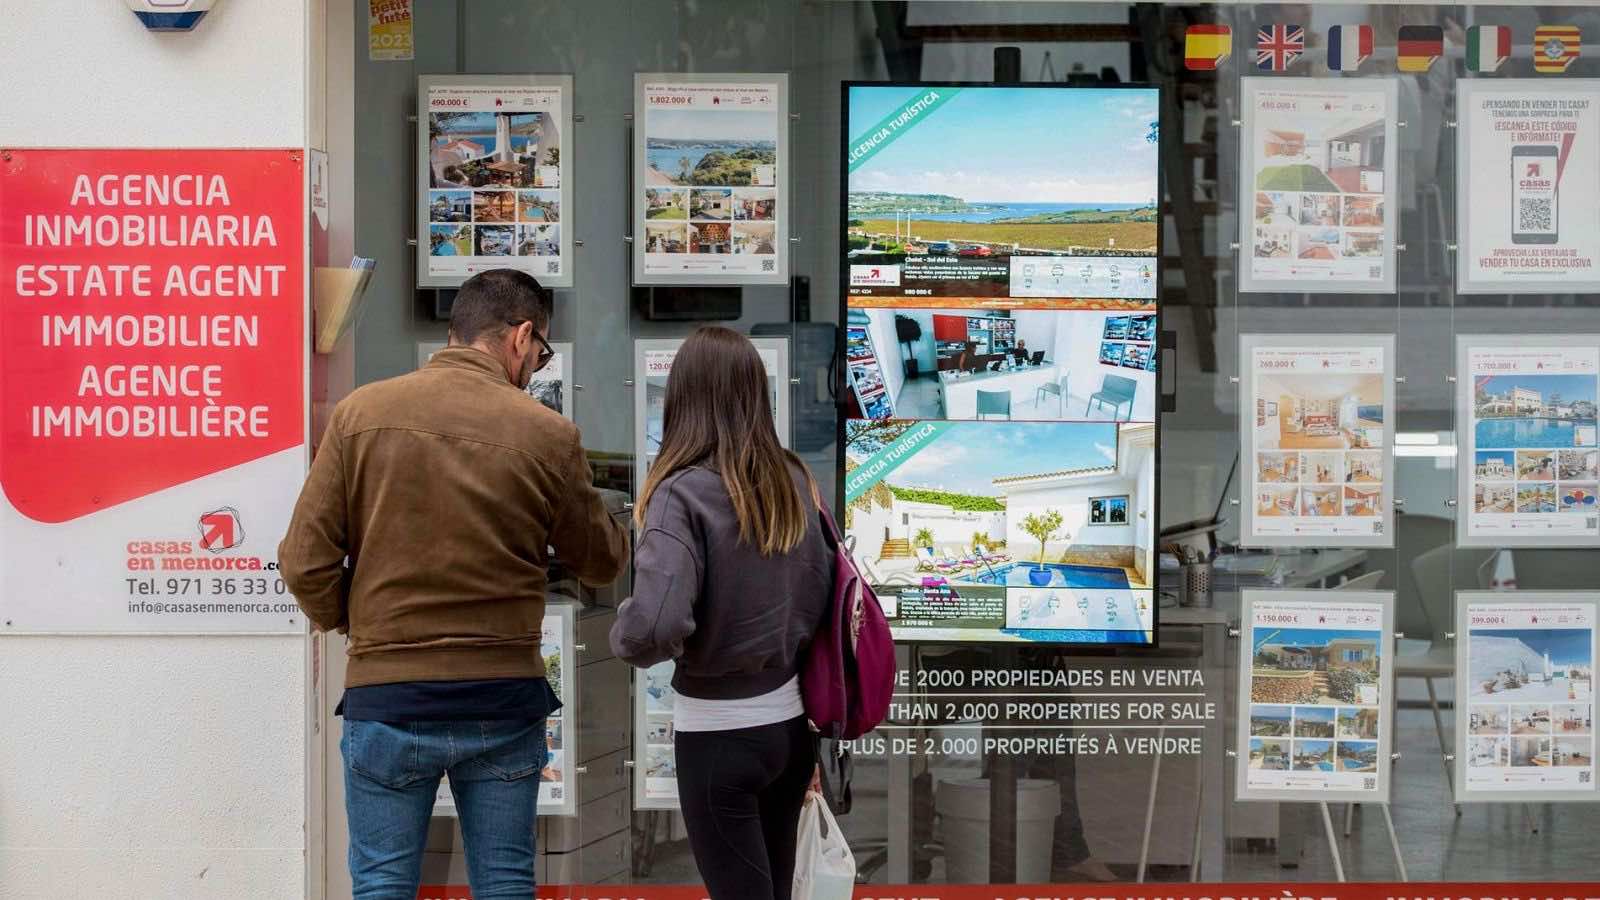
Solo el 14,8% de los menores de 30 años logra independizarse del hogar familiar, un dato que marca el peor registro histórico desde 2006. Para alquilar en solitario, una persona joven debería destinar más del 100% de su salario neto anual. Los precios inmobiliarios han convertido la emancipación en una quimera para toda una generación que ve cómo sus proyectos de vida chocan con una realidad económica insostenible que condena a siete de cada diez jóvenes trabajadores a permanecer en casa de sus padres.
La crisis de emancipación juvenil en España ha alcanzado proporciones históricas. La tasa de emancipación se sitúa en 14,8 puntos porcentuales y alcanza su punto más bajo desde que existen registros oficiales, según revela el último Observatorio de Emancipación del Consejo de la Juventud de España correspondiente al primer semestre de 2024. Una realidad que contrasta dramáticamente con los años previos a la crisis financiera de 2008, cuando más del 25% de los jóvenes españoles lograba independizarse.
Los datos reflejan una paradoja insoportable: mientras el precio de la vivienda libre se sitúa en 1.072 euros al mes, la media de 1.048,19 euros que cobra una persona al mes resulta no cubrir la totalidad del coste del alquiler. La ecuación es matemáticamente imposible antes de sumar servicios básicos como suministros, que la mediana de 120,37 euros que ha de destinar una persona joven eleva el gasto mensual por encima de cualquier capacidad económica individual.
Esta situación catastrófica encuentra su origen en una brecha que se ha ido ensanchando progresivamente. Desde 2008, los sueldos de las personas jóvenes han aumentado en un 10,8%, mientras que los alquileres lo han hecho en un 54,0%. La desproporción evidencia que las medidas adoptadas por sucesivos gobiernos, incluida la Reforma Laboral o la subida del Salario Mínimo Interprofesional, han resultado insuficientes frente a la espiral especulativa del mercado inmobiliario.
Una generación condenada al sobreendeudamiento
Las consecuencias de esta crisis trascienden lo meramente económico para convertirse en un fenómeno social de primer orden. El 74,5% de la población joven trabajadora aún sigue viviendo en el hogar familiar, una cifra que revela la dimensión del problema. Incluso aquellos que logran emanciparse lo hacen en condiciones precarias: el 70,5% se encontraba sobreendeudado, debiendo dedicar más de un 40% de sus ingresos al pago de la vivienda, muy por encima del 30% que recomiendan los organismos internacionales.
El mapa territorial de la emancipación juvenil revela importantes asimetrías regionales. Según datos del segundo semestre de 2024, Madrid y Cataluña presentaban las tasas de emancipación más altas (17,9% y 17,6%), mientras que Castilla-La Mancha (10,6%) y Andalucía (12%) registraban las más bajas. Paradójicamente, las comunidades con mayor dinamismo económico son también aquellas donde resulta más difícil acceder a una vivienda asequible.
La compra de vivienda presenta un panorama aún más desalentador. El precio medio de compraventa alcanzó los 197.210 euros a finales de 2024, un 7% más que el año anterior. Esta cifra implica que una persona joven debía dedicar íntegramente su salario durante 14 años para poder acceder a una propiedad. Para la entrada, estimada en unos 59.000 euros, se necesitarían cuatro años de salario íntegro, una meta inalcanzable para la inmensa mayoría.
La realidad del mercado de alquiler de habitaciones tampoco ofrece alivio. El precio mediano de 380 euros también sobrepasaba el umbral del 30% recomendado para gastos de vivienda. Esta situación ha convertido el piso compartido no en una opción, sino en una necesidad impuesta por las circunstancias económicas, afectando no solo a estudiantes sino también a trabajadores con empleos estables.
El derecho a la vivienda convertido en privilegio
El perfil de los jóvenes emancipados refleja estas limitaciones estructurales. El régimen de tenencia más común sigue siendo el alquiler (57,9%), mientras que el 19,7% de las personas jóvenes emancipadas vivía sola y el 29,3% compartía piso. Estos datos confirman que la vivienda en propiedad se ha convertido en un privilegio reservado a una minoría con recursos familiares o salarios muy superiores a la media.
Las diferencias de género añaden otra dimensión al problema. Las mujeres jóvenes enfrentan una doble penalización: por un lado, perciben salarios inferiores; por otro, cuando logran emanciparse, lo hacen en menor proporción de forma individual, reflejo tanto de las limitaciones económicas como de las persistentes desigualdades laborales.
La proyección de futuro no ofrece motivos para el optimismo. Los expertos prevén que la tendencia alcista de precios continuará en 2025, con incrementos estimados del 4-5% en compra y hasta un 7% en alquiler. Mientras tanto, el crecimiento salarial se mantiene muy por debajo de estas cifras, perpetuando una dinámica que aleja cada vez más a los jóvenes del acceso a una vivienda digna.
Esta crisis de emancipación tiene implicaciones que van más allá de lo habitacional. Afecta a la formación de nuevos hogares, la natalidad, el consumo y, en definitiva, al modelo social español. Una generación entera ve limitadas sus opciones vitales por un factor que debería ser un derecho constitucional, pero que se ha convertido en un bien de lujo reservado a unos pocos privilegiados.
Las medidas anunciadas por el Gobierno, como el impuesto del 100% a las compras de extranjeros no residentes de la UE o las ayudas al alquiler joven, resultan claramente insuficientes ante la magnitud del problema. Se necesitan políticas estructurales que aumenten significativamente la oferta de vivienda pública y regulen de forma efectiva un mercado que ha perdido su función social para convertirse en puro objeto de especulación financiera.