Los seis grandes bancos obtienen 17.085 millones de euros hasta junio, consolidando tres años consecutivos de máximos históricos. Santander lidera las ganancias con 6.833 millones, seguido de BBVA y CaixaBank, mientras el sector mantiene su resistencia ante la política de bajada de tipos del BCE. La rentabilidad bursátil del sector supera ya en mes y medio los avances de todo 2024, con revalorizaciones que alcanzan el 30% en algunas entidades.
La banca española ha vuelto a pulverizar sus récords de beneficios en el primer semestre de 2025, con las seis principales entidades del sector obteniendo ganancias conjuntas de 17.085 millones de euros, equivalentes a 94,4 millones diarios. Esta cifra supone un incremento del 11,8% respecto al mismo período del año anterior y consolida tres años consecutivos de máximos históricos para un sector que mantiene su fortaleza pese al cambio de ciclo en la política monetaria europea.
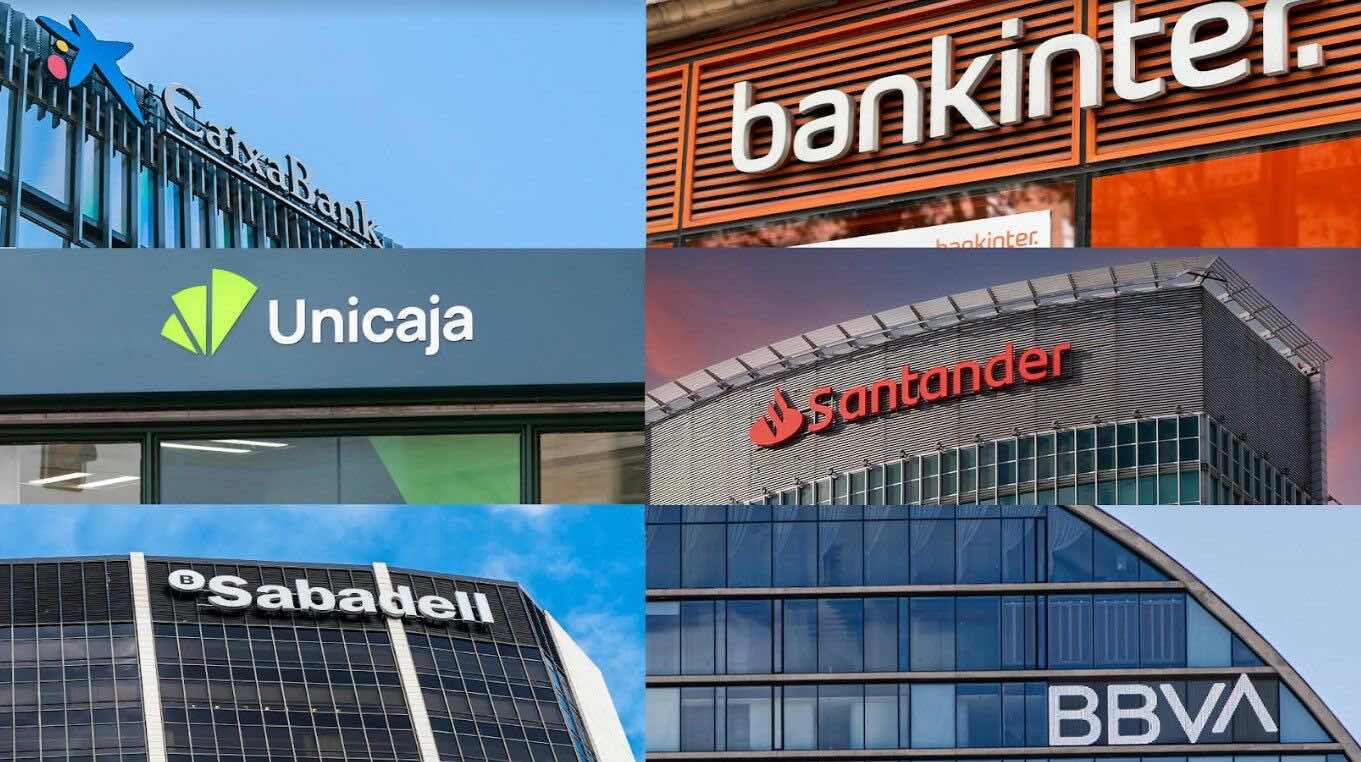
El Banco Santander encabeza la clasificación con un beneficio de 6.833 millones de euros, un 13% más que en el primer semestre de 2024, seguido por BBVA con 5.447 millones (+9,1%) y CaixaBank con 2.951 millones (+10,3%). Les siguen Banco Sabadell (975 millones), Bankinter (541 millones) y Unicaja (338 millones), todas con crecimientos significativos que reflejan la solidez estructural del sistema financiero español.
Estos resultados se producen en un contexto de transición monetaria marcado por el freno del Banco Central Europeo a las bajadas de tipos iniciadas en junio de 2024. El organismo dirigido por Christine Lagarde mantiene el precio del dinero en el 2,25%, a la espera de evaluar el impacto de las políticas arancelarias de Donald Trump sobre la inflación europea.
Tres años de crecimiento imparable
La evolución de los beneficios bancarios españoles dibuja una trayectoria ascendente que comenzó con la subida de tipos en julio de 2022. Desde entonces, las ganancias semestrales de los seis grandes bancos se han disparado un 65%, pasando de los 10.300 millones obtenidos en el primer semestre de 2022 hasta los actuales 17.085 millones. Esta progresión sitúa al sector español como uno de los más rentables de Europa.
El año 2024 cerró con un beneficio conjunto récord de 31.768 millones de euros para las seis entidades, un 21% más que en 2023, lo que supuso más del doble de las ganancias obtenidas en 2019, antes de la pandemia. El Santander lideró entonces con 12.574 millones, BBVA alcanzó los 10.054 millones y CaixaBank los 5.787 millones, estableciendo nuevos máximos individuales.
La presidenta del Santander, Ana Botín, destacó en la presentación de resultados que la entidad va «camino de alcanzar los objetivos para 2025», que incluyen ingresos cercanos a los 62.000 millones de euros y una rentabilidad sobre activos tangibles del 16,5%. El banco ha anunciado recompras de acciones por un mínimo de 10.000 millones de euros con cargo a 2025 y 2026.
Uno de los aspectos más relevantes de estos resultados es la capacidad del sector para mantener su rentabilidad pese al cambio de ciclo monetario. Aunque el margen de intereses ha comenzado a contraerse -con caídas que oscilan entre el 1,3% de Sabadell y el 6% de Bankinter-, las entidades han compensado esta erosión mediante el crecimiento de las comisiones y el aumento de los volúmenes de negocio.
Las comisiones han crecido un 5,9% interanual en el primer trimestre, alcanzando los 7.055 millones de euros para el conjunto de las seis entidades. Este crecimiento refleja las estrategias implementadas por los bancos para reducir su dependencia del margen de intereses, priorizando productos de activo a tipo fijo, incrementando la comercialización de servicios generadores de comisiones y acelerando los procesos de digitalización.
CaixaBank ejemplifica esta estrategia de diversificación, habiendo iniciado su nuevo plan estratégico con «un avance significativo» en los objetivos marcados. Su consejero delegado, Gonzalo Gortázar, subrayó la importancia de «continuar apoyando a familias y empresas» en un contexto de «creciente incertidumbre».
Las entidades también han aprovechado las oportunidades corporativas para reforzar sus posiciones. Santander completó la venta de su filial polaca a «múltiplos muy atractivos» y adquirió TSB en Reino Unido, operación de la que espera un retorno superior al 20%. BBVA mantiene su oferta pública sobre Sabadell, confiando en que le permita tomar control de la entidad catalana.
Impacto limitado del gravamen a la banca
El gravamen temporal a la banca, modificado en 2024 para hacerlo progresivo con tipos del 1% al 7% según la base liquidable, ha tenido un impacto limitado en los resultados. En el primer pago fraccionado de 2025, las entidades abonaron 566 millones de euros, el 40% de lo previsto para todo el ejercicio. Esta periodificación ha resultado favorable para las comparativas interanuales.
Bankinter ha destacado por ser la única entidad que ha logrado pagar «cero» por el gravamen gracias a una deducción fiscal del 25% de la cuota líquida del Impuesto de Sociedades. «Ahora es un impuesto con escala progresiva y deducciones», explicó su consejera delegada, Gloria Ortiz.
Entre 2023 y 2024, las seis grandes entidades pagaron más de 2.500 millones por el impuesto temporal, distribuidos de manera desigual: CaixaBank abonó 866 millones, Santander 559 millones, BBVA 500 millones, Sabadell 348 millones, Bankinter 172 millones y Unicaja 73 millones.
Euforia bursátil y perspectivas futuras
Los resultados récord han impulsado las cotizaciones bancarias a niveles extraordinarios. El índice Ibex 35 Bancos acumula una revalorización del 26,6% en mes y medio, superando ya el avance de todo 2024 (23,5%). Sabadell lidera las subidas con un 30,6%, seguido de Santander (28,1%) y BBVA (26,5%).
Esta euforia bursátil se extiende al conjunto del sector bancario europeo, con el Stoxx Europe 600 Banks subiendo un 15,2% en el mismo período. Los ETFs de bancos europeos han experimentado revalorizaciones cercanas al 50% en lo que va de año, convirtiéndose en una de las opciones de inversión más rentables del mercado.
Sin embargo, algunos analistas mantienen cautela sobre la sostenibilidad de estas valoraciones. Javier Cabrera, analista de mercados, considera que «la base en la que se sustentan las subidas recientes no se sostiene», señalando que en el último trimestre de 2024 la cartera de crédito apenas creció un 0,8%.
Los resultados del segundo trimestre, con una ligera contracción del 2% en el beneficio conjunto, podrían anticipar un cambio de tendencia en los próximos meses. No obstante, el freno del BCE a las bajadas de tipos y las estrategias de diversificación implementadas por las entidades sugieren que el sector mantendrá su fortaleza en un entorno de menor rentabilidad del dinero.
La banca española se enfrenta ahora al desafío de demostrar que estos niveles de rentabilidad son sostenibles en un escenario de normalización monetaria, donde la capacidad de generar ingresos dependerá más de la eficiencia operativa y la innovación en productos y servicios que de los diferenciales de tipos de interés.