El salario mínimo ha aumentado un 66% desde 2018 y el desempleo se encuentra por debajo del 10%, pero la mejora del mercado laboral convive con un encarecimiento acumulado de los precios que reduce la capacidad adquisitiva. El acceso a la vivienda se ha convertido en uno de los principales problemas económicos de los hogares y amenaza con marcar el último tramo de la legislatura.
La economía española llega al nuevo curso con un mercado laboral considerablemente más fuerte que hace ocho años, pero también con un coste de la vida que ha absorbido una parte de las mejoras conseguidas. El salario mínimo interprofesional (SMI) ha pasado de 735,90 euros mensuales en 2018 a 1.221 euros en 2026, un incremento cercano al 66%. Al mismo tiempo, la tasa de paro descendió hasta el 9,87% en el segundo trimestre de este año, su nivel más bajo desde 2007, mientras el número de ocupados alcanzó los 22,8 millones.
La evolución de los precios ofrece la otra cara de ese balance. La inflación acumulada desde 2018 ronda el 26% y ha vuelto a acelerarse durante este verano. El indicador adelantado del Instituto Nacional de Estadística situó el IPC interanual de agosto en el 4,3%, siete décimas por encima de julio. El encarecimiento de los combustibles explica buena parte del repunte y los alimentos siguen presionando sobre los presupuestos familiares. La inflación subyacente, que excluye los componentes más volátiles, se mantiene más contenida, en el 2,9%.
La vivienda rompe el equilibrio
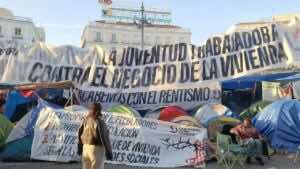
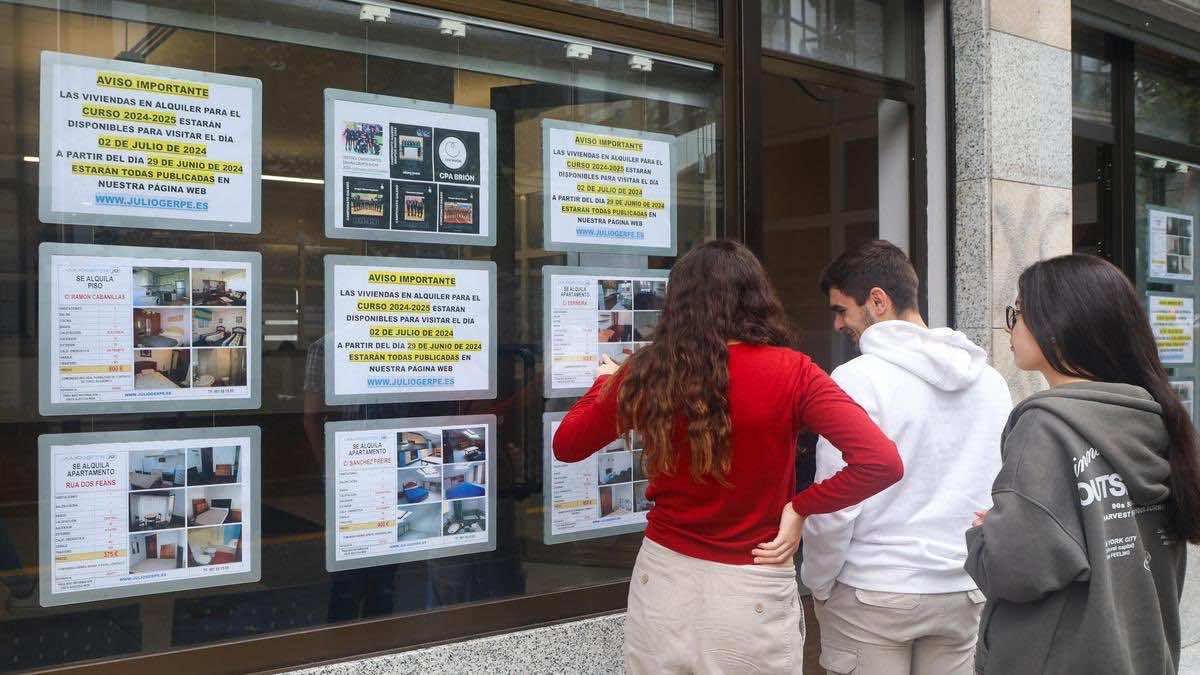
La vivienda es probablemente el ámbito donde resulta más visible la distancia entre los buenos datos macroeconómicos y las dificultades cotidianas de una parte de la población. El esfuerzo necesario para comprar una casa supera actualmente el 36% de los ingresos de un hogar, frente a alrededor del 30% de 2018. La referencia rebasa el porcentaje que habitualmente se considera razonable para que el pago de la vivienda no comprometa excesivamente el resto de los gastos familiares.
El Gobierno quiere convertir la vivienda en una de las prioridades del nuevo curso, aunque su capacidad de actuación está condicionada tanto por la distribución de competencias con las comunidades autónomas como por una mayoría parlamentaria muy fragmentada. PSOE y Sumar comparten la necesidad de intervenir, pero no existe todavía una fórmula con apoyos suficientes. Podemos rechaza medidas que puedan convertirse en subvenciones indirectas para propietarios o tenedores de suelo, mientras Junts mantiene posiciones alejadas de la izquierda en cuestiones relacionadas con la propiedad.
El Ejecutivo trabaja en nuevas iniciativas que combinarían un aumento de la inversión con instrumentos financieros y ayudas a la promoción a través del Instituto de Crédito Oficial. Sumar reclama además prolongar las medidas de protección de los inquilinos y reforzar las políticas destinadas a contener el esfuerzo que soportan las familias. El problema es también de oferta y requiere actuaciones cuyos resultados no son inmediatos, lo que reduce las posibilidades de conseguir una mejora sustancial antes del final de la legislatura.
Salarios que no crecen solos
La subida del SMI constituye una de las transformaciones más claras de los últimos años. El mínimo legal alcanza en 2026 los 17.094 euros brutos anuales, después de incrementarse un 3,1% respecto al año anterior. El Gobierno ha mantenido como referencia que represente aproximadamente el 60% del salario medio. Sumar pretende impulsar una nueva subida para 2027, dentro de una agenda que sitúa salarios, derechos laborales, vivienda y servicios públicos entre las prioridades del último tramo de la legislatura.
Pero el incremento de los salarios nominales no equivale automáticamente a una mejora proporcional de la renta disponible. La inflación reduce su valor real y el sistema tributario introduce otro factor. Cuando los tramos del impuesto sobre la renta de las personas físicas no se adaptan completamente al incremento de los precios, una subida salarial destinada a compensar la inflación puede provocar que el contribuyente soporte una carga fiscal mayor aunque su capacidad adquisitiva apenas haya mejorado.
La posibilidad de deflactar la tarifa del IRPF, ajustando sus tramos a la inflación, vuelve por ello al debate político. Hacienda se ha resistido hasta ahora a una modificación general porque también beneficiaría a las rentas elevadas y porque el incremento de la recaudación ha permitido financiar medidas de apoyo durante las sucesivas crisis. El Gobierno ha preferido concentrar las rebajas en los niveles inferiores de renta. Sin embargo, una nueva escalada de precios podría reabrir la discusión sobre un ajuste más amplio.
Un otoño pendiente de los precios
La inflación vuelve a ser uno de los principales riesgos para los próximos meses. La tensión internacional en el golfo Pérsico ha presionado sobre los precios energéticos y el Gobierno está pendiente de la evolución del gas y de los efectos de la recuperación de la bonificación al diésel. Si durante el invierno el encarecimiento energético termina trasladándose con mayor intensidad a la electricidad o los alimentos, el Ejecutivo contempla recuperar instrumentos utilizados durante anteriores episodios inflacionarios, incluidas determinadas rebajas fiscales.
El margen presupuestario será además más complejo. España continúa beneficiándose de la inversión movilizada mediante los fondos europeos de recuperación, pero las grandes inyecciones procedentes de Bruselas entran en su fase final. Su efecto todavía se prolongará durante 2027, aunque mantener posteriormente el ritmo inversor exigirá movilizar más recursos nacionales y atraer capital privado. La inversión privada sigue sin recuperar plenamente los niveles anteriores a la pandemia y la productividad continúa siendo una de las debilidades estructurales de la economía española.