El Sindicato de Técnicos del Ministerio de Hacienda calcula que los diecisiete jugadores de la selección española con domicilio fiscal en España aportarán más de 5,9 millones de euros a las arcas públicas por la prima de 754.700 euros que recibirá cada campeón del mundo. Cataluña y Galicia, con los tipos medios más altos, encabezan la recaudación, mientras el régimen foral vasco tributa por debajo del 40%.
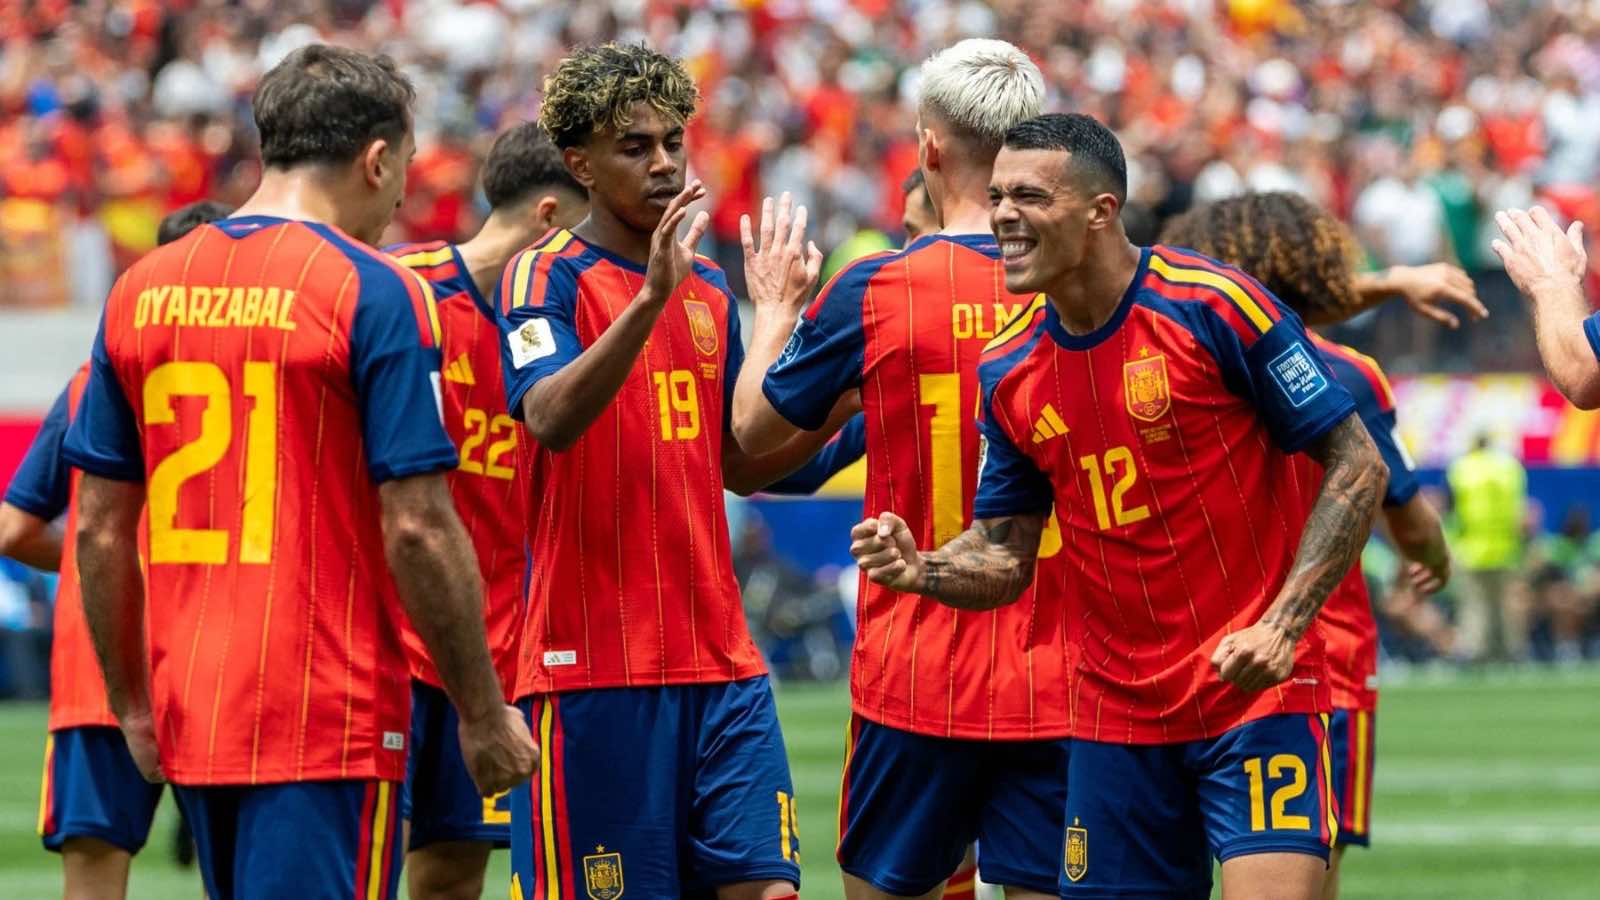
La victoria de la selección española en el Mundial de fútbol de 2026 tendrá también un reflejo directo en las cuentas públicas. Los diecisiete jugadores con domicilio fiscal en España aportarán a las arcas del Estado más de 5,9 millones de euros, según los cálculos del Sindicato de Técnicos del Ministerio de Hacienda (Gestha). La Federación Internacional de Fútbol Asociación (FIFA) abonará en total 44 millones de euros a la Real Federación Española de Fútbol (RFEF) por el título, de los que el 45%, unos 19,8 millones, se repartirán entre los veintiséis futbolistas de la expedición.
De esos veintiséis, once tributan en jurisdicciones distintas a la española y quedan fuera del cálculo de Gestha, que se centra exclusivamente en los residentes fiscales en territorio nacional. Los diecisiete restantes cobrarán en conjunto 12,8 millones de euros netos, en cuantías individuales que oscilarán entre 339.300 y 414.700 euros según la comunidad de residencia fiscal. La prima bruta de partida, común a todos los campeones, asciende a 754.700 euros por jugador, cifra resultante de convertir a euros los 865.384 dólares anunciados inicialmente por la FIFA.
Cataluña y Galicia, los territorios que más y menos recaudan
Los futbolistas que más tributarán son los residentes fiscales en Cataluña y en Galicia, con tipos medios del 50,1% y del 47,1%, respectivamente. Cada deportista con residencia fiscal en Cataluña pagará algo más de 378.000 euros, mientras que al gallego Borja Iglesias le corresponderán casi 356.000 euros. Por el contrario, los jugadores vinculados al régimen foral vasco tributarán por un 39%, el tipo más bajo de todo el grupo, y quienes lo hagan en Navarra o en Madrid pagarán en torno al 45%.
Cataluña será, por número de jugadores, la comunidad que más recaude. Con ocho tributantes, sumará más de tres millones de euros. La Comunidad de Madrid, con tres futbolistas, obtendrá algo más de un millón de euros, y Galicia, con Borja Iglesias como único representante, cerrará la tabla de las haciendas de régimen general con 355.758 euros. Vizcaya, con tres jugadores acogidos al régimen foral vasco, ingresará 889.433 euros pese a aplicar el tipo medio más reducido de todo el reparto.
Cómo tributan las primas y quién se beneficia de la reducción
La doctrina administrativa española considera que las primas que abona la RFEF por los éxitos deportivos se califican en el Impuesto sobre la Renta de las Personas Físicas (IRPF) como rendimientos del trabajo, aunque no exista relación laboral entre el jugador y la Federación. Esta calificación tiene consecuencias fiscales relevantes, ya que según explica Gestha «impide aplicar la reducción del 30% por obtener la prima de forma notoriamente irregular» cuando el futbolista ya haya tenido en los cinco años anteriores otros rendimientos generados en más de dos años.
El sindicato considera que la mayoría de las futbolistas de régimen general sí habrá podido aplicar esa deducción, entre ellos Pedri, Gavi, Lamine Yamal, Ferran Torres, Dani Olmo, Pau Cubarsí, Eric García, Joan García, Marcos Llorente, Marc Pubill, Álex Baena y el propio Borja Iglesias. En las haciendas forales, en cambio, no existe más límite que un tope de 300.000 euros para el porcentaje de reducción, circunstancia de la que podrán beneficiarse Mikel Oyarzabal, Víctor Muñoz, Unai Simón, Aymeric Laporte y Nico Williams, todos ellos vinculados al régimen especial vasco o navarro.
La incógnita de Estados Unidos y los residentes en otros países
El secretario general de Gestha, José María Mollinedo, señala que la tributación española de este tipo de primas está alineada con la de otros países de referencia como el Reino Unido, Alemania y Francia, aunque este último aplica además una contribución excepcional de solidaridad que incrementa la carga fiscal. La normativa de la FIFA exige a los países anfitriones que eximan de impuestos el denominado prize money, el dinero vinculado al rendimiento deportivo, una excepción que firmaron los Gobiernos de Alemania, Sudáfrica, Brasil, Rusia y Catar en anteriores mundiales, así como Canadá y México en esta edición de 2026.
Estados Unidos, en cambio, se negó inicialmente a conceder esa exención, aunque abrió después una vía de solicitud para las federaciones nacionales. De no prosperar finalmente la exención, el Servicio de Impuestos Internos estadounidense (IRS, por sus siglas en inglés) podría retener alrededor de un 19% del bonus de los jugadores que residan fiscalmente allí, vinculándolo a una actividad deportiva desarrollada en su territorio. Esa retención reduciría además la recaudación española, ya que la Agencia Tributaria descontaría ese porcentaje antes de aplicar sus propios tipos sobre el resto del importe.
El mismo mecanismo de doble descuento operará con los jugadores españoles que perciban primas por competiciones disputadas fuera de España. La RFEF descontará un 19% en el caso del Reino Unido y un 24% en el de Arabia Saudí antes de proceder al ingreso de la prima a sus jugadores, aunque en esos supuestos el fisco estadounidense no llegue a intervenir. El caso español ilustra así cómo la fiscalidad internacional del deporte añade una capa adicional de complejidad incluso a un episodio tan celebrado como la conquista de un Mundial.