La sexta edición del informe Economía Digital en España, elaborado por la Asociación Española de Economía Digital, cifra el impacto del sector en 455.300 millones de euros en 2025, un 10% más que el año anterior y 8,31 puntos porcentuales por encima de su peso en el Producto Interior Bruto de 2019. El informe señala que la digitalización crece de forma sostenida por encima del conjunto de la economía y apunta la regulación de la inteligencia artificial como el principal condicionante del siguiente ciclo.
La economía digital representó en 2025 el 27% del Producto Interior Bruto (PIB) español, con un impacto económico total de 455.300 millones de euros, según la sexta edición del informe Economía Digital en España, elaborado por la Asociación Española de Economía Digital (Adigital), patronal que agrupa a las principales empresas del sector tecnológico y digital en España. El dato supone un crecimiento del 10% respecto a los 414.000 millones registrados en 2024 y una ganancia de 1,01 puntos porcentuales en el peso del sector sobre el PIB en un solo año. Desde 2019, ese peso ha aumentado 8,31 puntos, lo que dibuja una tendencia de expansión estructural que ha resistido tanto la pandemia como los episodios de inflación de los últimos años.
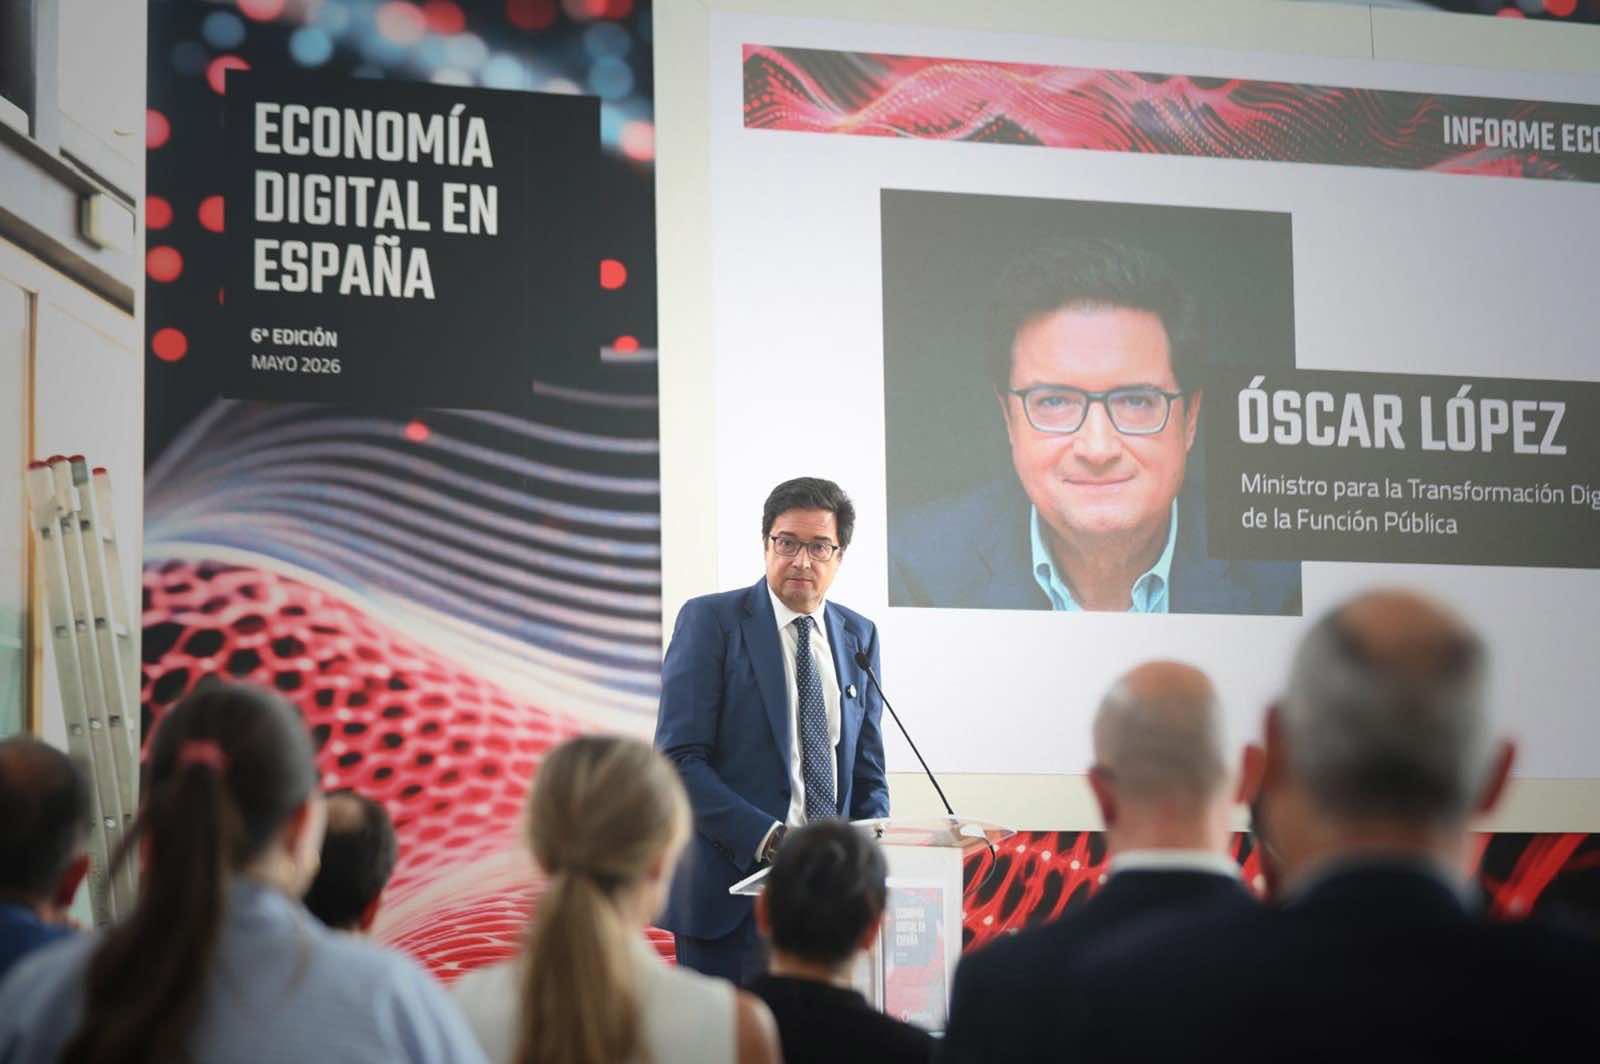
César Tello, director general de Adigital, valoró la trayectoria del sector con una lectura de largo plazo: «Tras seis ediciones del informe, vemos cómo la economía digital sigue creciendo por encima del PIB». Tello subrayó que «la digitalización se ha convertido en el motor estructural de un modelo productivo más competitivo e innovador» y que avanza de manera transversal hacia sectores que hace pocos años apenas habían iniciado su transformación. El ministro para la Transformación Digital y de la Función Pública, Óscar López, fue más enfático en la clausura del acto de presentación: «El renacimiento económico español le debe mucho a la transformación digital», afirmó, y añadió que España es «la economía europea con mayor capacidad digital».
Seis años de crecimiento sostenido
La serie histórica que recoge el informe permite apreciar la magnitud del avance. En 2023, la economía digital representaba el 24,2% del PIB, con un impacto de 353.100 millones de euros. En 2024 ese porcentaje subió al 26%, con 414.000 millones. En 2025 alcanza el 27% y los 455.300 millones. El ritmo de crecimiento ha sido ininterrumpido, aunque el propio informe advierte de una ligera ralentización en 2025 en línea con la evolución general del PIB español. Esa desaceleración, sin embargo, no ha impedido que el sector siga ganando peso relativo frente al resto de la economía, lo que los autores interpretan como señal de que la digitalización mantiene su impulso estructural incluso en contextos de menor dinamismo macroeconómico.
El documento identifica tres factores que explican el ascenso sostenido: la digitalización de empresas y pymes —acelerada por programas públicos como el Kit Digital—, el incremento de la inversión en infraestructuras y sistemas de inteligencia artificial (IA), y la expansión del comercio electrónico. Estos tres vectores han actuado de forma simultánea y reforzada, lo que según el informe explica que el crecimiento digital haya superado al del conjunto de la economía en todos los años del periodo analizado.
Los sectores que lideran la transformación
El informe desglosa el impacto económico en tres componentes. El directo —la actividad de las propias empresas digitales— alcanza el 13,42% del PIB y refleja la digitalización de las cadenas de valor en sectores como el comercio minorista y la automoción. El indirecto —los efectos de arrastre sobre la cadena de suministro— representa el 12,49% del PIB y consolida su crecimiento progresivo. El inducido —el consumo adicional derivado del empleo y la renta generados por el sector digital— se sitúa en el 1,10% del PIB. Entre los sectores con mayor grado de digitalización, el informe destaca el comercio minorista, donde el 31% del valor añadido sectorial proviene ya de procesos digitales, y la venta y reparación de vehículos, con aproximadamente 1.300 millones de euros invertidos en digitalización entre 2023 y 2025.
El ecosistema de empresas nativas digitales también registra cifras relevantes. El sector fintech e insurtech —tecnología financiera y aseguradora— representa el 90% del valor añadido bruto digital del subsector financiero, con 475 entidades activas entre 2020 y 2025. El sector audiovisual y de radiodifusión factura 34.000 millones de euros y da empleo directo a 72.000 personas. Estos datos apuntan a que la economía digital ya no se concentra en las empresas tecnológicas en sentido estricto, sino que permea industrias con larga historia en el tejido productivo español.
Los dos retos del siguiente ciclo
A partir del diagnóstico sobre el presente, el informe identifica dos condicionantes estructurales para el próximo ciclo de crecimiento digital. El primero es la simplificación regulatoria: el documento advierte de que la regulación puede actuar como catalizador del crecimiento cuando genera confianza e incentiva la inversión, pero también puede convertirse en una barrera cuando resulta excesiva, compleja o fragmentada. En un entorno en que la Unión Europea (UE) acumula regulaciones sectoriales de distinto alcance, la coherencia del marco normativo se plantea como condición para que las empresas puedan innovar y escalar.
El segundo condicionante es la gobernanza de la IA agéntica, una nueva generación de sistemas capaces de actuar de forma autónoma para ejecutar tareas complejas sin intervención humana continua. El informe propone un modelo de supervisión basado en tres pilares: control sobre las capacidades de los sistemas, seguridad operativa en todo su entorno y transparencia a través de la observabilidad de su comportamiento. Este enfoque implica pasar de modelos de revisión posterior a sistemas de control continuo a lo largo de todo el ciclo de vida de la tecnología. El sector privado y las instituciones públicas deberán acordar los términos de esa gobernanza en los próximos años, en un momento en que la adopción empresarial de la IA generativa sigue en fase temprana y el mercado transita hacia herramientas de mayor autonomía operativa.