El informe anual de Rhodium Group y el instituto Merics cifra en 16.800 millones de euros la inversión china en Europa en 2025, la mayor desde 2018, impulsada por el sector del automóvil eléctrico. España atrae 1.500 millones, construye tres plantas de baterías y aspira a cinco fábricas de automoción, pero el debate sobre calidad del empleo y dependencia tecnológica acompaña cada anuncio.
China ha dejado de llegar a Europa solo como exportador para hacerlo también como inversor industrial. El capital chino en el Viejo Continente creció un 67% en 2025 hasta alcanzar los 16.800 millones de euros, según el informe anual elaborado por Rhodium Group y el Mercator Institute for China Studies (Merics), publicado la semana pasada. El repunte se apoyó en un fuerte incremento de las fusiones y adquisiciones —un 89% más, hasta los 7.900 millones— y en un récord histórico de inversiones en instalaciones de nueva planta, que alcanzaron los 8.900 millones. La Comisión Europea observa el movimiento con una mezcla de interés y recelo: las fábricas chinas pueden acelerar la electrificación del continente y generar empleo, pero también consolidar en suelo comunitario a competidores que llegan con tecnología propia, proveedores propios y una capacidad de producción que amenaza con desbordar a parte de la industria local.
El fenómeno no es exclusivamente financiero. Las exportaciones chinas de bienes a Europa crecieron un 9% en valor en 2025, con avances especialmente pronunciados en los sectores donde el capital chino ya está desplegando inversión directa: las baterías subieron un 43%, los automóviles un 15% en valor y un 29% en unidades, y los equipos eólicos un 65%. Exportación e inversión avanzan en paralelo, lo que complica la lectura europea del fenómeno: atraer fábricas chinas no reduce necesariamente la dependencia de las importaciones procedentes del país asiático.
-
La inversión alcanza máximos desde 2018, pero con una advertencia
Los 16.800 millones de 2025 representan el nivel más alto de inversión china en Europa desde 2018, pero el informe de Rhodium Group y Merics introduce una advertencia que matiza el optimismo. Gregor Williams, analista de Rhodium Group, advirtió durante la presentación del documento que «hay un riesgo real de que la inversión china de nueva planta, y con ella también la inversión total china en Europa, esté cayendo por un precipicio». Los nuevos planes de inversión en instalaciones y equipamientos se situaron en 5.200 millones en 2025, muy lejos de los 16.900 millones registrados en 2023. La cifra récord de 2025 refleja sobre todo proyectos anunciados en ejercicios anteriores que han llegado a su fase de ejecución, no una aceleración de nuevos compromisos.
La geografía de la inversión es también desigual. Hungría acapara el 23% del total, mientras que Alemania, Francia y el Reino Unido suman conjuntamente el 34%. España se sitúa como quinto receptor europeo con unos 1.500 millones, un resultado que sus autoridades consideran un logro en un contexto competitivo donde el bajo coste laboral húngaro ejerce una presión constante sobre las decisiones de localización de las empresas chinas.
-
El automóvil eléctrico concentra el grueso del capital
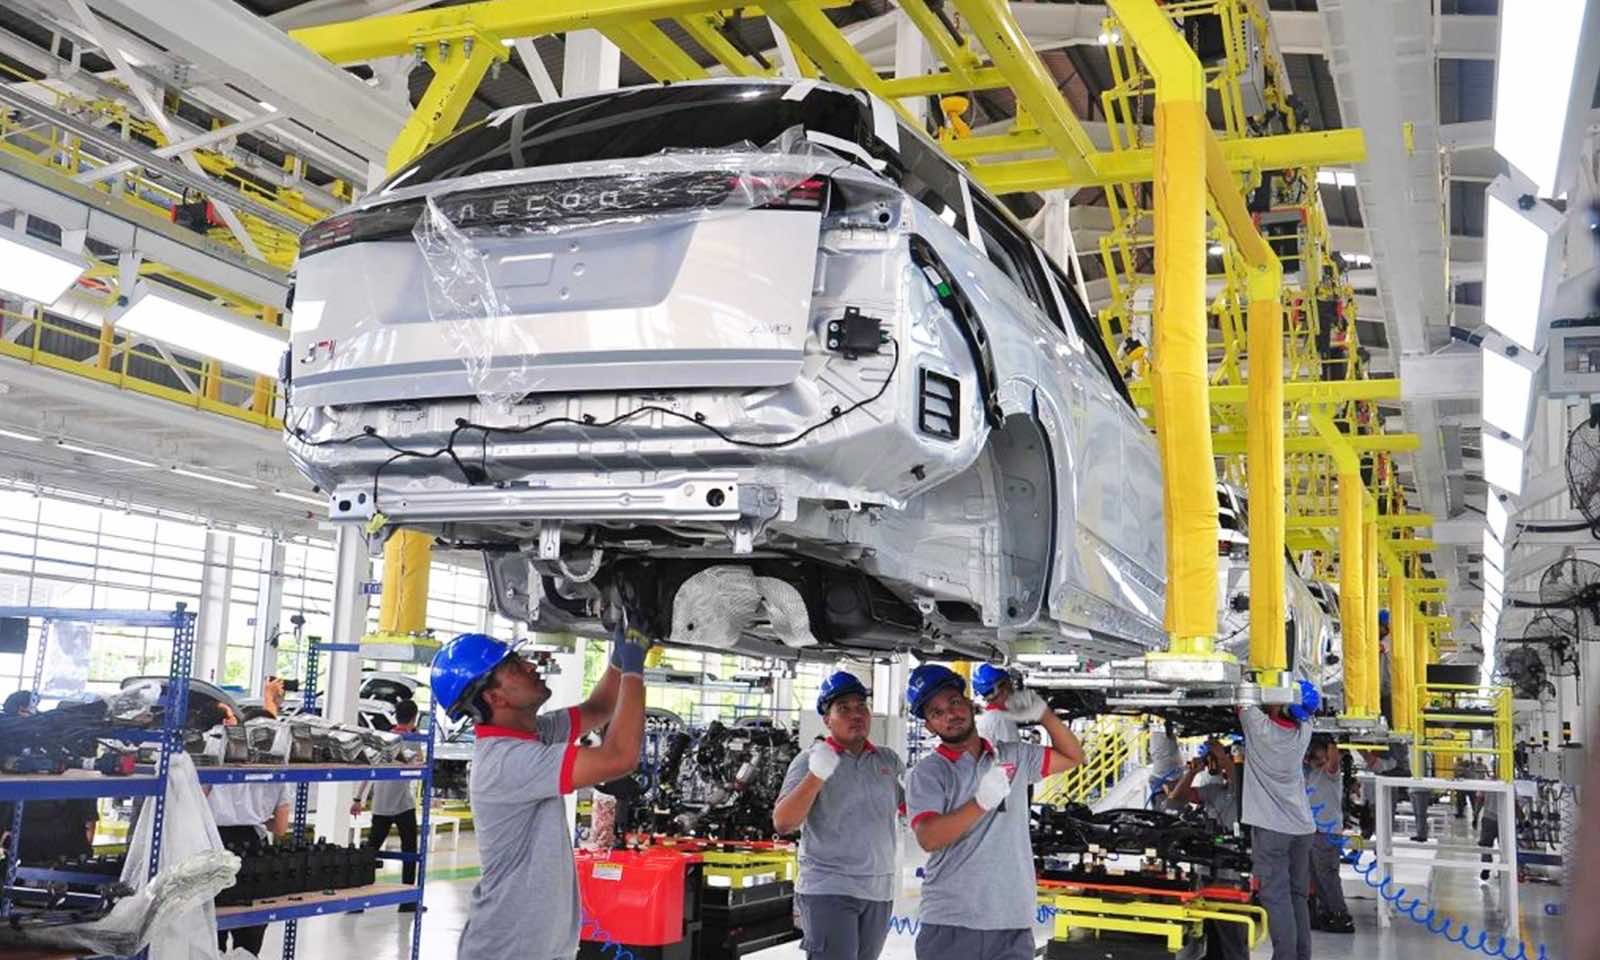
El sector del automóvil es el motor del repunte inversor chino en Europa. Las inversiones en la industria automovilística alcanzaron los 7.600 millones de euros en 2025, un 46% más que en 2024 y el segundo mejor resultado histórico, solo superado por los 7.900 millones de 2015. La cadena de suministro de vehículos eléctricos concentró el 93% de esa inversión directa, impulsada principalmente por los proyectos de baterías de CALB en Portugal, CATL en Hungría y España, y Gotion en Eslovaquia. El capital se dirige, en palabras del propio informe, a industrias de alto valor añadido vinculadas a la transición energética, aunque también al entretenimiento y el consumo: la firma HongShan adquirió una participación mayoritaria del fabricante sueco de electrónica de audio Marshall Group, y Tencent invirtió en empresas de videojuegos en Chipre y Francia.
En paralelo a la inversión directa, los fabricantes chinos avanzan en Europa principalmente mediante exportaciones. Más de un millón de coches de marcas chinas entraron en la Unión Europea (UE) en 2025, un 30% más que en 2024, según la Asociación de Constructores Europeos de Automóviles (ACEA). Los aranceles impuestos por Bruselas —que pueden alcanzar el 45% combinando el arancel general y las penalizaciones por marca— han acelerado la búsqueda de localizaciones en suelo europeo para producir bajo el programa Made in Europe y eludir esas barreras.
-
España, tercer receptor en coches eléctricos y aspirante a cinco fábricas
España se ha posicionado como tercer receptor europeo de inversiones en el sector del coche eléctrico, por detrás de Hungría y Alemania. Los flujos de capital chino hacia el país en este ámbito crecieron un 147% en un año hasta los 642 millones de euros, liderados por la planta de baterías que CATL levanta en Figueruelas (Zaragoza) en empresa conjunta con Stellantis. En Extremadura avanzan dos gigafactorías: la de Navalmoral de la Mata (Cáceres), con una inversión de 2.500 millones —300 de los cuales son públicos—, y la de Mérida, con 800 millones. Hithium acaba de firmar con el Gobierno de Navarra un proyecto de más de 400 millones y 700 empleos. España construye así tres plantas de baterías y compite por cinco proyectos de automoción, entre ellos el de SAIC —fabricante de MG—, que tiene a Ferrol como opción preferente, y el de BYD, que evalúa el país para su tercera factoría europea.
La mayor cifra de inversión china en España en 2025 no vino, sin embargo, del automóvil. Más de un tercio del total procedió de la adquisición de la planta solar de Mula (Murcia) por parte de China Three Gorges, una de las mayores compañías energéticas del mundo. La operación, que sitúa capital estatal chino en infraestructura energética española, ilustra la amplitud del desembarco inversor y la diversidad de sectores afectados más allá del vehículo eléctrico.
-
El dilema del empleo: fábricas chinas con trabajadores chinos
La llegada de capital chino no resuelve por sí sola el debate sobre la calidad del empleo generado. La planta de Figueruelas es el ejemplo más visible de esa tensión: más de 2.000 trabajadores chinos han llegado a la localidad zaragozana para la fase de construcción. CATL ha anunciado que prevé formar hasta 4.000 empleados locales para operar la instalación y que la proporción de personal chino debería caer por debajo del 10% a medida que avance el proyecto. La vicepresidenta segunda del Gobierno, Yolanda Díaz, que visitó China la semana pasada en el marco de la IV Cumbre Global de Promoción del Comercio y las Inversiones celebrada en Pekín, defendió que las inversiones chinas alcanzan su «máximo potencial» cuando «generan empleo local de calidad, transfieren conocimiento y arraigan en el tejido industrial del país receptor».
Díaz aseguró que la fábrica de Figueruelas «va a tener empleo local», sin ofrecer cifras de detalle, y comunicó que en sus reuniones con empresas como CITIC, AgiBot y Geely planteó la necesidad de «propiciar formación rápida para los trabajadores españoles en sectores estratégicos». La cuestión de fondo no es solo cuántos empleos se crean, sino qué parte de la cadena de valor queda en España: si las fábricas se limitan a ensamblar productos con componentes y tecnología dominados desde China, el beneficio estructural para el tejido industrial español resulta limitado.
-
Bruselas entre el interés y el recelo ante la fragmentación interna
La Comisión Europea no tiene una posición unificada sobre cómo gestionar la inversión china en suelo comunitario. El informe de Merics y Rhodium advierte de que, mientras no exista un marco europeo más homogéneo para supervisar determinadas inversiones, las empresas chinas pueden dirigirse a los países miembros más permisivos. España figura explícitamente entre los mencionados. Una fuente de la UE de visita en Pekín señaló hace unas semanas que los interlocutores chinos «hablan expresamente de España como ejemplo del modelo que les gustaría», en referencia a la receptividad del Gobierno de Pedro Sánchez, que ha realizado cuatro visitas a China desde 2023.
Esa receptividad española contrasta con la visión oficial de Bruselas, que califica a China de «socio, competidor y rival sistémico». El dilema para la UE, según los autores del informe, es cómo aprovechar el tamaño de su mercado interior para atraer inversiones sin dividirse internamente ni ceder capacidad industrial a largo plazo. La fragmentación entre Estados miembros —con Hungría en un extremo y países más cautelosos en el otro— debilita la posición negociadora del bloque y facilita que Pekín juegue con las diferencias de condiciones entre economías europeas que compiten entre sí por el mismo capital.