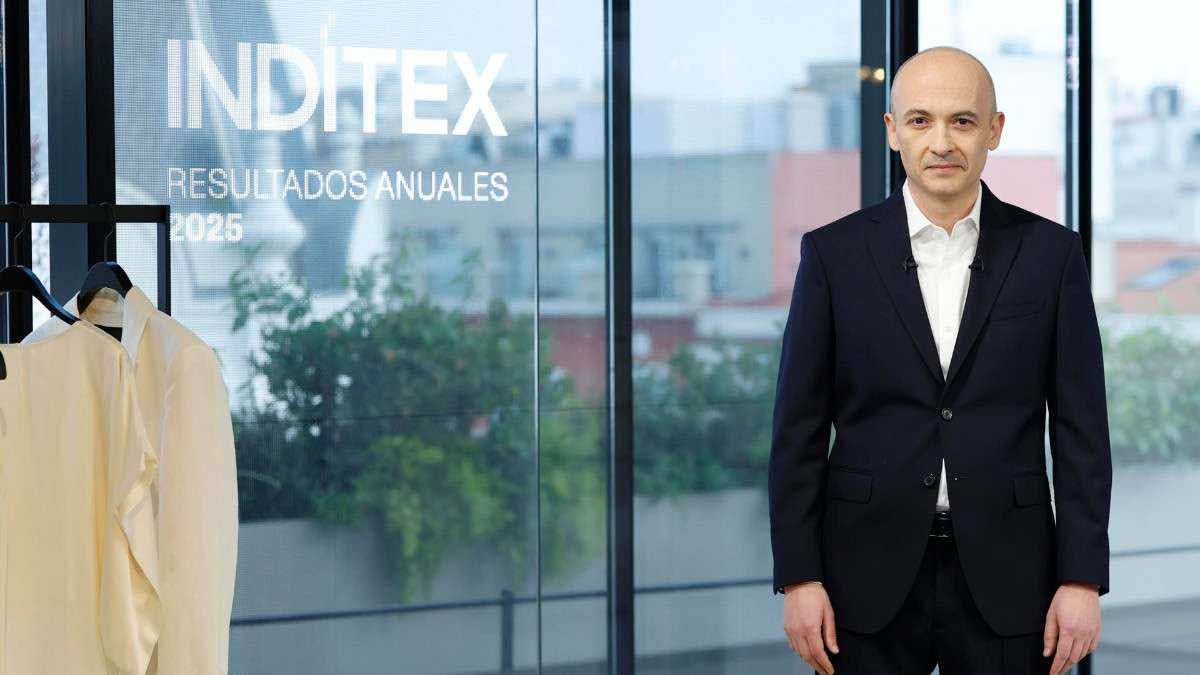
El grupo gallego propietario de Zara, Bershka y otras seis marcas de moda cerró su ejercicio fiscal 2025 con un beneficio neto de 6.220 millones de euros, un 6% más que el año anterior. Las ventas rozaron los 40.000 millones y el consejo de administración elevó los dividendos hasta 1,75 euros por acción. Los resultados confirman la tendencia de crecimiento sostenido, aunque a un ritmo más contenido que en ejercicios anteriores.
Inditex, la mayor empresa cotizada del Ibex 35 por capitalización bursátil, se convirtió este miércoles en la primera compañía española en superar los 6.000 millones de euros de beneficio neto en cuatro ejercicios consecutivos. El consejero delegado, Óscar García Maceiras, valoró los resultados como el reflejo de «la capacidad de nuestros equipos para honrar la confianza que millones de clientes depositan cada día en nuestros ocho formatos comerciales». García Maceiras reconoció que el ejercicio estuvo marcado por un «entorno de elevada incertidumbre», aunque subrayó que el grupo logró «mantener una tendencia positiva trimestre a trimestre».
La presentación de resultados se celebró por primera vez en Madrid, y no en la sede corporativa de Arteixo, en A Coruña, donde el grupo tiene su base desde su fundación hace medio siglo. Las ventas totales alcanzaron los 39.864 millones de euros, un 3,2% más que en 2024, también una cifra sin precedentes en la historia de la compañía. La lectura ajustada por tipo de cambio, más representativa del desempeño operativo real, arroja un avance del 7%. Europa —excluida España— concentra el 51,3% de las ventas, seguida de América con el 17,8%, Asia y el resto del mundo con el 15%, y España con el 15,9%. En el mercado doméstico, los ingresos crecieron un 9% durante el ejercicio, según detalló García Maceiras en rueda de prensa.
Moderación en el ritmo, solidez en los márgenes
El dato que más llama la atención en los resultados de este año es la desaceleración en el ritmo de crecimiento. Si en 2023 el beneficio avanzó un 30% y en 2024 un 9%, ahora la subida es del 6%. Las ventas siguen una pauta similar: el incremento del 3,2% contrasta con el 7,5% del año anterior y el 10,4% de dos ejercicios atrás. Los analistas venían anticipando esta normalización tras los crecimientos extraordinarios del periodo pospandémico, y los resultados la confirman sin que ello implique deterioro en las métricas fundamentales del negocio. El margen bruto —la diferencia entre las ventas y el coste de las mercancías— se situó en 23.222 millones de euros, un 3,9% más que en 2024, y representa el 58,3% de las ventas.
El resultado operativo, medido en términos de beneficio antes de intereses, impuestos, depreciaciones y amortizaciones (Ebitda, por sus siglas en inglés), creció un 5%, hasta 11.267 millones de euros. La clave que los analistas destacan es el control de costes: los gastos de explotación subieron un 2,8%, es decir, 39 puntos básicos por debajo del crecimiento de las ventas, lo que garantizó la expansión del margen. Desde Bankinter, la analista Elena Fernández-Trapiella resumió que los resultados «muestran consistencia en el crecimiento de las ventas y expansión de márgenes», y situó el precio objetivo de la acción en 55 euros, con recomendación de compra.
El dividendo y la remuneración al accionista
El consejo de administración propondrá a la Junta General de Accionistas un dividendo total de 1,75 euros por acción con cargo a los resultados de 2025, un 4,17% más que el abonado el ejercicio anterior. El pago se estructura en dos tramos: 0,875 euros el 4 de mayo de 2026, correspondiente al dividendo ordinario, y otros 0,875 euros el 2 de noviembre de 2026, que incluye 0,325 euros de dividendo ordinario y 0,55 euros de carácter extraordinario. La retribución al accionista supone distribuir el 60% del beneficio anual, una política que la compañía mantiene de forma consistente y que está respaldada por una caja neta de 10.958 millones de euros al cierre del ejercicio.
El principal beneficiario es Amancio Ortega, fundador del grupo y propietario del 59,29% del capital a través de sus vehículos inversores Pontegadea y Partler Participaciones, quien percibirá 3.234 millones de euros en concepto de dividendos. Su fortuna se estima en 148.000 millones de dólares según la lista Forbes, lo que le devuelve al grupo de los diez hombres más ricos del mundo. Su hija Sandra Ortega, con un 5,05% del capital sin derecho a voto, recibirá 275 millones. La acción de Inditex arrancó la sesión del miércoles con subidas de hasta el 5% tras el anuncio de resultados, para cerrar con un avance más moderado en torno al 0,5%, cotizando alrededor de los 53,75 euros.
La guerra de Irán y el horizonte de 2026
La escalada bélica en Oriente Próximo, con la ofensiva de Estados Unidos e Israel contra Irán iniciada el 28 de febrero, se ha dejado sentir de forma puntual en las operaciones del grupo. García Maceiras reconoció que algunas tiendas han tenido que cerrar temporalmente en la región, aunque aseguró que «la mayoría están abiertas» y que el efecto sobre el negocio ha sido «limitado». La baja exposición de Inditex a los mercados de Oriente Próximo en comparación con otros competidores del sector reduce el impacto directo del conflicto en sus cuentas, aunque la incertidumbre sobre los precios de la energía y su efecto en el consumo europeo constituye un factor de riesgo a vigilar.
De cara a 2026, el grupo prevé inversiones de unos 2.300 millones de euros, orientadas principalmente a la optimización del espacio comercial, la integración tecnológica y la mejora de las plataformas de venta en línea. Las ventas digitales alcanzaron los 10.656 millones en 2025, un 4,8% más, y representan ya una parte significativa del negocio global. El arranque del primer trimestre del nuevo ejercicio apunta a un impulso renovado: entre el 1 de febrero y el 8 de marzo, las ventas a tipo de cambio constante ya crecen al 9%. En materia de expansión, el grupo prevé entre otras novedades la apertura de la primera tienda de Zara en Curaçao y los primeros establecimientos de Bershka en Brasil y Estados Unidos.