La energética española cerró el ejercicio con un beneficio neto de 1.899 millones de euros, un 8,1% más que el año anterior. Sin embargo, el resultado ajustado —el indicador que mide la marcha efectiva de los negocios— cayó un 15,1%, presionado por la bajada del precio del petróleo, la volatilidad de los mercados energéticos y el impacto del apagón eléctrico del 28 de abril. La compañía mantiene una política de retribución al accionista que rozará los 1.900 millones en 2026.
Repsol acaba de presentar sus resultados anuales a la Comisión Nacional del Mercado de Valores (CNMV) con una cifra que, en apariencia, dibuja un ejercicio sólido: 1.899 millones de euros de beneficio neto en 2025, un 8,1% más que en 2024. Sin embargo, una lectura más detenida de las cuentas revela un cuadro más complejo. El resultado neto ajustado —la métrica que la propia compañía utiliza para medir el desempeño real de sus líneas de negocio, descontando plusvalías extraordinarias y efectos contables— retrocedió un 15,1% respecto al ejercicio anterior, hasta los 2.568 millones de euros. La distancia entre ambas cifras no es un detalle menor: refleja que parte del beneficio declarado proviene de elementos no recurrentes y que la actividad ordinaria de la empresa se contrajo de forma significativa.
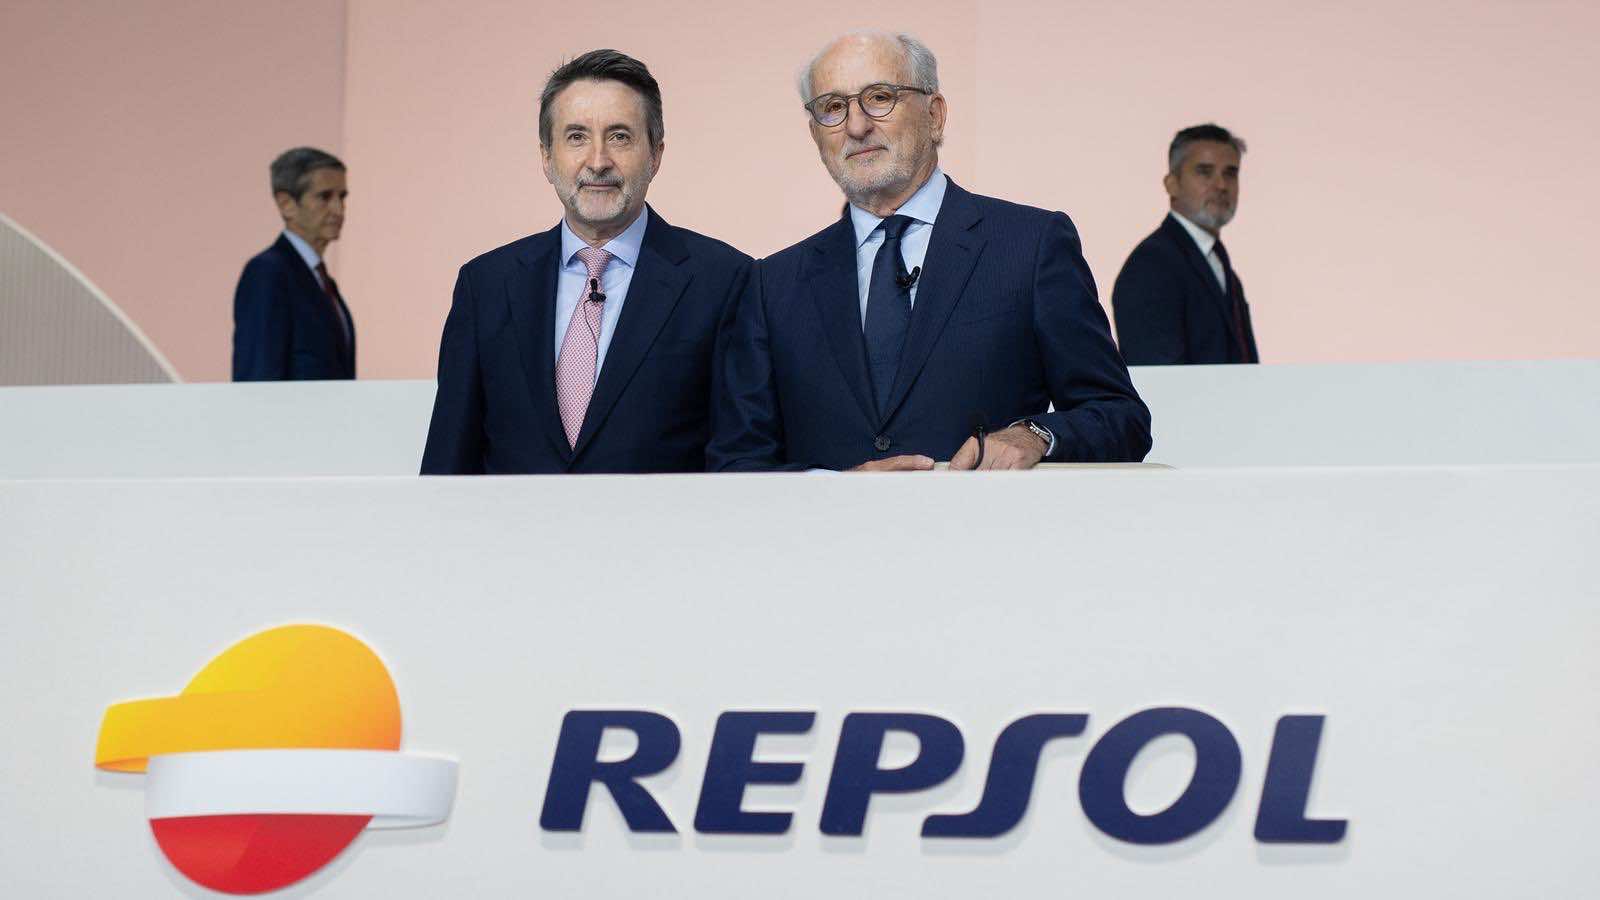
El presidente de Repsol, Josu Jon Imaz, valoró el ejercicio como «otro año de sólido desempeño», con «avances significativos en todas nuestras prioridades», y anunció que el próximo 10 de marzo la compañía presentará sus métricas operativas y financieras actualizadas hasta 2028, en un plan estratégico que mantendrá los mismos pilares: retribución al accionista, disciplina financiera e inversión selectiva. La estrategia de Repsol se sustenta en un modelo integrado —con presencia simultánea en exploración y producción, refino, venta al cliente y generación renovable— que, según la dirección, ha permitido amortiguar los impactos negativos del entorno.
La paradoja de los resultados
Para entender por qué el beneficio neto sube mientras el resultado ajustado cae, es necesario comprender la diferencia entre ambas métricas. El resultado neto incluye todos los ingresos y gastos del ejercicio, entre ellos desinversiones de activos, variaciones de valor de inventarios y otros efectos contables que no reflejan necesariamente la salud del negocio en marcha.
El resultado ajustado, en cambio, excluye esos factores para ofrecer una imagen más fiel de lo que la empresa genera de forma recurrente con su actividad. Que el primero suba y el segundo baje de forma pronunciada indica que Repsol obtuvo en 2025 ingresos extraordinarios —probablemente asociados a la rotación de activos y a la favorable evolución de determinadas posiciones financieras— que compensaron con creces el deterioro operativo.
El Ebitda ajustado, otro indicador de referencia para medir la generación de caja operativa, cayó un 12,2% en el ejercicio, hasta los 5.312 millones de euros. La liquidez del grupo al cierre del año ascendió a 10.271 millones, suficiente para cubrir 5,37 veces los vencimientos de deuda a corto plazo, lo que sitúa a la compañía en una posición financiera holgada pese al deterioro de los márgenes operativos.
Qué lastró el negocio en 2025
Tres factores explican en buena medida el retroceso del resultado ajustado. El primero, y más determinante, es la caída del precio del crudo: el barril de Brent se situó en una media de 69,1 dólares en 2025, un 14,5% menos que el año anterior, lo que golpeó especialmente al área de Exploración y Producción —denominada Upstream en la jerga del sector—, cuyo beneficio ajustado cayó un 6,9%, hasta los 957 millones. La producción media diaria alcanzó los 548.000 barriles equivalentes, y la compañía prevé elevarla a entre 560.000 y 570.000 barriles en 2026, con margen adicional si se concreta el retorno a Venezuela tras las nuevas licencias emitidas por la administración estadounidense la semana pasada.
El segundo factor fue el comportamiento del área industrial, la más afectada del grupo: su resultado ajustado se desplomó un 33,4%, hasta los 963 millones, como consecuencia de la volatilidad de las materias primas, la debilidad de los márgenes en química y, de forma directa, el apagón eléctrico del 28 de abril, que paralizó las cinco refinerías de Repsol en la Península Ibérica durante horas. El impacto del cero eléctrico en los resultados industriales fue significativo, aunque la compañía no ha cuantificado públicamente su coste exacto. En el cuarto trimestre, sin embargo, el negocio de refino se recuperó con fuerza: el resultado del área industrial entre octubre y diciembre fue de 423 millones, un 66% más que en el mismo periodo de 2024.
El tercer factor fue la depreciación del dólar frente al euro, que penalizó los ingresos procedentes de la actividad internacional, denominados en la divisa estadounidense. Como contrapeso, el negocio de cliente —estaciones de servicio, suministro de energía a hogares y empresas— creció un 17,1%, hasta los 754 millones, adelantando dos años el objetivo fijado para 2027. Y el área de generación baja en carbono pasó de registrar pérdidas de 24 millones en 2024 a un beneficio ajustado de 53 millones, impulsado por la mayor producción de los parques eólicos y solares de la compañía.
La apuesta por el accionista y la hoja de ruta hasta 2028
En un contexto de presión sobre los márgenes, Repsol ha mantenido intacta su apuesta por la retribución al accionista como eje central de su estrategia. En 2025 distribuyó cerca de 1.800 millones entre dividendos en efectivo —0,975 euros brutos por acción, un 8,3% más que en 2024— y recompras de acciones por valor de 700 millones, destinadas a reducir el capital social y mejorar así el beneficio por título. Para 2026, la compañía eleva ese compromiso hasta aproximadamente 1.900 millones, con un dividendo en efectivo de 1,051 euros brutos por acción —un incremento del 7,8%— y un nuevo programa de recompra de hasta 350 millones que arrancará en los próximos días.
La presentación del plan estratégico actualizado hasta 2028, prevista para el 10 de marzo, marcará el siguiente hito en la hoja de ruta de la compañía. Repsol anticipa un entorno macroeconómico desafiante para el próximo año: prevé un precio del Brent de entre 60 y 65 dólares por barril, márgenes de refino moderados y una producción ligeramente superior a la de 2025. En ese escenario, la capacidad de la empresa para sostener una retribución creciente al accionista dependerá en buena medida de que el negocio operativo recupere el terreno perdido en el ejercicio recién cerrado.