El Parlamento Europeo encargó un estudio exhaustivo sobre la habitabilidad en el ente comunitario y las conclusiones son contundentes: la escasez de vivienda no es un problema nacional sino un fallo estructural compartido que ha disparado precios, expulsado a jóvenes y clases medias de las ciudades, y convertido el acceso a un inmueble en uno de los grandes retos políticos de la década.
La crisis de la vivienda en Europa lleva años acumulándose en silencio, alimentada por factores que van más allá de la simple oferta y la demanda. El Comité Especial de Vivienda del Parlamento Europeo presentó en diciembre de 2025 un informe encargado a la Comisión Europea para evaluar el impacto de esta crisis en la habitabilidad del continente. Sus conclusiones, divulgadas el pasado mes de enero, son demoledoras: el déficit de vivienda alcanzó los 9,6 millones de inmuebles en 2024, los precios de compra han subido un 60% en los últimos diez años y el alquiler ha encarecido un 20% en el mismo periodo. Cifras que no admiten interpretaciones optimistas.
Lo que hace singular este informe es su enfoque: la crisis no se trata como una suma de problemas nacionales con soluciones locales, sino como un fallo estructural europeo con causas comunes —fiscalidad orientada a la inversión, escasez de obra nueva, mercado desregulado— y consecuencias que se repiten con variaciones menores de un país a otro. Desde Barcelona hasta Ámsterdam, desde Lisboa hasta Berlín, el problema es el mismo: encontrar un hogar asequible se ha convertido en una tarea imposible para amplias franjas de la población.
-
Déficit: Europa necesita 9,6 millones de viviendas y España sale peor parada
El dato central del informe elaborado por Euroconstruct para el Parlamento Europeo es que en 2024 la Unión Europea necesitaba 9,6 millones de viviendas más de las que existen. No se trata únicamente de países con economías débiles o mercados inmobiliarios históricamente poco desarrollados: Alemania, la mayor economía del bloque, necesita entre 700.000 y 800.000 unidades para atender la demanda de su población. España precisa exactamente 700.000, una cifra prácticamente idéntica pese a tener casi la mitad de habitantes que su vecino alemán.
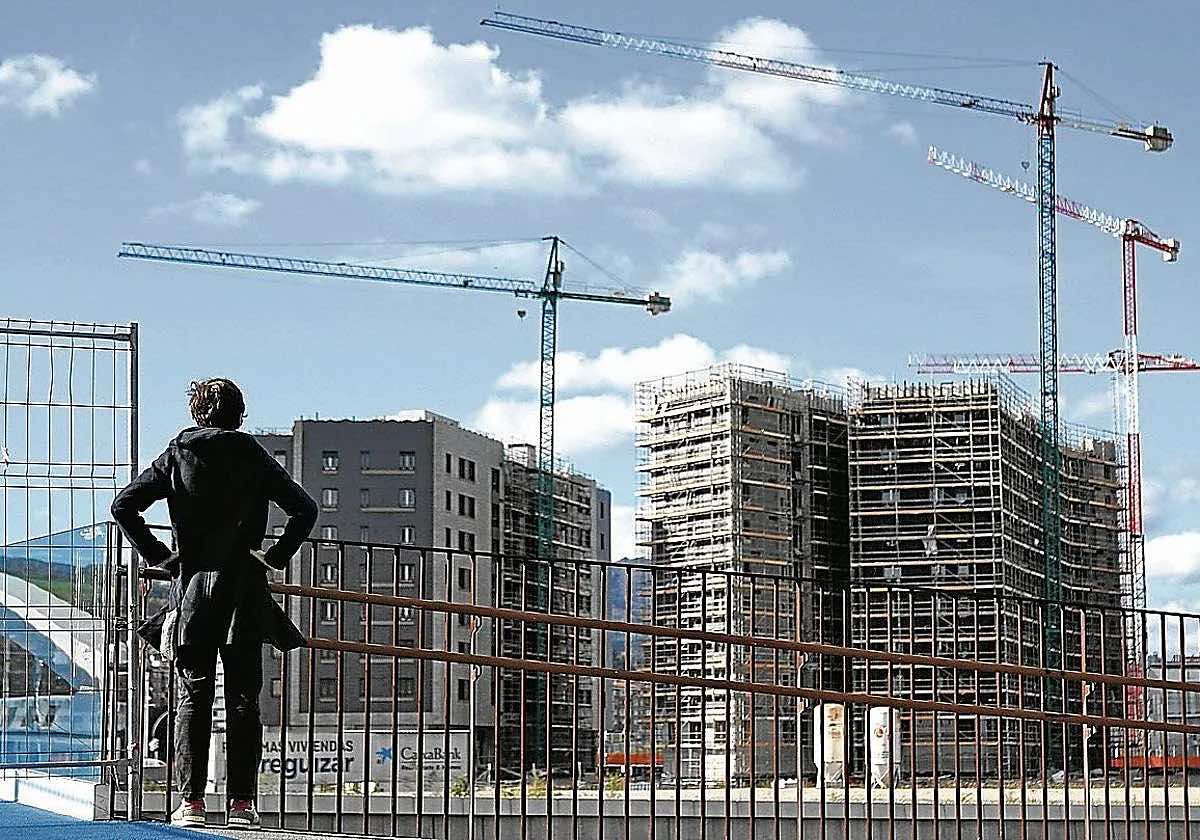
Estas cifras reflejan un desequilibrio estructural que se ha ido agravando a lo largo de la última década. En países como Francia, la lista de espera para acceder a una vivienda social alcanza los 2,8 millones de hogares. En los Países Bajos, donde la crisis habitacional ya forma parte del debate político cotidiano, el déficit supera las 400.000 unidades. Construir 116.000 inmuebles al año —el ritmo que los expertos consideran necesario para revertir la tendencia— requiere duplicar la capacidad productiva actual del sector de la construcción, según los autores del informe. No existe, de momento, ningún país europeo que haya articulado un plan realista para lograrlo.
-
Por qué suben los precios: la vivienda como activo financiero
El informe del Parlamento Europeo identifica una causa central en el encarecimiento sostenido de la vivienda: el proceso por el que el inmueble ha dejado de ser un bien de consumo para convertirse en un activo financiero. Los expertos consultados señalan que este cambio de naturaleza ha «impulsado la inflación de precios, reducido la disponibilidad de viviendas de alquiler asequibles y limitado el acceso para quienes compran por primera vez». En términos sencillos: cuando los pisos se compran como inversión y no para vivir en ellos, los precios suben y la oferta disponible para residentes habituales se reduce.
Los datos del informe ilustran la magnitud del fenómeno. En España, el precio de la vivienda supone el 15,9% de los ingresos disponibles de cada hogar para quienes tienen hipoteca, y el 23,5% para quienes alquilan. Son porcentajes que se traducen, en ciudades como Barcelona, en la imposibilidad matemática de que un trabajador que percibe el salario mínimo —1.184 euros al mes— pueda permitirse un piso por menos de 500 euros mensuales sin superar el umbral del 30% de los ingresos que los expertos fijan como límite para no incurrir en «carga excesiva». Por encima de ese umbral, se considera que la vivienda compromete la capacidad económica del hogar.
-
Quién paga el coste: jóvenes, clases medias y familias expulsadas de las ciudades
Si el problema afecta de forma generalizada a la población europea, hay grupos que acusan el impacto de manera especialmente intensa. Los autores del informe subrayan que la herencia del modelo actual se ha convertido en «un mecanismo clave para que los más jóvenes experimenten más dificultades que sus padres y abuelos para ser propietarios». Los europeos se emancipan cada vez más tarde —la media se sitúa en los 27 años en la actualidad, con los países del sur, incluida España, superando los 30— y lo hacen en condiciones económicas más precarias que las generaciones anteriores.
Las clases medias tampoco escapan a la presión. Una parte sustancial del parque de viviendas vacías se encuentra en zonas despobladas, alejadas de los cinturones industriales donde se concentra el empleo, lo que hace que la oferta disponible no coincida geográficamente con la demanda. Los cambios demográficos —núcleos familiares más pequeños, mayor movilidad laboral, auge de las viviendas turísticas o de corta estancia— agravan un problema que ya era estructural. El resultado es que, en ciudades como Ámsterdam, el tiempo de espera para una habitación de estudiante supera el tiempo que tarda un universitario en completar su carrera.
-
El papel de los inversores institucionales y la inversión especulativa
Los autores del informe apuntan a un factor que los expertos llevan años señalando pero que los gobiernos han sido reacios a abordar con medidas de calado: el creciente papel de los inversores institucionales —fondos de inversión inmobiliaria, sociedades de inversión, grandes tenedores— en la dinámica de los mercados de vivienda. «El creciente papel de los inversores institucionales, los fondos de inversión inmobiliaria y la inversión especulativa ha convertido la vivienda en un activo financiero en lugar de un bien social», señalan los expertos, que estiman que este proceso genera costes de 194.000 millones de euros al año a las economías de la Unión Europea en gasto sanitario y social derivado de las desigualdades habitacionales.
La respuesta política a esta presión ha sido desigual. Países Bajos ha decidido prohibir la compra o arrendamiento de viviendas de obra nueva durante cuatro años a quienes no vayan a residir en ellas, con restricciones específicas para no residentes. En España, el Ministerio de Derechos Sociales, Consumo y Agenda 2030 ha abierto una investigación para eliminar las ofertas de pisos en alquiler en zonas tensionadas que infrinjan la normativa vigente, con sanciones para las plataformas que publiquen anuncios con precios superiores a los fijados por ley para grandes tenedores. Son medidas que revelan el diagnóstico compartido, pero que distan de constituir una política europea coordinada.
-
Qué proponen los expertos: regulación y construcción masiva
El informe del Comité Especial de Vivienda del Parlamento Europeo suspende a la mayoría de los gobiernos europeos en su gestión de la crisis. El principal reproche es haber promovido durante décadas la compra de vivienda «como principal vehículo para la acumulación de riqueza familiar» a través de incentivos fiscales y desgravaciones, en detrimento de la promoción de vivienda social. La consecuencia directa es que la construcción de inmuebles sociales ha quedado muy por debajo de las necesidades reales de la población en prácticamente todos los Estados miembros.
Las propuestas de los expertos se articulan en dos grandes ejes que no son excluyentes. El primero es la regulación: limitar la capacidad de los fondos de inversión para acaparar vivienda residencial, reforzar los controles de alquiler en zonas tensionadas y penalizar fiscalmente los inmuebles vacíos en mercados con escasez acreditada. El segundo es el incremento drástico de la oferta: construir más vivienda pública y social, agilizar la tramitación de licencias urbanísticas —identificada como uno de los principales cuellos de botella del sector— y facilitar la reconversión de inmuebles comerciales vacíos en vivienda residencial. Sin embargo, los propios autores advierten de que si estas políticas no van acompañadas de medidas que corrijan la lógica financiera que subyace al problema, los nuevos inmuebles que se construyan tenderán a concentrarse en las mismas manos que ya controlan buena parte del parque existente.