El Real Decreto-Ley tumbado este martes por PP, Vox y Junts contenía un amplio paquete de políticas sociales, fiscales y laborales que afectaban a millones de personas. Desde la revalorización de las pensiones hasta incentivos para la compra de vehículos eléctricos, pasando por la protección frente a desahucios y cortes de suministros básicos. Todas estas medidas decaen automáticamente con el rechazo parlamentario.
El Congreso de los Diputados ha derogado este martes el Real Decreto-Ley conocido como escudo social, un extenso texto normativo que agrupaba decenas de medidas de diferente naturaleza. El resultado de la votación, con 178 diputados en contra frente a 171 a favor, supone un duro revés para el Gobierno y deja sin efecto un paquete de políticas que llevaba en vigor desde el pasado 23 de diciembre.
La denominación de «decreto ómnibus» que tanto PP como Junts han utilizado para criticar el texto hace referencia precisamente a su carácter heterogéneo. La norma combinaba revalorizaciones de pensiones con moratorias de desahucios, incentivos fiscales relacionados con la DANA y los incendios forestales, medidas para trabajadores autónomos, bonificaciones para vehículos eléctricos y disposiciones específicas para colectivos profesionales como bomberos forestales o personal sanitario. Esta mezcla de materias ha sido el argumento central esgrimido por la oposición para justificar su rechazo.
-
La revalorización de las pensiones
La medida estrella del decreto era la subida de las pensiones conforme al Índice de Precios al Consumo. El texto establecía una revalorización general del 2,7% para 2026, calculada sobre la inflación media registrada entre diciembre de 2024 y noviembre de 2025. Esta actualización automática responde al mandato del Pacto de Toledo, el acuerdo parlamentario que desde hace años establece que las pensiones deben mantener su poder adquisitivo vinculándose a la evolución de los precios.
Sin embargo, el decreto iba mucho más allá de esa subida general. Las pensiones mínimas experimentaban incrementos sustancialmente superiores, entre el 7 y el 11,4% según los casos. Las pensiones mínimas para jubilados de 65 años o más quedaban fijadas en 12.441,80 euros anuales, mientras que en el caso de pensionistas con cónyuge a cargo alcanzaban los 17.592,40 euros. Los menores de 65 años recibirían 11.590 euros anuales, cifra que se elevaba hasta 17.592,40 euros si tenían cónyuge a cargo. Las pensiones no contributivas y el Ingreso Mínimo Vital también se revalorizaban un 11,4%.
El Ministerio de Inclusión, Seguridad Social y Migraciones ha garantizado que los más de diez millones de pensionistas españoles han cobrado la nómina de enero con la revalorización incluida, dado que el decreto estuvo vigente desde su aprobación hasta la votación de este martes. No obstante, a partir de febrero los pensionistas volverán a percibir las cantidades de 2025 si el Gobierno no aprueba un nuevo decreto específico que mantenga la subida. La experiencia de 2025, cuando se produjo una situación idéntica, indica que el Ejecutivo presentará un texto exclusivamente dedicado a las pensiones que obtendrá el respaldo de PP y Junts.
Junto a la revalorización, el decreto incluía aspectos técnicos relacionados con el sistema de pensiones. Se actualizaban las bases de cotización del sistema de Seguridad Social para 2026 y se establecía la tabla de cotización para los trabajadores autónomos, que no sufría cambios respecto al año anterior. También se creaba una cotización adicional específica para que bomberos forestales y agentes medioambientales pudieran anticipar su jubilación, reconociendo así la penosidad de sus trabajos. Además, se ampliaba un año más la posibilidad de que médicos de atención primaria, médicos de familia y pediatras compatibilizaran la pensión de jubilación con su actividad laboral, una medida destinada a paliar la escasez de profesionales en estos ámbitos.
-
El escudo social: desahucios y suministros básicos
El segundo bloque de medidas que decae con el rechazo del decreto es el conjunto de protecciones para personas en situación de vulnerabilidad, conocido genéricamente como escudo social. Esta batería de disposiciones había sido objeto de sucesivas prórrogas desde su aprobación inicial durante la pandemia y constituye el principal motivo de discordia entre el Gobierno y la oposición conservadora.
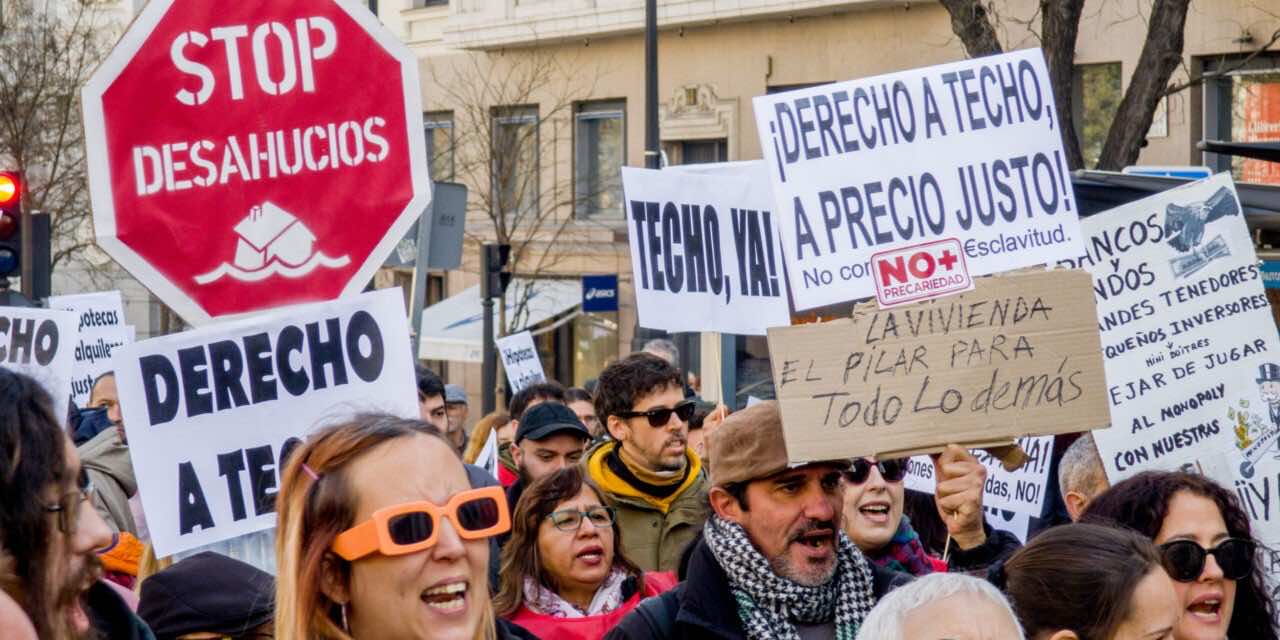
La medida más controvertida es la suspensión de desahucios y lanzamientos para familias vulnerables sin alternativa habitacional. El decreto prorrogaba esta moratoria hasta el 31 de diciembre de 2026, impidiendo que personas en situación económica precaria pudieran ser expulsadas de sus viviendas si no disponían de otro lugar donde residir. La norma establecía además compensaciones para los propietarios afectados por impagos, intentando equilibrar la protección de los inquilinos vulnerables con los derechos de los arrendadores.
PP y Junts han criticado duramente esta medida, equiparándola con la protección de la «okupación ilegal». Ambas formaciones argumentan que la moratoria de desahucios permite que personas que no pagan su alquiler se mantengan en viviendas ajenas a costa de los propietarios. El Gobierno, por su parte, defiende que se trata de proteger a familias que atraviesan dificultades económicas transitorias y que carecen de recursos para acceder a otra vivienda. El ministro de la Presidencia, Félix Bolaños, recordó durante el debate parlamentario que en diciembre se aprobó una línea de avales dotada con trescientos millones de euros para cubrir posibles impagos de alquileres.
El escudo social incluía también la garantía de suministro de energía eléctrica, gas natural y agua para consumidores en situación de vulnerabilidad. Hasta el 31 de diciembre de 2026, las compañías suministradoras no podían cortar estos servicios básicos a hogares que acreditaran dificultades económicas. Paralelamente, se prorrogaban los niveles de descuento del bono social eléctrico vigentes: 42,5% para consumidores vulnerables y 57,5% para vulnerables severos.
-
Medidas fiscales y para trabajadores autónomos
El tercer conjunto de disposiciones afectaba directamente a trabajadores por cuenta propia y a diversos aspectos de la fiscalidad. El decreto establecía la congelación de las cuotas de cotización a la Seguridad Social para autónomos durante 2026, manteniendo las tablas del año anterior. Esta medida buscaba dar respiro a los pequeños empresarios y profesionales autónomos en un contexto de inflación elevada y costes crecientes.
En materia tributaria, el texto prorrogaba para 2026 los límites que permiten a los autónomos acogerse al régimen de estimación objetiva del Impuesto sobre la Renta de las Personas Físicas, el sistema conocido popularmente como módulos. Este régimen simplificado de tributación permite a pequeños negocios calcular sus impuestos en función de parámetros objetivos como metros cuadrados de local o número de empleados, en lugar de llevar una contabilidad detallada de ingresos y gastos. La prórroga evitaba que miles de autónomos tuvieran que cambiar obligatoriamente a un sistema de tributación más complejo.
El decreto también prorrogaba el régimen especial del IVA para los sectores de agricultura, ganadería y pesca, un sistema que simplifica las obligaciones fiscales de estos colectivos. Además, se suprimía la obligación de presentar la declaración del IRPF para los beneficiarios de prestaciones por desempleo, eliminando una carga administrativa innecesaria para personas que ya tributan por retención en origen.
Otra medida fiscal relevante era la prórroga de un criterio contable excepcional que permitía a las empresas no computar las pérdidas sufridas durante 2020 y 2021, los años más duros de la pandemia, a efectos de determinar si una sociedad debía disolverse por causa legal. Esta flexibilidad contable se extendía hasta 2026 y pretendía evitar el cierre de empresas por un impacto extraordinario ya superado. Con la derogación del decreto, muchas compañías vuelven a enfrentarse a un marco regulatorio más estricto que podría forzar disoluciones por pérdidas acumuladas durante el periodo pandémico.
-
Ayudas extraordinarias: DANA, incendios y movilidad eléctrica
El cuarto bloque de medidas reunía incentivos fiscales y ayudas destinadas a situaciones extraordinarias o a la promoción de objetivos medioambientales. El decreto establecía diversas exenciones y bonificaciones para los municipios y personas afectadas por la DANA que devastó la Comunidad Valenciana y otras zonas del país en octubre de 2025. Estas ayudas incluían exenciones en el IRPF y en el Impuesto sobre Sociedades para profesionales y empresas afectados, así como prórrogas para facilitar la reconstrucción.
De manera similar, se creaba una nueva exención del IRPF para las indemnizaciones por daños personales en los incendios forestales del pasado verano que afectaron a varias comunidades autónomas. Esta medida garantizaba que las compensaciones recibidas por las víctimas de los fuegos no tributaran como renta, evitando que la ayuda se viera reducida por la carga fiscal.
En el ámbito de la movilidad sostenible, el decreto prorrogaba hasta finales de 2026 una amplia gama de incentivos fiscales relacionados con la electrificación del transporte y la eficiencia energética. Los particulares podían deducirse hasta el 15% del coste de compra de vehículos eléctricos en su declaración del IRPF. También se mantenían deducciones para la instalación de puntos de recarga eléctrica en viviendas y comunidades de propietarios.
Además, se prorrogaban incentivos fiscales para obras de eficiencia energética y reformas destinadas a rehabilitar viviendas o edificios. Estas deducciones variaban entre el 20, el 40 y el 60% según el tipo de actuación y el grado de mejora energética conseguido. El objetivo era impulsar la renovación del parque inmobiliario español, uno de los más antiguos y menos eficientes de Europa, incentivando inversiones que redujeran el consumo energético y las emisiones de gases de efecto invernadero.
-
Disposiciones adicionales: empleo, salario mínimo y entregas a cuenta
El quinto apartado agrupaba medidas de carácter laboral, administrativo y de coordinación entre administraciones. Una de las disposiciones más relevantes era la prórroga del Salario Mínimo Interprofesional de 2025 hasta que se aprobara oficialmente el correspondiente a 2026. Aunque la vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, ha dictado posteriormente un criterio para mantener vigente el SMI, la derogación del decreto genera incertidumbre jurídica sobre el marco retributivo aplicable.
El texto también contemplaba la prórroga de las entregas a cuenta del Estado a las comunidades autónomas, un mecanismo de financiación autonómica que garantiza liquidez mensual a los gobiernos regionales. Esta disposición técnica, aparentemente menor, resulta fundamental para el funcionamiento ordinario de las haciendas autonómicas y su capacidad de mantener servicios públicos esenciales como sanidad o educación.
Otra medida laboral específica afectaba a empresas que hubieran recibido ayudas públicas durante la pandemia o en programas de apoyo posteriores. El decreto establecía que estas compañías no podían proceder a despidos alegando un aumento de los costes energéticos, vinculando el mantenimiento del empleo a la recepción de fondos públicos. Esta disposición pretendía evitar que las ayudas estatales se convirtieran en beneficios empresariales mientras se destruían puestos de trabajo.
En el ámbito de la Seguridad Social, además de las medidas ya mencionadas sobre pensiones y autónomos, el decreto incluía disposiciones técnicas sobre la actualización de bases de cotización y tablas contributivas para distintos regímenes. También establecía cotizaciones específicas para colectivos profesionales con necesidades particulares, intentando adaptar el sistema a realidades laborales diversas que requieren tratamientos diferenciados por las características especiales de determinadas actividades.
La derogación del decreto deja ahora en manos del Gobierno la decisión de cómo proceder. La opción más probable, siguiendo el precedente de 2025, es presentar un nuevo decreto que incluya exclusivamente la revalorización de las pensiones para obtener el respaldo de PP y Junts. Las demás medidas tendrán que tramitarse por separado, bien mediante nuevos decretos específicos, bien a través de su incorporación en otras normas o en los Presupuestos Generales del Estado cuando finalmente se aprueben.