

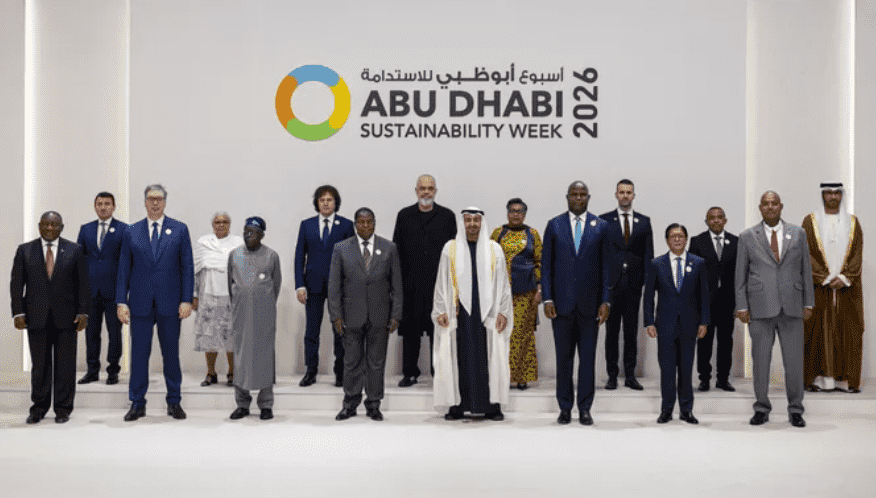
La edición 2026 de la Abu Dhabi Sustainability Week (ADSW), celebrada del 11 al 15 de enero en Abu Dabi, estaba llamada a reafirmar el liderazgo de Emiratos Árabes Unidos en la transición energética regional. Durante más de una década, este foro se ha consolidado como una de las principales vitrinas del discurso climático del Golfo, combinando diplomacia ambiental, innovación tecnológica y capacidad de atracción financiera. Sin embargo, esta última edición dejó una sensación difícil de ignorar: menos entusiasmo, menor densidad estratégica y un clima general de cierta tibieza.
Sobre el papel, el despliegue fue impecable. Jefes de Estado, altos responsables políticos, inversores internacionales, grandes empresas del sector y organismos multilaterales se dieron cita bajo el lema “The Nexus of Next: All Systems Go”. Las mesas redondas abordaron energías renovables, hidrógeno verde, inteligencia artificial aplicada a redes eléctricas y financiación climática. La IRENA, con sede en Abu Dabi, celebró además su 16ª asamblea general, con representantes de más de 170 países.
Y, sin embargo, más allá de la escenografía institucional, surgió una pregunta inevitable: ¿estamos ante un simple reflejo del enfriamiento global de la transición energética o ante un desplazamiento más profundo de los centros de poder en Oriente Medio?
El fin de la euforia verde
A escala internacional, el sector de las energías limpias atraviesa una fase de ajuste. Tras años de anuncios grandilocuentes sobre neutralidad climática, la realidad económica se impone con fuerza: subida de los tipos de interés, encarecimiento de los proyectos, tensiones en las cadenas de suministro y una creciente cautela inversora en un contexto geopolítico incierto. Muchas promesas siguen sin traducirse en grandes proyectos industriales operativos.
En la región MENA, este desfase es especialmente visible. Los Estados continúan proclamando ambiciosas hojas de ruta verdes, pero su ejecución tropieza con obstáculos estructurales persistentes: fuerte dependencia de los hidrocarburos, limitaciones de las redes eléctricas y dificultad para crear ecosistemas industriales sólidos alrededor de las renovables.
La rivalidad saudí-emiratí, en el centro del tablero
No obstante, explicar la pérdida de brillo de la ADSW únicamente por factores globales sería insuficiente. Existe un elemento político de primer orden que condiciona cada vez más el sector energético regional: la intensificación de la rivalidad estratégica entre Arabia Saudí y Emiratos Árabes Unidos.
En los últimos años, Riad ha lanzado una ofensiva clara para convertirse en el nuevo epicentro económico e industrial del Golfo. En el ámbito energético, esta estrategia se traduce en inversiones masivas en solar, eólica y, sobre todo, hidrógeno verde, integradas en una visión industrial de largo plazo articulada en torno a la Visión 2030. Los megaproyectos saudíes no buscan solo visibilidad climática: persiguen relocalizar industria, atraer sedes regionales y controlar segmentos clave de la cadena de valor.
La decisión saudí de exigir, desde 2024, que las empresas que quieran contratar con el Estado trasladen sus sedes regionales a Riad ha acelerado este movimiento. Numerosas compañías del sector energético han comenzado a reorientar sus operaciones hacia territorio saudí, más cerca de los grandes proyectos en marcha.
Frente a esta ofensiva, Emiratos —durante años pioneros del soft power climático— se ve obligado a reajustar su posicionamiento. Abu Dabi, a través de Masdar, mantiene objetivos ambiciosos, como alcanzar los 100 GW de capacidad renovable antes de 2030, pero la competencia regional ya no es simbólica: es directa y estructural.
De la cooperación al pulso estratégico
Esta rivalidad trasciende el ámbito energético. Se inserta en un enfriamiento más amplio de las relaciones entre Riad y Abu Dabi, marcado por divergencias en conflictos regionales, desacuerdos dentro de la OPEP+ y estrategias diferentes para captar inversión extranjera. En este nuevo escenario, la energía limpia se ha convertido en un instrumento de poder, al mismo nivel que la diplomacia, la defensa o la financiación.
Los grandes foros internacionales como la ADSW siguen siendo relevantes como espacios de encuentro y señalización política. Pero su influencia real ya no se mide por la espectacularidad del evento, sino por su capacidad para conectarse con dinámicas industriales tangibles. La transición energética ha dejado de ser un terreno de consenso: hoy es un campo de competencia estratégica.
¿Qué implica este escenario para España y su entorno?
Desde una perspectiva española, estas recomposiciones no son ajenas. España observa con atención cómo Oriente Medio redefine su papel en la economía verde global, en un momento en que Europa busca socios estables para garantizar su seguridad energética y avanzar en el hidrógeno verde.
En este contexto, la pregunta clave no es solo quién lidera la transición en el Golfo, sino cómo estos cambios afectan al equilibrio euro-mediterráneo. Y, de forma más concreta, qué margen de maniobra tienen países como Marruecos, actor emergente en renovables y socio estratégico de España, para posicionarse en un tablero regional cada vez más competitivo.
La transición energética en Oriente Medio ya no se juega solo en paneles y discursos. Se decide en fábricas, infraestructuras, alianzas industriales y decisiones geopolíticas. Y en ese nuevo tablero, España no puede permitirse mirar solo como espectadora.