La subida propuesta por el Ministerio de Trabajo afectaría a cerca de 2,5 millones de trabajadores y tendría efectos retroactivos desde el 1 de enero. Los beneficiarios seguirían exentos de tributar en el IRPF. El Ejecutivo somete la propuesta a consulta con los interlocutores sociales, que deberán pronunciarse en los próximos días antes de su aprobación definitiva en el Consejo de Ministros.
El Ministerio de Trabajo ha comunicado a los sindicatos y a las organizaciones empresariales su intención de elevar el salario mínimo interprofesional en un 3,1% durante el ejercicio 2026, hasta alcanzar los 1.221 euros brutos mensuales en catorce pagas. Esta cifra supone un incremento de 37 euros al mes respecto a los 1.184 euros actuales y sitúa el salario mínimo anual en 17.094 euros. La propuesta se aplicaría con carácter retroactivo desde el 1 de enero, siguiendo el patrón habitual de los últimos años, y sus beneficiarios continuarían exentos de tributar en el Impuesto sobre la Renta de las Personas Físicas según el compromiso alcanzado entre el Gobierno y el Ministerio de Hacienda.
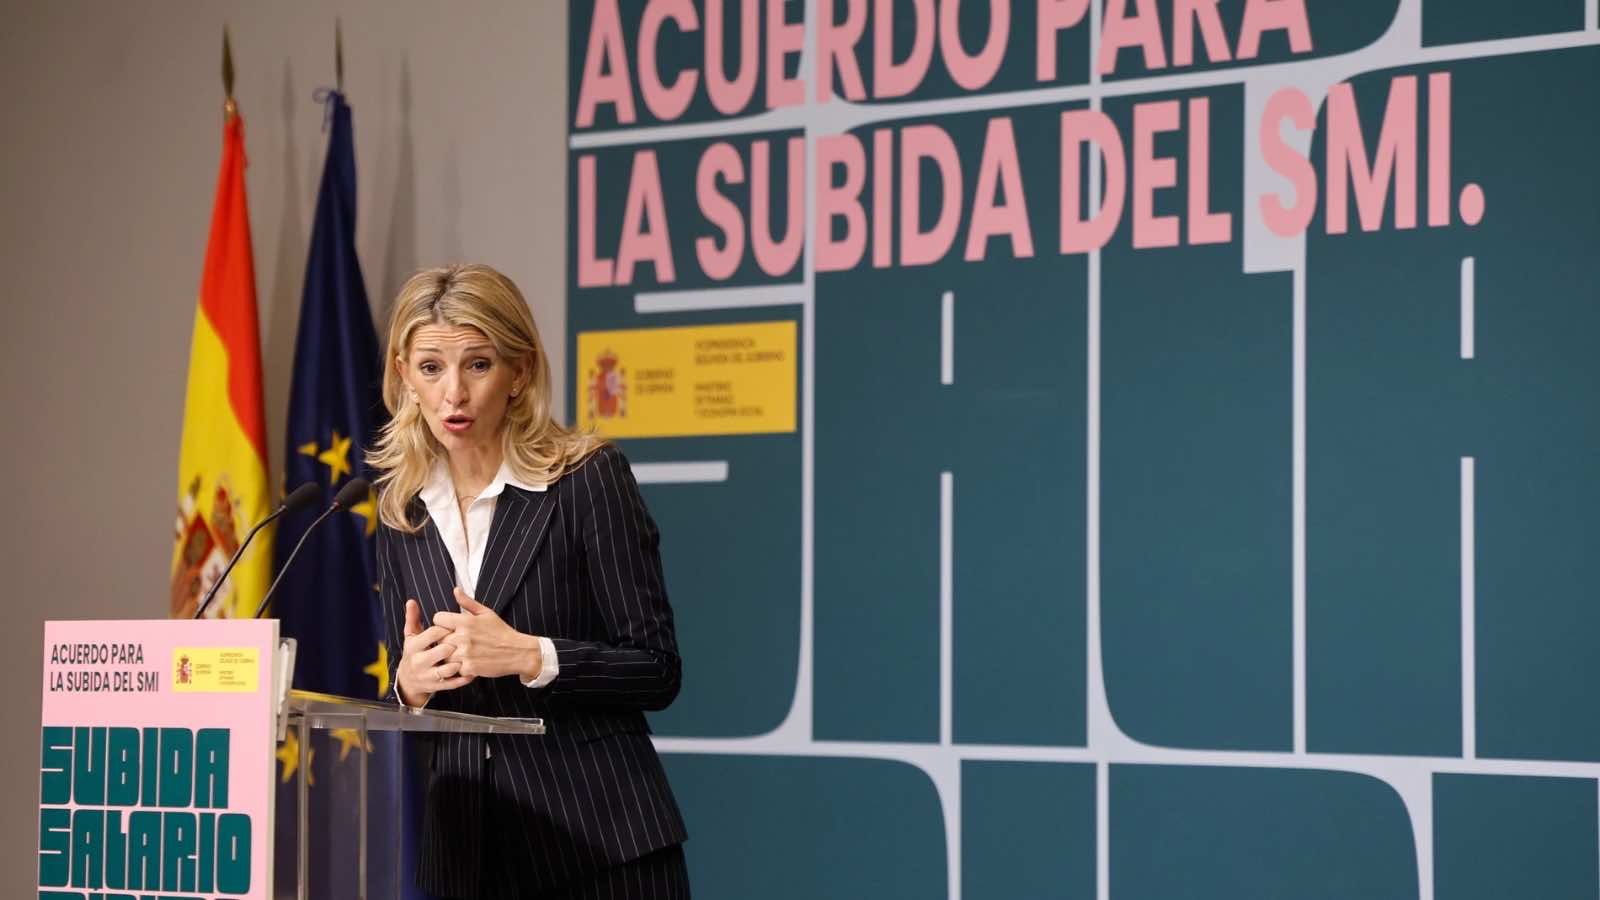
El incremento propuesto es notablemente inferior al de ejercicios anteriores y representa apenas dos décimas por encima de la inflación registrada en 2025, que se situó en el 2,9% según los últimos datos del Instituto Nacional de Estadística publicados en diciembre. La vicepresidenta segunda y ministra de Trabajo, Yolanda Díaz, presentó el pasado lunes a sindicatos y patronal esta propuesta, que considera la opción más probable y la que ofrece mayores garantías de consenso. Los interlocutores sociales, especialmente CCOO y UGT, han dado un sí de principio al planteamiento, aunque con matices, mientras que la patronal CEOE mantiene una postura de cautela que no se ha traducido todavía en un respaldo explícito.
La propuesta del Ejecutivo responde a una reivindicación histórica de los sindicatos que reclamaban cada ejercicio subidas sustanciales del salario mínimo para poder trasladar incrementos anuales a los trabajadores con salarios más bajos. Sin embargo, el contexto económico actual, marcado por una desaceleración del crecimiento y presiones inflacionarias moderadas, ha llevado al Gobierno a optar por un aumento más contenido que en años anteriores. Entre 2018 y 2024, el salario mínimo interprofesional experimentó subidas acumuladas superiores al sesenta por ciento, pasando de 735,9 euros mensuales a los actuales 1.184 euros, lo que supuso uno de los incrementos más significativos de las últimas décadas en España.
Una subida mensual de 37 euros que afecta a 2,5 millones de personas
La medida propuesta por el Ministerio de Trabajo afectará directamente a las nóminas de cerca de 2,5 millones de trabajadores españoles, según las estimaciones oficiales. Estos perceptores del salario mínimo verán incrementados sus ingresos mensuales en 37 euros, una cantidad que el Ejecutivo considera significativa para los colectivos más vulnerables del mercado laboral. La subida supone elevar el poder adquisitivo de quienes cobran el salario base, aunque los sindicatos han expresado que el incremento resulta insuficiente considerando la evolución de los costes laborales y el encarecimiento general de la vida en España.
El secretario de Estado de Trabajo, Joaquín Pérez Rey, defendió públicamente que el aumento del 3,1% representa un equilibrio entre la protección de los trabajadores con salarios más bajos y la viabilidad económica de las empresas, especialmente las pequeñas y medianas que emplean a trabajadores con este nivel salarial. Pérez Rey argumentó que la propuesta tiene en cuenta tanto la inflación registrada como las perspectivas económicas para el ejercicio 2026 y busca mantener el poder adquisitivo sin generar tensiones adicionales en el tejido empresarial español.
Este incremento del salario mínimo se suma a la evolución sostenida que ha experimentado esta referencia salarial desde 2018, cuando el entonces gobierno de Pedro Sánchez inició una política de revalorización progresiva del SMI. En aquel ejercicio, el salario mínimo se situaba en 735,9 euros mensuales, cifra que se ha incrementado en más de un sesenta por ciento hasta alcanzar la propuesta actual de 1.221 euros. Esta trayectoria ascendente ha situado a España entre los países europeos con incrementos más pronunciados del salario mínimo en los últimos años, aunque todavía por debajo de otros estados miembros de la Unión Europea en términos absolutos.
Los interlocutores sociales deben respaldar la propuesta
La aprobación definitiva de la subida del salario mínimo interprofesional requiere del respaldo de los interlocutores sociales o, al menos, de la ausencia de oposición frontal por parte de estos. El Ministerio de Trabajo ha abierto un periodo de consultas con CCOO, UGT y CEOE para recabar sus posiciones antes de elevar la propuesta al Consejo de Ministros. Este proceso de diálogo social constituye un trámite habitual que el Ejecutivo viene respetando sistemáticamente en los últimos años, aunque la normativa vigente permite al Gobierno aprobar la medida incluso sin el consenso de patronal y sindicatos.
Los sindicatos mayoritarios han mostrado una posición ambivalente respecto a la propuesta gubernamental. Por un lado, valoran positivamente que se mantenga la senda de incrementos anuales del SMI y que los beneficiarios continúen exentos de tributar en el IRPF. Por otro lado, consideran que el aumento del 3,1% resulta claramente insuficiente en un contexto donde el gasto del personal en las empresas se ha elevado y donde la administración pública está obligada a incrementar los salarios sin poder repercutirlos en sus facturas ni en su presupuesto. Fernando Luján, vicesecretario general de CCOO, expresó públicamente que el compromiso de relajar las reglas de desindexación del salario mínimo en la contratación pública no hará que las centrales modifiquen su valoración negativa sobre el porcentaje propuesto.
La Confederación Española de Organizaciones Empresariales se ha mostrado mucho más cauta en su respuesta. La CEOE no se encerró en su propuesta inicial de limitar el incremento a solo un 1,5%, pero ha argumentado que debía realizar consultas internas entre sus organizaciones territoriales antes de pronunciarse definitivamente. Desde la patronal se ha señalado que el incremento del salario mínimo debe tener en cuenta la realidad económica actual, que consideran marcada por cierta incertidumbre y por el riesgo de que Europa esté siendo amenazada por factores externos que podrían comprometer el crecimiento económico en los próximos meses.
El debate sobre la tributación y las deducciones fiscales
Uno de los elementos centrales de la propuesta gubernamental es el mantenimiento de la exención fiscal para los perceptores del salario mínimo interprofesional. El compromiso alcanzado entre el Ministerio de Trabajo y el Ministerio de Hacienda garantiza que quienes cobren exactamente 1.221 euros mensuales no tributarán en el IRPF, manteniendo así una medida que se aplica desde que el SMI alcanzó determinados umbrales en años anteriores. Esta decisión responde a la presión ejercida por los sindicatos, que consideran que gravar fiscalmente los salarios más bajos del país contradiría el objetivo redistributivo que debe perseguir el sistema tributario español.
Sin embargo, esta exención fiscal ha generado un debate político y técnico sobre su conveniencia. El Partido Popular ha cuestionado reiteradamente que los perceptores del salario mínimo no tributen, argumentando que esta situación crea distorsiones en el sistema fiscal y reduce la capacidad recaudatoria del Estado. Desde Génova señalan que incluso las personas con rentas muy bajas deberían contribuir de alguna manera al sostenimiento de los servicios públicos, aunque sea con tipos impositivos muy reducidos. El PP ha anunciado que rechazará elevar el sueldo más bajo del país si la patronal no está de acuerdo con la propuesta gubernamental, una posición que ha generado críticas por parte del Ejecutivo y de los sindicatos.
El Gobierno, por su parte, defiende que la exención tributaria del SMI constituye una herramienta de política social legítima que beneficia directamente a los trabajadores más vulnerables. El Ministerio de Hacienda ha explicado en diversas ocasiones que, si bien los perceptores del salario mínimo quedan exentos de tributar actualmente, esta situación podría modificarse en el futuro si se produce una reforma fiscal integral que contemple nuevos umbrales y tramos impositivos. De momento, la intención gubernamental es mantener esta exención como parte del compromiso político con los colectores sociales y como instrumento para proteger el poder adquisitivo de quienes perciben los salarios más bajos.
Paralelamente al debate sobre el salario mínimo, el Gobierno ha aprobado mediante real decreto la limitación de los intereses en los créditos al consumo, estableciendo un tope del 22% como tipo máximo de referencia. Esta medida, impulsada por el Ministerio de Economía que dirige Carlos Cuerpo, busca proteger a los consumidores de los abusos asociados a los créditos rápidos y las tarjetas revolving, productos financieros que en ocasiones superaban tipos de interés superiores al cien por cien anual. Estas dos medidas, la subida del SMI y la limitación de intereses abusivos, conforman parte de la estrategia gubernamental para proteger a los sectores más vulnerables de la población española en el actual contexto económico.